Alles wird teurer, und bei vielen Menschen ist das Geld am Ende, obwohl der Monat noch nicht um ist. Einkaufen hat mir früher mal richtig Freude gemacht, Neues entdecken, Sonderangebote nutzen und sich von frischem Obst und Gemüse inspirieren lassen, das war schon schön. Ja, ich habe mehr und anders als auf meinem Einkaufszettel eigentlich geplant, eingekauft.
Der Kaffee aus Kuba, die leuchtend roten Erdbeeren und die leckere, dunkle Schokolade aus der Schweiz gehören zu diesen Artikeln. Ab und an ertappe ich mich heute immer noch dabei, aber grundsätzlich kaufe ich bewusster ein. Manchmal gelingt es, doch etwas weniger von dem einzukaufen, was nicht auf dem Zettel steht. Weil ich äußerst ungerne Lebensmittel wegwerfe, gilt für mich: „Genug ist besser als zu viel!“
Und dennoch – es ist anders als früher. Die Musik ist aus, im wahrsten und auch im übertragenen Sinne des Wortes.
Vieles, was früher frei zugänglich war, steht heute hinter alarmgesicherten und abgeschlossenen Glastüren und wird nur auf Verlangen herausgegeben. Neulich habe ich mitbekommen, dass jemand an der Kasse gefragt wurde: „Darf ich das bei Ihnen in den Wagen legen? Ich habe nicht genug Geld und brauche das doch!“ Und: Nein, es ging nicht um Alkohol und Zigaretten. Die Einkaufswagen werden leerer, nur der Betrag an der Kasse wird nicht weniger.
Das ist das traurige Gesicht der Inflation, immer mehr Menschen kommen mit ihrem Geld nicht mehr über die Runden und müssen Verzicht üben.
Immer mehr Menschen lesen – bildlich gesprochen – die Speisekarte von rechts, denn da stehen die Preise. Praktische Tipps dazu gibt es von allen Seiten: Schneller Duschen, weniger Fahren, Angebote nutzen, Heizungen umrüsten, weniger essen und im Winter mehr frieren! Das macht doch alles nur traurig und stimmt depressiv!
Dabei ist das, was Sie und ich tagtäglich als aufmerksame Zeitgenossen erleben, nur die Spitze des Eisbergs! Denn: Als Leser dieser Zeilen – dies ist ein Finanzblog – haben Sie vermutlich immer noch mehr Geld, als Sie gerade ausgeben möchten. Damit sind Sie definitionsgemäß reich!
Diese brutale Realität trifft Sie, wenn Sie zu den Sparern gehören und sich etwas aufgebaut haben.
Ihre Bargeldinflation haben Sie vermutlich gar nicht im Blick. Ihr Geld auf dem Konto oder im Schließfach schmilzt wie ein italienisches Eis in der Sonne. Anders als die US-amerikanische Zentralbank unternimmt die Europäische Zentralbank kaum etwas dagegen. Die Kombination aus Nullzinspolitik in Inflation führt mit absoluter Sicherheit dazu, dass Sie – aller Voraussicht – nach bald ein deutlich kleineres Realvermögen haben, egal wo Sie gestartet sind.
Nur mal so angenommen, Sie hätten 2012 eine Million Euro gehabt und sie auf dem Girokonto oder im Schließfach geparkt. Eine Million Euro war und ist nicht wenig Geld. Allein durch die Inflation wären Ihnen in der Zwischenzeit 129.124,97 € an realer Kaufkauft verloren gegangen (Quelle: finanz-tools.de/inflation/inflationsraten-deutschland sowie eigene Berechnungen).
129.124,97 € sind schon viel Geld, das einfach weg ist. Mit Sicherheit kennen Sie deutlich bessere Verwendungsmöglichkeiten für diesen Betrag.
Lassen Sie es erst gar nicht so weit kommen, dass die Inflation Ihnen Ihren Wohlstand nimmt.
Neben der Inflation haben Sie noch (mindestens!) einen weiteren Gegner, wenn es darum geht, die Kaufkraft Ihres Geldes zu erhalten.
Prokrastination! Das ist die vornehme Beschreibung dafür, dass „Aufschieberitis“ im Alltag Einzug gehalten hat. Wichtige Entscheidungen werden verschoben, vertagt und dann am Ende gar nicht getroffen.
Sind Sie davon auch betroffen?
Nicht wenige der apano-Anleger haben die Inflationsdramatik erkannt und interessieren sich für die Wasser-Infrastruktur-Anleihe 7. Börse Online adelt dieses nachhaltige Investment in der Rubrik Geld Zinsidee in dem Artikel „Blaues Gold – Reines Gewissen“ mit einer Kaufempfehlung und klassifiziert das Risiko als moderat. Hier geht’s zum Artikel.
5.50 % p.a. Zielverzinsung, gute Geschäftspartner, nachgewiesene Erfolge, sechs Jahre Laufzeit, Währungsabsicherung nach unten, Chancen bei weiter steigendem Dollarkurs…
Investieren in Nordamerika kann eine der besseren Antworten auf die europäischen Herausforderungen sein.
Wichtig ist nur, die Idee in die Tat umzusetzen. Sonst bleibt es eine gute Idee, und eben nur eine gute Idee. Ohne Umsetzung verdienen Sie nichts damit, und die Inflation verbrennt weiter Ihre Kaufkraft.
Daher: Wenn Inflationsverluste für Sie unerfreulich sind, greifen Sie zum Feuerlöscher (Wasser!) und lassen Sie Ihr Geld in Nordamerika für sich arbeiten!
Und schieben Sie die Entscheidung nicht auf, denn dann wird das nichts.
Weitere Infos zum Thema „Blaues Gold“ bekommen Sie gerne von uns. Sie können Ihr persönliches Informationspaket ganz einfach kostenfrei und unverbindlich anfordern unter www.apano.de/wia.
„Menschen, Ideen und Geld“, das sind meine beruflichen Themen.
Am Anfang steht immer ein gutes Gespräch.
Lassen Sie sich auf andere Gedanken bringen, denn anders denken zahlt sich aus!
Sie erreichen uns telefonisch kostenfrei aus allen deutschen Netzen unter 0800 66 88 900.
Unter www.apano.de/wia finden Sie – neben vielen anderen Informationen – auch weitere Hinweise und Risken sowie den allein maßgebliche Prospekt und das Basisinformationsblatt zur Wasser-Infarstruktur-Anleihe 7.
Nun ist sie endlich da, die Wasser-Infrastruktur-Anleihe 7 mit 5,5% Verzinsungssziel pro Jahr und der Möglichkeit, gegen die Inflation abseits der europäischen Krisenregionen in Nordamerika zu investieren.
Auf den ersten Blick sehen viele Wasser-Infrastruktur-Anleihen relativ vergleichbar aus:
Ertragsaussicht, Laufzeit, Erfolgsgeschichte, Nachhaltigkeit, Auszeichnungen und Rabatt sind ebenso identisch wie vorteilhaft.
Das muss auch so sein, denn eine überzeugende Kapitalanlage braucht signifikante Wiedererkennungsfaktoren.
Allerdings wäre apano nicht apano, wenn wir Ihnen als Anleger nicht einen überzeugenden Mehrwert für Ihre Anlageentscheidung liefern würden.
Kurz auf den Punkt gebracht: Als ich die einzelnen Projekte der Wasser-Infrastruktur-Anleihe 7 gesehen habe, war mein erster Gedanke: „Das sieht ja echt lecker aus!“
Wie kommt das?
Ein tragender Teil des Portfolios bei der Wasser Infrastruktur Anleihe 7 ist die „Greenhouse Project Anleihe“ (Emissionsnr. 54158).
Martin Klöck, Vorstand der Signina Capital AG, die Berater bislang aller Wasser-Infrastruktur-Anleihen ist, hat uns das Investment wie folgt „schmackhaft“ gemacht:
Der amerikanische Markt für Salat und Grüngemüse wird zu 80% von kalifornischen Produkten und Erzeugnissen beherrscht. Kalifornischer Salat wird auf freien Feldern angebaut, benötigt künstliche Bewässerung (denn „It never rains in Southern California!“) und noch mehr Dünger. Dann steht für einen Teil der Ernte (2 Ernten pro Jahr gibt es hier) die lange Reise mit dem LKW an die Ostküste an. Auch in den USA sind die Transportkosten drastisch gestiegen. Viele Gallonen Diesel und tonnenweise CO2 später kommt ein Teil der grünen Blätter dann braun an.
Klingt alles nicht so gut? Ist es auch nicht. Und so soll es nicht bleiben!
Auch Signina ist eine Ideenschmiede, wie apano Investments.
Wäre es nicht viel besser, den Salat für die Ostküste an der Ostküste anzubauen?
Wäre es nicht viel besser, den Salat dann planbar in Gewächshäusern anzubauen?
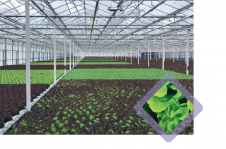
Und zwar in Gewächshäusern auf dem neuesten Stand der Technik? Mit 100% sonnendurchlässigen Gläsern, Sonnenstrom und Abwasserwiederaufbereitung vom Besten?
Ein Klick auf https://www.vanderhoeven.nl/ liefert Ihnen die aktuellen Hintergrundinformationen darüber, wer bei der „Greenhouse Project Anleihe“, die Bestandteil der Wasser-Infrastruktur-Anleihe 7 ist, die Technik liefert. Van der Hoeven steht für High-Tech-Gewächshäuser mit der vollen Energie der Sonne: Erfahrung, Expertise und Ertrag unter Glas!
Vieles spricht dafür, Salat in Virginia an der Ostküste für die Ostküste anzubauen:
Weniger Transportkosten, weniger Lastwagenabgase, flacherer ökologischer Fußabdruck – Nachhaltig!
Weniger Bewässerung, weil im High-Tech-Gewächshaus weniger Gießwasser verdunstet => Nur 1 Zehntel des Wasserverbrauchs – Nachhaltig!
4 statt 2 Ernten pro Jahr durch Einsatz von High-Tech-Gewächshäusern – Nachhaltig mehr Ertrag!
Kürzere Transportwege und damit frischere und gesündere Ware – Nachhaltig!
Anders denken zahlt sich aus und das gilt auch für Salat.
Und der sieht echt lecker aus, hier finden Sie die Angebote der Produzenten und Abnehmer des Projekts:
Haben Sie Appetit auf die Wasser-Infrastruktur-Anleihe 7 bekommen?
Das gibt’s aber nicht bei Lieferando, sondern nur bei apano Investments.
Dann investieren Sie jetzt! Denn wer jetzt sät, kann schon am 30.11.2022 zum 1. Zinszahlungstermin erstmalig ernten!
Die Wasser-Infrastruktur-Anleihe 7 ist übrigens die Fortsetzung einer Erfolgsgeschichte. Denn alle Vorläufer liegen absolut im Plan, da die Projekte so gut ausgewählt wurden, dass die geplantenAusschüttungen in Höhe von 5,5% pro Jahr immer erwartungsgemäß fließen.
Kurz zusammengefasst:
• Verzinsungssziel von jährlich 5,5%, das von den Vorgänger-Anleihen immer erreicht wurde • Nachhaltiges und ökologisches Investment mit Laufzeit unter 6 Jahren • Investition abseits der europäischen Krisenregionen in Nordamerika • Unabhängigkeit von den Schwankungen der Börsen
Zu wem passt ein solches Investment? Zu dem, der sein Erspartes gegen die Inflation mit Investitionsobjekten in Nordamerika abseits der europäischen Krisenregionen schützen möchte und der zudem das gute Gefühl haben möchte, dass mit seinem Geld der ökologische Fußabdruck flacher ausfällt!
Fordern Sie jetzt unter www.apano.de/wia kostenfrei und unverbindlich Ihr Informationspaket an.
Oder rufen Sie uns an: Denn am Anfang steht immer ein gutes Gespräch. Sie erreichen Ihre apano-Kundenbetreuung kostenfrei aus allen deutschen Netzen unter 0800 – 66 88 900.
Kostenfreies Webinar am Mittwoch, den 20. Juli 2022! Sie möchten mehr direkt aus erster Hand erfahren? Dann melden Sie sich jetzt kostenfrei zum Webinar an. Am Mittwoch, den 20. Juli 2022, um 18 Uhr stelle ich Ihnen die Wasser-Infrastruktur-Anleihe 7 kurz und bündig vor. Hier geht’s zur Anmeldung: https://attendee.gotowebinar.com/register/2742474893987256845?source=e-Mail
Das wichtigste Börsenbarometer der Welt ist der S&P 500. Dieser Aktienindex enthält die 500 wichtigsten US-amerikanischen Unternehmen mit Namen wie Apple, Microsoft, Coca-Cola, Walt Disney und Chevron. Die Kursentwicklung in den ersten sechs Monaten 2022 war verheerend: der Rückgang um 20% ist der heftigste Kurseinbruch für ein erstes Halbjahr seit 1970.
Am stärksten verloren die Branchen und Aktien, die als Wachstumswerte bezeichnet werden. Das sind Unternehmen, die üblicherweise einen hohen Preis haben im Verhältnis zu ihrem Gewinn bzw. Umsatz. Der Preisaufschlag im Vergleich zu anderen Firmen/Branchen rechtfertigt sich durch hohe Zukunftserwartungen: die Anleger gehen davon aus, dass ein solches Unternehmen in den gewährten Bewertungsaufschlag hineinwächst. Die bedeutendsten dieser Wachstumsfirmen sind in einem anderen Index konzentriert: dem Nasdaq 100. Dieser sackte seit Ende 2021 um -28% ab.
Auf der Gegenseite gab es aber auch Gewinner innerhalb des S&P 500. Insbesondere Sektoren und Firmen aus dem Energiebereich sind hier zu finden, z.B. stieg Chevron um 30%. Fast alle Unternehmen und Branchen außerhalb des Wachstumssektors performten ebenfalls negativ. So verloren Transport- und Industriewerte wie Union Pacific und Honeywell ca. 15%. Regelrecht unter die Räder gerieten Automobilaktien: General Motors und Ford brachen um über 40% ein. Auch Finanzwerte wie JPMorgan oder Citigroup mussten mit im Schnitt -20% heftige Rückschläge einstecken. Nicht-zyklische, defensive Sektoren wie die Pharmariesen Pfizer und Bristol-Myers Squibb und Firmen, die Artikel für den täglichen Konsum bereitstellen, hielten sich deutlich besser, auch wenn dort die Entwicklung nicht einheitlich verlief. Pepsi-Cola verlor 4%, der große Konkurrent legte 8% zu. Philip Morris stieg um 10%, Procter & Gamble gab um 13% nach.
Insgesamt lässt sich feststellen, dass im ersten Halbjahr an den US-Börsen fast nur die Aktien derjenigen Sektoren/Firmen stabil oder gar positiv performten, die entweder im Rohstoffbereich tätig sind oder die den Konjunktur unabhängigen Grundbedarf nach Lebensmitteln und Medikamenten decken.
Warum das so war, ist leicht zu erklären: der rasante Anstieg der Rohstoffpreise begünstigte direkt die Gewinnentwicklung von Unternehmen, die diese fördern und vermarkten. Der damit verbundene Anstieg der Inflation belastete jedoch die Geldbeutel der Verbraucher, die ihre Ausgaben immer stärker zurückschraubten und lediglich bei den unverzichtbaren Grundgütern unverändert stark nachfragten. Diesen Firmen gelang es auch, ihre gestiegenen Kosten weitestgehend weiterzugeben. Um die Inflation wieder einzufangen, beschloss die US-Notenbank (FED) eine Serie von massiven Zinserhöhungen zu starten und ihre Covid-Hilfsprogramme zurückzudrehen. Die damit verbundene Verknappung der Geldströme ist gewollt: da die US-Notenbank nicht das Angebot erhöhen kann, muss sie die Nachfrage nach Gütern und Dienstleistungen abbremsen, wenn sie den hartnäckigen Preisanstieg abkühlen will – sie muss also in die Räder greifen und die Konjunktur abbremsen. Die zyklischen Branchen leiden aber nicht nur unter diesen Maßnahmen, sondern insbesondere auch, weil anhaltende globale Lieferengpässe die Endfertigung von vielen Produkten verzögern und verteuern. Mit anderen Worten: ein Teil der Nachfrage kann nicht bedient werden, so dass Aufträge liegen bleiben, was natürlich dem Umsatz und damit dem Gewinn zusetzt. Diese Lieferengpässe betreffen Bauteile und Komponenten und sind ein wichtiger Grund, warum die Preise bereits vor zwei Jahren – also lange vor Beginn der russischen Invasion in der Ukraine – begannen, so stark zu klettern.
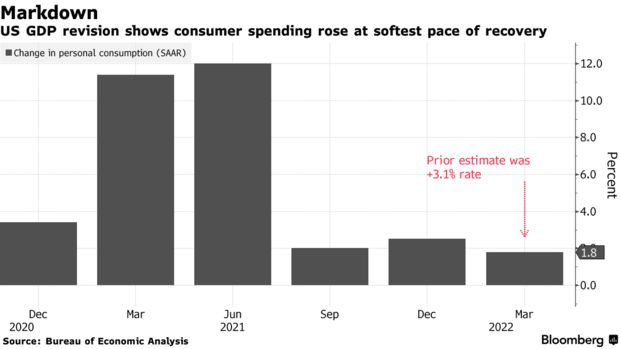
Dass die Börse ein gutes Gespür erwies, wie sehr sich die Nachfrage abschwächt, ist an dem Bloomberg-Chart vom 29. Juni 2022 zu erkennen: die Abwärtsrevision der Verbraucherausgaben im ersten Quartal 2022 ist enorm. Bereits da traten die Konsumenten also bereits auf die Bremse, obwohl die schädlichen Wirkungen von Zinserhöhungen und Vermögensverlusten aus Kurseinbrüchen bei Aktien, Anleihen und Kryptowährungen erst im 2. Quartal in voller Härte eintraten. Für April und Mai wurden mit +0,6% bzw. +0,2% nun Werte veröffentlicht, die jeweils unter den Prognosen lagen.
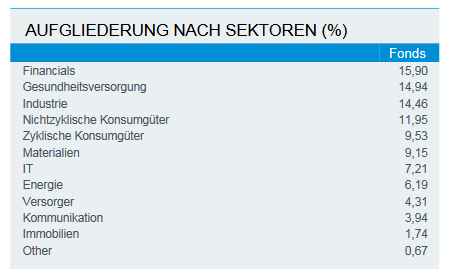
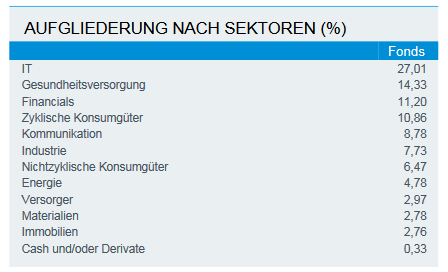
Der Blick nach Europa ergibt ein Bild, das auffallende Ähnlichkeit aber auch Unterschiede zur Entwicklung in den USA aufweist. Der wichtigste Index hierzulande ist der STXE 600, der die größten Unternehmen Europas beinhaltet. Das europäische Pendant zum S&P 500 gab um 17% nach, verlor also trotz der geografischen Nähe zur Ukraine etwas weniger. Dafür gibt es zwei Gründe: der Index hat einen höheren Anteil an dem defensiven Sektor Nichtzyklische Konsumgüter wie z.B. Nestlé. Zudem sind mit Titeln wie BHP, Shell oder Linde auch die gut gelaufenen Sektoren Rohstoffe und Materials stärker gewichtet. Der Anteil an Wachstumswerten (IT) und Zyklischen Konsumgütern ist hingegen geringer als im S&P 500. Der zweite Grund für die etwas besserer Performance liegt in der im Vergleich zur FED deutlich defensiveren EZB. Diese muss Rücksicht auf diverse stark verschuldete Volkswirtschaften in ihrem Wirkungsbereich nehmen, denen ansonsten Verwerfungen drohen.
Sektorenaufteilung im STXE 600
Sektorenaufteilung im S&P 500
Quelle iShares
In Asien war die Kursentwicklung im ersten Halbjahr deutlich entspannter. Dank niedriger Inflationsraten in Japan konnte die Notenbank dort ihren ultralockeren Zinskurs weiterfahren. Da deshalb das Zinsgefälle zwischen japanischen und US-Staatsanleihen immer größer wurde, geriet der Kurs des Yen ins Rutschen, was für die Export orientierten Unternehmen des Landes hilfreich war. Der Leitindex Nikkei 225 verlor in den vergangenen sechs Monaten lediglich ca. 9%. Mit -6,6% sogar noch stabiler präsentierte sich der Shanghai Composite Index. Hier waren zunächst zwar die Kurse rasant um 20% eingebrochen. Als Ende April Chinas Regierung jedoch eine Art Burgfrieden mit den bis dato schikanierten großen Technologieunternehmen des Landes schloss, starteten die Aktien eine rasante Erholungsjagd. Hierbei haben drei weitere Faktoren geholfen: viele professionelle Investoren waren unterinvestiert oder sogar auf fallende Kurse positioniert, so dass es zu hektischen Eindeckungen kam. Zudem lockerte China zuletzt die stringenten Covid-Beschränkungen ein klein wenig und zudem hat die chinesische Notenbank dank niedriger Inflation großes Potenzial, um die Ausgabenprogramme der chinesischen Regierung mit Zinssenkungen und expansiver Kreditvergabe zu flankieren. Ein großer Vorteil für China ist, dass sich das Land – ebenso wie Indien – nicht den Sanktionen zum Kauf russischer Energie angeschlossen hat und deshalb zum Schnäppchenpreis Erdöl einkaufen kann, was die Inflation unter Kontrolle hält.
Normalerweise bieten Anleihen einen guten Schutz in Zeiten fallender Aktienkurse. Das war im abgelaufenen Halbjahr nicht der Fall, im Gegenteil. Der Deutsche Bank Global Investment Grade Government Index, der 20 Staaten umfasst und einen Großteil des weltweiten Marktes für Staatsanleihen, weist mit -10% den mit Abstand größten Kurseinbruch seit seinem Start im Mai 2009 auf. Der damit einhergehende Renditeanstieg (Renditen laufen entgegengesetzt zu den Kursen) war ja eine der Ursachen für die schwachen Aktienbörsen. Denn Anleihen und Aktien stehen in direkten Wettbewerb. Je höher und damit attraktiver die Renditen sind, desto uninteressanter werden Aktien für Investoren. Auslöser des globalen Renditeanstiegs war insbesondere die Entwicklung der globalen Inflationsraten. Es ist logisch, dass Anleger bei höherer Inflation zum Ausgleich einen höheren Zins einfordern. Das passierte nicht 1:1, aber in der Tendenz. Proaktiv hat die US-Notenbank diese Entwicklung gefördert, indem sie die Zinsen für kurze Laufzeiten – nur diese kann sie direkt beeinflussen – anhob. Der Anstieg der kurzen Laufzeiten schob auch die Renditen der längeren Laufzeiten an. Wegen der Vormachtstellung des US-amerikanischen Anleihemarktes kletterten die Renditen in fast allen anderen Industrienationen mit. Der Renditeanstieg löste zuletzt Sorgen über die Refinanzierung der hoch verschuldeten Staaten wie z.B. Italien aus. Da Anleihen Südeuropas deshalb temporär gemieden bzw. massiv verkauft wurden, kam es dort Ende Mai/Anfang Juni zu drastischen Kurseinbrüchen. Freilich hat die EZB dann regulative Rettungsmaßnahmen via des PEPP-Programms angekündigt, was die nervöse Stimmung beruhigte.
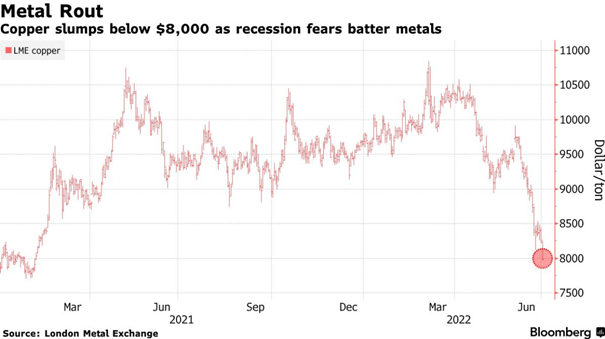
Gewinner des ersten Halbjahres waren Rohstoffe und Unternehmen, die Rohstoffe fördern. Die russische Invasion war nicht der Auslöser dieser Entwicklung, er hat sie lediglich befeuert. Der rasante Preisanstieg der Rohstoffe begann im April 2020, als viele Förderunternehmen ihre Kapazitäten massiv drosselten und der Covid-bedingten äußerst schwachen Nachfrage anpassten. Dies galt insbesondere für die Ölindustrie. Mit Pfizers Nachricht über die Verfügbarkeit eines Covid-Impfstoffes Anfang November 2020 wurde eine Kursrakete für Rohstoffe gezündet, weil die Investoren und Unternehmen von einem Kaufrausch der Konsumenten ab 2021 ausgingen. Die Wiedereröffnung geschlossener Förderbetriebe ist jedoch nicht einfach, so dass viele Kapazitäten bislang nicht wieder erschlossen wurden. In vielen Rohstoffen besteht deshalb weiterhin ein Preis treibender Nachfrageüberhang. Mit Einführung der Sanktionen gegen Russland verschärfte sich die Versorgungslage weiter, was zur nächsten Preiseskalation führte. In den letzten Wochen ist jedoch eine gewisse Beruhigung erkennbar. Rohstoffe sind einer der Haupttreiber der derzeitigen Inflation. Diese reißt inzwischen so tiefe Löcher in die Haushaltskassen der Verbraucher, dass diese ihre geplanten Ausgaben gegeneinander abwägen müssen (s.o. im Text) und daher die globalen Konjunkturerwartungen für 2022 deutlich zurück gestutzt wurden. Das schlägt unmittelbar auf die Rohstoffpreise zurück, die im Juni deshalb teils kräftig korrigierten. Zwar bleiben die Preise für Energie auf weiterhin Schwindel erregendem Niveau, aber z.B. das wichtige Industriemetall Kupfer erlitt in den letzten drei Wochen einen Kurseinbruch von 17,5% und notiert nur noch auf dem moderaten Stand vom FJ 2021.
Was ist nun für das zweite Halbjahr zu erwarten?
Die Outperformance Asiens wird vermutlich weiter gehen. Es gibt zwei handfeste Vorteile dieser Region: die geografische und in vielen Staaten der Region auch die politische Distanz zu den Geschehnissen in der Ukraine sowie die (s.o.) teils damit begründbare wesentlich günstigere Inflationslandschaft. Die lockere Zinspolitik in China und Japan tut ihr Übriges, um von der Region auch in HJ 2 eine relativ stressfreie Wertentwicklung zu erwarten.
In den USA setzt die FED vorerst ihren aggressiven Zinserhöhungskurs fort. Freilich zeigen sich Bremsspuren sowohl in den Inflations- als auch in den Konjunkturdaten. Die jüngsten Schätzungen gehen laut Nachrichtendienst Bloomberg inzwischen davon aus, dass der Zinsgipfel bereits im März 2023 erreicht sein wird und danach die FED bereits wieder beginnen könnte zu lockern. Bis dahin ist es zwar noch ein weiter Weg, sollte aber dieses Szenario Konturen annehmen, ist spätestens ab dem vierten Quartal eine deutliche Erholung der US-Aktien zu erwarten. Was die Sektoren betrifft, dürfte deren Entwicklung nicht mehr so extrem konträr laufen wie im ersten Halbjahr: die defensiven Sektoren sind wegen ihrer Stabilität im fallenden Markt nun vergleichsweise teuer geworden und der MSCI World Energy Index (vorrangig Ölaktien) hat mit 15 die höchste Bewertung seit Jahrzehnten. Auf der Gegenseite ist der Nasdaq 100 mit einem Kurs-Gewinn-Verhältnis von 25 so billig wie seit vielen Jahren nicht mehr. Insgesamt hat der S&P 500 derzeit ein Kurs-Gewinn-Verhältnis von ca. 17, was historisch günstig ist. Solange sich aber die FED unbeirrt zeigt und an den 0,75%-Zinsschritten festhält, ist eine Trendwende unwahrscheinlich. Tückisch bleiben dabei die vielen zu erwartenden Gegenbewegungen, denn eine von diesen wird dann letztendlich den Markt wieder nach oben tragen. Jedoch ist der derzeit herrschende Abwärtstrend so dominant und die Kursverluste bei vielen Investoren so stark ausgeprägt, dass eine finale Kapitulation mit einem Ausverkauf bis in den Bereich von 3300 denkbar ist. Das entspricht dem Niveau am Ende der fast 8 Jahre andauernden Goldilocks-Rallye, die mit Draghis Worten „Whatever it takes“ am 26. Juli 2012 begann und am 14. Februar 2020 mit der dann einsetzenden Covid-Kurspanik endete. Bekanntlich sind danach die Kurse dank ultra-expansiver Geldpolitik und (völlig überzogener) konjunktureller Erholungsfantasie zuerst bei den „stay at home“ und nach Bekanntgabe der Verfügbarkeit von Impfstoffen dann bei den Zyklikern derart in die Höhe geschnellt, dass das böse Erwachen unvermeidlich war. Die Kurs-Uhren auf Tag 1 vor Covid zurück gestellt bedeutet jedoch eine komplette Bereinigung und dürfte ein hoch attraktives Einstiegsniveau für langfristig planende Investoren sein.
In Europa ist die Situation grundsätzlich ähnlich, weist aber auch gravierende Unterschiede auf: die EZB wird viel handzahmer agieren als die FED, dafür sind aber die konjunkturellen Gefahren durch einige hoch verschuldete Staaten höher. Zudem ist hier das geopolitische Risiko „Russland“ erheblich präsenter, und Europa hat eine viel stärkere externe Energieabhängigkeit als die autarken USA. Da dieses Problem jahreszeitlich bedingt ab Herbst immer bedrohlicher wird, könnte es in Q 4 zu einer negativen Abkopplung von der Kursentwicklung in den USA kommen. Freilich ist das Thema in permanenter Entwicklung und kann daher noch nicht seriös bewertet werden. Mit anderen Worten: das Schlüsselthema in den USA sind die Zinsaktivitäten der FED, in Europa Kosten und Verfügbarkeit von Energie. Da besonders in Europa aber auch ein zweites Problem besteht – die „Flaschenhälse“, also Engpässe bei diversen Lieferketten, die das Angebot einschränken und die Nachfrage ausbremsen – wäre eine Lösung zumindest bei diesem brennenden Thema ceteris paribus sehr positiv zu bewerten. Es hängt viel davon ab, wie rigoros China mit der Covid-Bekämpfung umgeht. Xi Jinping sieht diese weiterhin als staatliche Prio 1 Aufgabe an, der sich die Wirtschaft unterordnen muss.
Fazit 1 „wahrscheinliches Szenario“ (50% Wahrscheinlichkeit). Auch ohne Einkalkulierung eines Schwarzen Schwans bleiben die Aussichten zunächst bestenfalls verhalten. Am stabilsten dürfte sich Asien entwickeln. Große Branchen-Outperformer sind im zweiten Halbjahr eher nicht zu erwarten. Sollten sich die Inflationsraten deutlich und nachhaltig beruhigen, ist eine entspanntere Gangart der FED zu erwarten, womit dann auch der Tiefpunkt der Kurse in den USA überschritten sein dürfte. Für Europa wird insbesondere von Bedeutung sein, wie gut/ob die Lösung der Doppelproblematik Lieferketten und Energieversorgung gelingt. Vom derzeitigen unbefriedigenden Status Quo aus betrachtet sind tendenziell auf beiden Seiten des Atlantiks weiter sinkende Kurse wahrscheinlich, unterbrochen von ausgeprägten, aber kurzlebigen Gegenrallyes.
Fazit 2 „optimistisches Szenario“ (40% Wahrscheinlichkeit). In diesem Fall sinken wegen zunehmender Zurückhaltung der Verbraucher die Rohstoffpreise und damit die Inflationserwartungen viel schneller als von den Marktteilnehmern erwartet. Das erfreut die Notenbanken, die deshalb deutlich früher ihre Zinsstraffungsmaßnahmen beenden können (Achtung: die Reduktion der Covid-bedingten Bilanzaufblähung läuft unverändert weiter). Die Renditen beginnen noch im laufenden Jahr wieder massiv zu sinken und die Börsen reagieren darauf mit einem Kurssprung insbesondere der Wachstumswerte und zyklischen Unternehmen. Fällt dies zusammen mit einer Auflösung der verkrampften Versorgungslage (Flaschenhälse), sind neue Allzeithochs bei S&P 500 und STXE 600 innerhalb der nächsten 12 Monate realistisch.
Fazit 3 „pessimistisches Szenario“ (10% Wahrscheinlichkeit). Vier potenzielle Schwarze Schwäne sind zu beachten: eine militärische Eskalation in den NATO-Raum, eine große prophylaktische Aktion Israels, um das weit fortgeschrittene Atomprogramm des Iran zu sabotieren, der Versuch einer Annexion Taiwans durch China und eine dramatische Mutation des Covid-Virus. Eskaliert der schwelende Iran-Israel Konflikt in einen offenen Krieg oder versucht China, gewaltsam Taiwan einzuverleiben, hätte dies wahrscheinlich Kurseinbrüche zumindest bis auf die Covid-Levels von März 2020 zur Folge. Im Falle einer aggressiven und zugleich bösartigen Covid-Mutation bzw. einer russischen Invasion in den NATO-Raum sind die Kursziele noch deutlich tiefer anzusetzen.
Jetzt gegen die Inflation mit Investitionsobjekten in Nordamerika abseits der europäischen Krisenregionen investieren!
Die Europäische Zentralbank plant für Juli 2022 einen Zinsschritt und möchte damit die Zinswende einleiten.
Konkret: Die Leitzinsen sollen aller Voraussicht nach um 0,25% angehoben werden.
Ob das richtig wirksam gegen die Inflation hilft und klassische Sparformen zurück ins Leben bringt?
Aktuell wird vieles gewendet, und nicht jede Wende ist eine Wende zum Besseren.
Wir wenden nicht mit und planen stattdessen lieber die Fortsetzung einer erfolgreichen Serie, namentlich die 7. Ausgabe der Wasser Infrastruktur Anleihe.
Sie als Kunde von apano machen bei der Zinswende erst einmal nicht mit, denn Gutes bleibt.
Von Anfang an gibt es bei der Wasser Infrastruktur Anleihen Serie eine geplante Verzinsung von 5,5 % p.a..
Daran ändert sich auch bei der aktuell in Sichtweite kommenden Serie 7 nichts.
Sie bekommen ein nachhaltiges Investment mit planbaren und stabilen Konditionen.
Geblieben sind die beteiligten Vertragsparteien und geblieben ist auch die erfolgreiche Anlagestrategie.
Neu hinzugekommen sind einige Referenzobjekte, die Sie in den ausführlichen Infounterlagen unter die Lupe nehmen können.
Vieles wird Ihnen bekannt vorkommen, und das Neue wird Ihnen gut gefallen.
Von daher: Warten Sie nicht auf prima Sparzinsen, sondern investieren in nachhaltige Wasserwirtschaft.
Fakten und Details, Informations- und Zeichnungsunterlagen gibt es direkt an der Quelle, nämlich unter www.apano.de/wasser. Hier können Sie auch unverbindlich und kostenfrei Ihr Informationspaket anfordern. Oder rufen Sie uns einfach an. Denn am Anfang steht immer ein gutes Gespräch: Sie erreichen uns telefonisch kostenfrei aus allen deutschen Netzen unter
„Ich kann doch jetzt nicht investieren – Schließlich haben wir die Ukraine-Krise!“ Das hören wir als Ihre Ansprechpartner sehr oft am Telefon und das lesen wir auch ab und an in Ihren Briefen und E-Mails. Uns beschäftigt das, denn diese Einstellung ist schlicht und ergreifend falsch. Mit diesem für Sie als Anleger teuren Irrtum räumen wir ein- für allemal auf.
Daher führen wir Ihnen hier 6 gute Gründe auf, warum es gerade aktuell richtig und wichtig ist, sich jetzt um das eigene Geld zu kümmern und richtig zu investieren:
Punkt 1: Für eine Investition brauchen Sie Geld, gute Ideen, kluge Gedanken und eine klare Entscheidung, wie Sie Ihre guten Ideen in die Tat umsetzen.
Wichtig: Die Umsetzung ist der Schlüssel zum Erfolg, sonst bleibt es bei einer guten Idee, die Ihnen jedoch nichts bringt. Das gilt zu Normalzeiten wie in Krisenzeiten.
Punkt 2: Nirgendwo gibt es eine fundierte wissenschaftliche Herleitung dafür, dass Investitionen in Krisenzeiten zum Scheitern verdammt sind. Es gibt nicht einmal eine fundierte wissenschaftliche Herleitung dafür, dass Investitionen zu Normalzeiten zum Scheitern verdammt sind. Warum sollte das in Krisenzeiten anders sein, und wann gab es eine Zeit ohne Krisen? Zu Normalzeiten gibt es Gewinner und Verlierer, zu Krisenzeiten gibt es Gewinner und Verlierer, nur dass diese dann Krisengewinner und Krisenverlierer heißen. Wo ist da der Unterschied?
Punkt 3: Es macht keinen Sinn, in etwas zu investieren, das zu teuer gehandelt wird. Das gilt jedoch grundsätzlich immer, zu Normalzeiten wie in Krisenzeiten.
Punkt 4: Im Einkauf liegt oftmals der Gewinn. Historisch gesehen ist der einkaufsbedingte Gewinn in Krisenzeiten deutlich größer als zu Normalzeiten. „Kaufen, wenn die Kanonen donnern!“ (Carl Mayer von Rothschild) ist langfristig betrachtet nie falsch gewesen.
Punkt 5: Schauen Sie sich einmal die Kursentwicklungen und die Umsätze an. Es wird ge- und verkauft, wie zu Normalzeiten auch.
Punkt 6: Es gibt keinen vorab bestimmbaren optimalen Investitionszeitpunkt. Ebenso gibt es keinen vorab bestimmbaren Zeitpunkt dafür, nicht investiert zu sein.
Aus diesen Punkten ergibt sich logisch stringent, dass es keinen Sinn macht, in Krisenzeiten nicht zu investieren. Im Gegenteil: Inflation und Strafzinsen verbrennen Ihr Geld. 3 Jahre Nichtinvestition bei 5% und 100.000 € Brachkapital machen 15.000 € Kaufkraft zu Asche. Zwar bleiben 85.000 € reale Kaufkraft, aber 15.000 € Kaufkauft sind eben auch pulverisiert.
Institutionelle Anleger und erfolgreiche Privatanleger machen sich Investieren zur positiven Angewohnheit.
Konkret und schlicht und einfach: Pünktliches Aufstehen, Zähneputzen, Ein- und Ausatmen, Essen und Trinken, Wohnen und Schlafen, das sind keine bewussten Entscheidungen, sondern eingeübte Routinen.
Der gedankliche Sprung über dieses vermeintliche Hindernis trennt die Spreu vom Weizen. Während die einen warten und verlieren, diversifizieren und investieren die anderen.
Das Positive ist, dass es für jeden Anlagebedarf die richtige Lösung gibt.
Sie als Anleger brauchen dazu nur die richtigen Zielvorgaben und sollten sich darüber im Klaren sein, was Ihr Investment können sollte und welche Eigenschaften es mitzubringen hat.
Wenn bei „Wohnen“ gerade etwas bei Ihnen geklingelt hat, sind Sie ganz besonders zu meinem Webinar, am Mittwoch, den 13.04.2022, um 18 Uhr, „ImmoChance Deutschland 11 – mit Sicherheit mehr Wert!“ eingeladen. Hier geht es inhaltlich um eine andere Form der Kapitalanlage im Immobilienbereich; bezahlbarer Wohnraum, bestehende Objekte, günstiger Einkauf, zufriedene Mieter – auch wir haben lange nach so etwas gesucht und sind fündig geworden.
Kurz auf den Punkt gebracht, verabschieden Sie sich von Normalzeiten und Krisenzeiten und investieren Sie routiniert!
Am Anfang steht immer ein gutes Gespräch. Wenn wir Sie auf eine Idee gebracht haben, die Sie mit uns umsetzen möchten, dann reservieren Sie sich die Zeit für ein Sondierungsgespräch (gerne auch via Microsoft Teams) unter www.apano.de/termin.
Sie erreichen meine Kolleginnen und Kollegen aus der apano-Kundenbetreuung, sowie mich selbstverständlich auch, telefonisch kostenfrei aus allen deutschen Netzten unter 0800 – 66 88 900.
129 Liter Trinkwasser pro Kopf und Tag – Das ist nicht die empfohlene Trinkmenge pro Kopf und Tag, die liegt bei 1,50 l Trinkwasser pro Tag. 129 Liter Trinkwasser sind der tatsächliche tägliche Durchschnittsverbrauch in Deutschland. Sonnenblumenöl, Heizöl und Benzin sind aktuell die Flüssigkeiten, die die Medienberichterstattung dominieren. Entweder, weil sie ausverkauft sind, oder weil ihre Preise für einige fast unerschwinglich geworden sind.
Auch wenn es im Moment nicht im Fokus des Interesses steht, denken Sie daran, wie wertvoll und wie unverzichtbar Wasser ist. Mit Sonnenblumenöl können Sie keinen Kaffee kochen, in Heizöl können Sie nicht baden und mit Benzin können sie keinen Garten bewässern!
Heute ist Weltwassertag!
Wasser ist wertvoller, jedoch nicht teuer geworden!
Das sollte uns alle dazu verpflichten, verantwortlich mit Wasser umzugehen! Am besten ist der Verzicht auf unnötigen Verbrauch. Auch das, was mit dem Wasser passiert, nachdem es im Abfluss verschwunden ist, sollte uns nicht egal sein.
Vor vielen Jahren schon haben wir das Wasserthema als Anlagemöglichkeit entdeckt. Allerdings haben wir anders als viele andere gedacht und uns auf die Themen Abwasser und Wasserkraft fokussiert. Mit den Mitteln der ersten Wasser-Infrastruktur-Anleihe wurde zusammen mit der öffentlichen Hand in Abwasserwiederaufbereitungsanlagen in Kanada und in den USA investiert. Bestehende Anlagen sind aufgerüstet worden, neue Technologie liefert mit weniger Energie (und damit weniger Kosten) bessere Ergebnisse. Sie als Anleger profitieren von lukrativen und konjunkturunabhängigen Zinsen und die Umwelt wird massiv entlastet. Das ist kein vorübergehender Trend, sondern hier hat ein Umdenken stattgefunden. Deswegen bereiten wir für den Spätfrühling die Wasser-Infrastruktur-Anleihe 7 vor.
Am Anfang steht immer ein gutes Gespräch. Buchen Sie sich gerne Ihr Ihnen angenehmes Zeitfenster unter www.apano.de/termin und lassen Sie uns über Wasser als Investmentthema sprechen.
Denn: Wenn es einmal läuft, dann läufts.
Sie erreichen meine Kolleginnen und Kollegen aus der apano-Kundenbetreuung, sowie mich selbstverständlich auch, telefonisch kostenfrei aus allen deutschen Netzten unter 0800 – 66 88 900.
Bei einer Tasse Kaffee und einer ersten Eiswaffel in diesem Jahr habe ich gerade ein paar Rechenaufgaben für meine Kollegin aus der Marketingabteilung gelöst.
Sowohl Kaffee als auch Eis haben seit Jahresanfang eine deutliche Preisanpassung nach oben mitgemacht. Zwar nicht so deutlich wie die Preisanpassung an der Tankstelle (da muss ich gleich auch noch vorbei…), jedoch durchaus merkbar.
Das ist Inflation, ganz praktisch. Wenn Sie ein besseres Gefühl dafür bekommen möchten, zahlen Sie mit Bargeld. Das fühlt sich „direkter“ an, als wenn Sie ganz entspannt mit Karte zahlen und sie nehmen die Inflation intensiver wahr.
Sparbuch vs. Aktien
Die apano Aktienwochen haben vor kurzem begonnen. Aktien als gesunde Sachwerte bieten Ihnen einen gewissen Schutz vor Inflation, und Sie haben damit auch die Chance auf einen deutlichen Wertzuwachs.
Genau den gibt es bei Sparbüchern und ähnlichem nicht. Hier sind die Zinsen festgeschrieben und damit sind die Erträge gedeckelt.
Bei der Rechenaufgabe ging es um eine Vergleichsrechnung Sparbuch versus Aktie, gedacht für die Kinder verantwortungsvoller Eltern.
Im Rahmen der Aktienwochen wir das dann thematisiert. Das wird eine spannende Sache, gerade jetzt!
Die Ergebnisse sind aufschlussreich, überraschend und erschütternd. Hätten Sie gedacht, dass ein Sparbuch, auf dass die Eltern Monat für Monat gebührenfrei 100 € einzahlen, nach 5 Jahren einen Gewinn von 1,53 € vor Steuern aufweist?
Hey, das ist weniger als einer von den 65 Litern Super, die in den Tank passen – und eine Kugel Eis ist von den Zinsen der letzten 5 Jahre auch nicht bezahlbar.
Klingelt da was? Wenn die Zinsen von 5 Jahren nicht für einen Liter Sprit reichen, dann ist es Zeit zu handeln. Ihr Geld hat das so nicht verdient!
In diesem Sinne, schauen Sie doch mal bei den apano Aktienwochen unter www.apano.de/aktienwochen vorbei oder besser noch: Buchen Sie sich Ihr Zeitfenster für ein gutes Gespräch über die Entwicklung auf dem Eismarkt und über die Alternativen zu einem kostenlosen Sparbuch.
Sie erreichen meine Kolleginnen und Kollegen aus der apano-Kundenbetreuung, sowie mich selbstverständlich auch, telefonisch kostenfrei aus allen deutschen Netzten unter 0800 – 66 88 900.
Bitcoin: Beträgt die maximal mögliche Zahl wirklich nur 21 Millionen Bitcoins? Und wenn ja, warum gerade diese Stückzahl von 21 Millionen?
Was würde passieren, wenn nach Erreichen der 21 Millionen-Grenze Bitcoins weiterhin generiert werden? Ist das möglich?
Das ist der vorletzte Teil der apano-Blogserie über Bitcoin und Blockchain. Allen, die Teil 1, Teil 2, Teil 3, Teil 4, Teil 5, Teil 6 und Teil 7 nicht gelesen haben, empfehlen wir, dies vorab zu tun.
Dass es nur 21 Mio. Bitcoins geben wird, ist eines der wichtigsten Argumente der Bitcoin-Evangelisten. Denn nur so kann die versprochene Inflationssicherheit gewährleistet werden.
Technisch gesprochen nennt man das „Hard Cap“ (frei übersetzt absolute Obergrenze). Dieses Limit ist im Quellcode von Bitcoin verschlüsselt. Das „Hard Cap“ bedeutet folgendes: erreicht die Anzahl der Bitcoins 21 Mio., so werden die Miner keine Belohnung für die weiteren Blöcke mehr bekommen.
Das Generieren eines weiteren Bitcoins wird somit unwirtschaftlich sein, denn den Kosten für die verbrauchte Energie stehen keine Erträge gegenüber.
Das bedeutet aber noch lange nicht, dass der eine oder anderer Miner nicht versuchen kann, die Bitcoins weiterhin zu generieren und die Belohnung trotzdem für sich gut zu schreiben. Dafür sollte lediglich der Quellcode geändert werden (so eine Änderung der Quellcodes bezeichnet man als „Hard Fork“).
Der Code des Bitcoin-Protokolls ist offen, bzw. für jeden auf dem GitHub zugänglich. Schauen wir doch mal rein und versuchen wir, uns einen Überblick zu verschaffen, ohne zu tief in die technischen Details zu gehen.
Man findet im Quellcode zum Beispiel die Funktion, die die Belohnung berechnet, unter:
Hier ist nur provisorisch ein Ausschnitt, den Sie nicht unbedingt verstehen müssen. Die kurze Erklärung kommt sofort danach:
CAmount GetBlockSubsidy(int nHeight, const Consensus::Params& consensusParams) { int halvings = nHeight / consensusParams.nSubsidyHalvingInterval; // Force block reward to zero when right shift is undefined. if (halvings >= 64) return 0; CAmount nSubsidy = 50 * COIN; // Subsidy is cut in half every 210,000 blocks which will occur approximately every 4 years. nSubsidy >>= halvings; return nSubsidy; }
Die Funktion heißt GetBlockSubsidy (sprich „Gib die BlockBelohnung“) und berechnet die Belohnung aus zwei Werten. Der erste Wert heißt „Block Height“ und bedeutet die „Gesamthöhe“ des höchsten Blocks der Kette. Zum besseren Verständnis: Die Höhe des allerersten Genesis-Blocks war = 0. Die aktuelle „Gesamthöhe“ beträgt 712.607. Diesen aktuellen Wert findet man ebenso jederzeit im Internet, zum Beispiel unter: https://mempool.space/de/ .
Der zweite Wert kommt aus einer Konstante Namens „nSubsidyHalvingInterval“ (sprich „Belohnungs-Halbierungs-Intervall“). Dieser Wert bleibt unverändert und ist gleich 210.000. Das ist eine Konstante. Sie definiert die Anzahl der Blöcke, nach der das nächste Halving passieren soll. Sie ist fest im Quellcode hinterlegt. Das sieht man unter: https://github.com/bitcoin/bitcoin/blob/master/src/chainparams.cpp#L67 .
Mit diesen zwei Werten kann man das aktuelle Bitcoin-„Halving“ selbst ausrechnen:
Das wäre laut der o.g. Funktion der ganzzahlige Quotient aus 712.607 (aktuelle Hohe) geteilt durch 210.000 (Konstante), und ist also gleich 3.
Das Halving ist gleich 3 – was genau bedeutet das? Das bedeutet, dass die festgelegte Anzahl der Blöcke schon dreimal erreicht und die Belohnung dreimal halbiert wurde.
Am Anfang war Belohnung wie wir schon wissen – 50 Bitcoins (BTC). Danach wurde sie ständig halbiert, nachdem die bestimmte Länge (Gesamthöhe) erreicht wurde. Die Belohnungsreihe sieht dann also so aus:
50 BTC, 25 BTC, 12.5 BTC, 6.25 BTC, 3.125 BTC … und so weiter.
Für den Genesis-Block war somit die „Gesamthöhe“ gleich 0, dem entsprechend war das Halving ebenso gleich 0. Die Belohnung war laut der oben angegebenen Reihe gleich 50 BTC.
Nachdem die erste 210.000 Blöcke erstellt wurden, wurde der ganzzahlige Quotient der Gesamthöhe geteilt durch 210.000 nicht mehr 0 sondern gleich 1 und die Belohnung wurde laut der Reihe auf 25 BTC verringert. So ging es immer weiter. Und das aktuelle „Halving“ haben wir gerade selbst ausgerechnet, das ist gleich 3 und entspricht der Position von 6.25 Bitcoins in der o.g. Reihe (Das stimmt auch, Stand 04.12.2021, mit der Realität überein).
In Anbetracht, dass die Lösung der im Teil 5 beschriebene mathematische Aufgabe Stand heute ca. 10 Minuten braucht, benötigt man für die Berechnung von 210.000 Aufgaben ca. 4 Jahre.
Belohnung
Halving
Jahr
50 BTC
0
2009
25 BTC
1
2012
12.5 BTC
2
2016
6.25 BTC
3
2020
…
…
….
Um die mögliche Anzahl der Blöcke zu errechnen, sollen wir die Summe der o.g. Reihe 50 + 25 + 12 + 6.25 + … (das ergibt lt. geometrischer Reihe 100) mit der Konstante 210.000 multiplizieren. So bekommen wir die mögliche Anzahl der Blöcke und kommen auf 21 Mio. Blöcke insgesamt.
Das heißt also, wenn 21 Mio. „Münzen“ erstellt werden, wird es keine Belohnung mehr geben. Sie haben mitgerechnet? Bis jetzt stimmt alles.
Die Gesamtauflage beträgt 21.000.000 Münzen. Sie werden an Miner ausgegeben, wenn sie die Blöcke kreieren, wobei der Betrag alle 4 Jahre halbiert wird. erste 4 Jahre: 10.500.000 Münzen nächste 4 Jahre: 5.250.000 Münzen nächste 4 Jahre: 2.625.000 Münzen nächste 4 Jahre: 1.312.500 Münzenusw…
Hal Finney:…Stellen wir uns vor, Bitcoin wird zum weltweit dominierenden Zahlungssystem. Dann sollte der Gesamtwert der Währung gleich dem Gesamtwert allen Reichtums der Welt sein. Aktuell liegt dieser Wert zwischen 100 bis 300 Billionen Dollar. Daraus ergibt sich für jeden Coin einen Wert von etwa 10 Millionen US-Dollar…
Jetzt bitte nicht sofort einkaufen gehen. Diese Prophezeiung über 10 Mio. USD als Wert pro Bitcoin kann auch gar nicht, oder erst nach 100 Jahren eintreffen, so dass man das Ereignis gar nicht erlebt. Dieses Beispiel dient nur dem Verständnis, warum die Gesamtzahl 21 Mio. Stück betragen soll. Es gibt dazu auch zwei Theorien: die eine geht davon aus, dass die Zahl 21 Mio. an die Anzahl der Blöcke gebunden ist, die andere, dass Bitcoin den ganzen Reichtum der Welt abbilden können sollen. Welche Theorie stimmt, ist unbekannt.
Aber zurück zu unserer Frage: Reicht es also, die o.g. Funktion zu ändern, um nach 21 Mio. weitere Bitcoins generieren zu können?
Um diese Frage zu beantworten, schauen wir uns ein Beispielszenario an: ein Miner ändert bei sich lokal im Quellcode die o.g. Funktion, löst die (schon für uns bekannte) mathematische Aufgabe für ein weiteres Block und sendet ins Netz salopp gesprochen folgende Meldung: „Ich habe die Aufgabe gelöst, mit der Bitte zu überprüfen, ich bekomme dafür X Bitcoins“. Was passiert dann? Dann sollen die anderen Miners den Vorgang nicht bestätigen, bzw. die Mehrheit soll diese Meldung ablehnen, solange bei ihrer Version der Software noch kein solches, gleiches „Hard Fork“ eingespielt wurde.
Was macht dann der Miner mit seinem nach 21 Mio. ersten „Coin“? Dieser „Coin“ wird im Bitcoin-Netz von Mehrheit nicht akzeptiert. Das heißt, er kommt nicht in das gesamte Bitcoin-Kontobuch, bzw. nicht in die gesamte Bitcoin-Kette. Der Miner kann jedoch eigene „Coins“ weiterhin zur eigenen Kette ankoppeln. Das wird aber nicht mehr die Bitcoin-Kette sein, sondern wie gesagt, seine eigene. Und dem entsprechend wird seine „Währung“ schon nicht mehr Bitcoin heißen, da sie nicht zur Bitcoin-Kette gehört. Es entsteht somit ein „Coin“ ganz anderer Art, umgangssprachlich manchmal als „ShitCoin“ bezeichnet: eine digitale Währung mit allen Eigenschaften einer digitalen Währung, die jedoch kein weiterer Miner oder nur ein sehr begrenzter Kreis der Miner akzeptiert.
Aber was ist, wenn auch ein wesentlicher Teil der Bitcoin-Miner die neue Version der Software akzeptieren und installieren (bzw. das vorgeschlagene „Hard Fork“ ebenso einspielen) und somit den neuen „Coin“ akzeptieren, wobei die restlichen Miner beim alten System bleiben? Dann nennt man den Vorgang die „Spaltung“. So entstanden zum Beispiel Bitcoin-Cash, oder Ethereum-Classic: eine Gruppe der Miner ändert die Regeln und geht weiter nach eigenen Regeln vor. Es ist deshalb immer die Frage, was die Mehrheit der Krypto-Gesellschaft bevorzugt.
Was wäre dann, wenn die meisten (mehr als 51%) Miner das „Hard Fork“ einspielen, um nach 21 Mio. Bitcoins weitere Bitcoins erstellen zu können?
Dieses Szenario sei rein technisch möglich. Es hängt, wie gesagt vom Update ab – „Hard Fork“. Es soll lediglich zeitnah bei der Mehrheit der Miner eingespielt werden, damit das Ganze funktioniert.
Warum sollte das nicht passieren?
Erstens wird es eventuell kein Miner riskieren, aus dem stark etablierten Bitcoin auf eine andere, unbekannte Währung umzusteigen. Zweitens glaubt jeder Bitcoin-Enthusiast stark an die Zukunft des Bitcoins. Doch rein technisch gesehen steht dem nichts im Wege. Viele „Hard Forks“ gab es sogar bereits in der Krypto-Geschichte. Und ob der Glaube an Bitcoin auch in der Zukunft weiterhin besteht, ist die Frage. Zum Thema „Bitcoin-Philosophie“ kommen wir auch noch einmal im letzten Teil separat.
Das interessanteste kommt zum Schluss! Lesen Sie im letzten Teil:
Bitcoin – ist das doch die größte Verschwörung aller Zeiten?
Die technische Details, über die man am wenigsten spricht.
Das Schlusswort und der wichtigste Fazit unserer Blogserie.
Das ist der 7. Teil der apano-Blogserie über Bitcoin und Blockchain. Allen, die Teil 1, Teil 2, Teil 3, Teil 4, Teil 5 und Teil 6 nicht gelesen haben, empfehlen wir, dies vorab zu tun.
Jetzt wissen wir, wie die Bitcoins entstehen, was sie sind und wie Sie damit zahlen können. Es bleibt darzustellen, wie Sie sie richtig aufbewahren, denn in ein normales Portmonee, Wertpapierdepot oder Giro-Konto gehören sie nicht.
In unseren Beispielen erstellen Max, Rita und Alex die Nachrichten, verschlüsseln und entschlüsseln sie mit privatem und öffentlichem Schlüssel etc. In der Tat beschäftigen sich Benutzer nicht mit der Verwahrung der Bitcoins. Diese Funktionen übernehmen die Software und Hardware. Zu der Hardware gehört das Bitcoin-Portmonee oder das Wallet.
Das Bitcoin-Wallet besteht aus einem privaten und öffentlichen Schlüssel, die wir schon kennengelernt haben. Der öffentliche Schlüssel (auch „Seed“ benannt) ist Ihre Bitcoin-Adresse und spielt dieselbe Rolle wie Ihr Bankkonto. Sie können den öffentlichen Schlüssel jedem geben, der Ihnen die Bitcoins überweisen sollte. Der private Schlüssel sollte hingegen nur Ihnen bekannt sein! Der private Schlüssel ist das Passwort zu Ihrem Wallet (wie ein PIN für Ihr Bankkonto).
Bei Bitcoin-Zahlungen sind nur die öffentlichen Schlüssel von Absender und Empfänger beteiligt (siehe Kapitel über die „Transaktionen und Zahlungen“). Für die Umwandlung Bitcoin-Euro oder Euro-Bitcoin braucht man eine Börse, die Bitcoins unterstützt. Die Börse verknüpft Ihr Bankkonto mit Ihrem Wallet und ermöglicht somit die Umwandlung in beiden Richtungen. Die Umwandlung ist gebührenpflichtig.
Man unterscheidet Software Wallet, Web Wallet (Hot Wallet), Cold Wallet und Hardware Wallet:
Software Wallet wird als Software auf Ihrem Gerät (PC oder Handy) installiert
Web Wallets (Hot Wallet) werden für Sie von Online-Handelsplattform erstellt
Cold Wallet ist ein Wallet, das keine Verbindung zum Internet hat. Dazu gehören die Wallets auf USB-Sticks, auf dem Papier etc. Sie können auf Ihrem Gerät mit der speziellen Software erstellt werden.
Hardware Wallets sind speziell für Kryptowährungen entwickelte Geräte
Bitcoin Portmonee
Das wichtigste Ziel ist es, den privaten Schlüssel zu schützen. Wer Zugang zu Ihrem privaten Schlüssel bekommt, bekommt auch Ihre Bitcoins. Verlieren Sie Ihren privater Schlüssel selbst, so werden die Bitcoins für niemandem zugänglich sein, für immer und ewig (theoretisch!).
Hier sind noch kurz die Vor- und Nachteile der jeweiligen Technologie.
Software WalletVorteil: Ihr Krypto Geld ist nicht auf einem Server, sondern lokal bei Ihnen gelagert Software Wallet Nachteil: Ihr privater Schlüssel ist auf Ihrem zum Internet angeschlossenen Gerät gespeichert und kann mit einem Virus gestohlen werden.
Web Wallet Vorteil: hohe Verfügbarkeit – Sie brauchen lediglich einen Internetzugang. Web Wallet Nachteil: Ein externes Unternehmen verwaltet Ihre Bitcoins. Theoretisch hat das Unternehmen auch den Zugang zu Ihrem Geld.
Cold Wallet Vorteil: Ihre Schlüssel befinden sich offline, relativ hohe Sicherheit, günstig. Cold Wallet Nachteil: Er kann verloren gehen.
Hardware Wallet Vorteil: Sehr hohe Sicherheit. Hardware Wallet Nachteil: Zahlungen sind langsam. Hier ist nochmals die mögliche Anwendung der Wallets abgebildet.
Nutzung von Kryptowährungen und Wallets
Nutzung von Kryptowährungen und Wallets
Pauschal kann man nicht sagen, welche Wallets man benutzen soll. Jeder Bitcoin-Besitzer sollte selbst für sich ein Sicherheitskonzept ausarbeiten. Er muss selber definieren, welche Wallets er haben möchte, welche Summen auf welchem Wallet er deponieren möchte und wie und wo soll er die Schlüssel aufbewahrt. Das Besitzen von Bitcoins erfordert also strenge Disziplin. Das ist jedoch auch in der klassischen Welt so. Fast jeder kennt jemanden, der seine Geldbörse verloren hat, dem sie gestohlen wurde oder der sie sucht und gerade nicht findet.
Verliert man den privaten Schlüssel so verliert man auch das Geld.
Die verlorenen privaten Schlüssel kann man (Stand heute) nicht wiederherstellen. Das liegt an Secure Hash Algorithmus SHA 256. Die aktuellen Rechner können die Anzahl der möglichen Kombinationen in mehreren Jahren nicht zählen (wiederum Stand heute!). Selbst Bitcoins gehen aber dabei nicht verloren. Sie bleiben einfach für keinen Besitzer verfügbar. Es gibt mittlerweile relativ viele solcher „für immer verlorenen“ Bitcoins. Mit dem steigenden Bitcoins-Preis wächst auch das Interesse, diese verlorenen Schlüssel zu finden, beispielsweise indem man alle möglichen Varianten „auf gut Glück“ ausprobiert (Brute Force). Das ist aber bis jetzt unseres Wissens niemandem gelungen.
Bitcoin: Das Positive zusammengefasst Bitcoin ist die erste Kryptowährung und viele große Anleger sind hier schon investiert. Bitcoin ist meist verbreitet und von vielen Anbietern unterstützt. Bitcoin wird immer öfter als Zahlungsmittel benutzt. Es wird nur 21 Mio. Bitcoins geben, was die Währung als inflationssicher qualifizieren sollte. Die zugrundeliegende Blockchain-Technologie öffnet eine neue Dimension in jeder Art des Informationsaustausches zwischen den Unternehmen oder den Vertragsparteien.
Das interessanteste kommt zum Schluss! Lesen Sie im Teil 8:
Bitcoin – ist das doch die größte Verschwörung aller Zeiten?
Die technische Details, über die man am wenigsten spricht.
Beträgt die maximal mögliche Zahl wirklich nur 21 Millionen Bitcoins?
Das ist der 6. Teil der apano-Blogserie über Bitcoin und Blockchain. Allen, die Teil 1, Teil 2, Teil 3, Teil 4 und Teil 5 nicht gelesen haben, empfehlen wir, dies vorab zu tun.
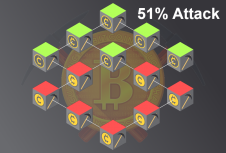
Double-Spending und 51%-Attacke sind das meist gefürchtete Probleme beim Blockchain. Auch hier gehen wir zurück zu unseren Beispielen mit Max, Rita und Alex.
Mal angenommen, Max möchte folgendes durchführen: Er hat nur 9 Bitcoins im Bestand, schuldet aber das Doppelte: 9 Bitcoins Rita und 9 Bitcoins Alex.
Max, obwohl er nur 9 Bitcoins hat, sendet ins Netz zwei gleiche Meldungen, aber mit unterschiedlichen Empfängern: Die erste Nachricht an Rita, die zweite an Alex.
Unterstellen wir zudem, dass Max ein großes Rechenzentrum hat, das einen Miner-Pool beinhaltet (ein Miner-Pool ist die Vereinigung von mehreren Minern). Er hat vor, eigene Transaktionen selbst zu bestätigen und somit die Gesamtkette zu fälschen.
Es geht los mit dem Prüfprozess, der – wie wir schon wissen – rechnerisch erschwert ist und immer unterschiedliche Zeit braucht.
Einige Miner sehen, dass Max an Rita zahlen möchte und fangen damit an, diese Transaktion Nr.1 zu prüfen, andere hingegen sehen, dass Max 9 Euro an Alex zahlen möchte und fangen damit an, die Transaktion Nr. 2 zu prüfen.
Irgendwann findet ein Miner die Lösung. Mal angenommen, ein Miner hat zuerst zu der Transaktion 2 die Lösung gefunden und meldet das an allen anderen Miner. Die Miner prüfen die Lösung und akzeptieren sie. Somit wird die Kette mit der Transaktion Nummer 2 ein Stück länger als mit der Transaktion Nummer 1. Und hier passiert das wichtigste: alle Miner lassen die Transaktion Nummer 1 bei Seite, bzw. arbeiten mit der Transaktion nicht mehr, weil die Kette mit der Transaktion Nummer 2 länger geworden ist und dementsprechend als richtig angesehen wird. Die Miner bevorzugen immer die längere Kette.
Max gibt aber nicht auf und erstellt mit eigenen Rechnerkapazitäten weiterhin die Lösungen für die Kette Nummer 1. Er ist aber allein beim Rechnen geblieben, denn alle anderen bearbeiten weiterhin die Kette Nummer 2 und schreiben somit die richtige Transaktionsgeschichte. Hätte Max mehr als die Hälfte aller Rechnerkapazitäten im Netz, so hätte er natürlich die Chancen, die Kette Nummer 2 zu überholen und seine Fake-Geschichte als die Wahrhafte zu verkaufen. Das ist wie gesagt nicht gänzlich ausgeschlossen, jedoch extrem unwahrscheinlich.
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Zustimmung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.