Stellen Sie Ihre Geldanlage für 2018 richtig ein!

In den letzten drei goldenen Jahrgängen 2009, 2010 und 2013 waren Aktien und Anleihen gleichermaßen große Gewinner. Die massiven, globalen Zinssenkungen der Notenbanken befeuerten die Anleihemärkte. Aktien wurden in diesem Sog mit nach oben getragen, denn mit eben jenen Zinssenkungen wurde die große Rezessionsfurcht nach der Finanzmarktkrise eingestampft und den Inverstoren neues Vertrauen in die Weltwirtschaft eingeimpft.

Rückblick auf 2017

Auch 2017 war ein Jahrhundertjahrgang – aber nur für Aktienanleger. Dieses Mal gingen die Halter von Anleihen weitest gehend leer aus. Es bedurfte recht selektiver Vorgehensweise, um mit Festverzinslichem Geld zu verdienen. Das verwundert aber nicht, denn angesichts einer florierenden Weltwirtschaft und fehlender Angst an den Kapitalmärkten ist eine Rendite nahe 0% schlichtweg zu wenig.  Zudem ließ die überaus wichtige US-Notenbank FED keinen Zweifel daran, dass sie begonnen hat, das ungewöhnlich niedrige Zinsniveau wenigstens ein Stück weit wieder zu normalisieren.

Mit dem Wiedererstarken der europäischen Volkswirtschaften erholte sich auch der Euro kräftig gegen nahezu sämtliche Weltwährungen. Das hält zwar hierzulande die Preise niedrig, hatte aber fatale Auswirkungen für global agierende Anleger und Fondsmanager. Denn erstmals seit vielen Jahren steuerten die Währungen 2017 keinen Zusatzgewinn („Windfall“) bei, sondern kosteten teils richtig viel Geld. So ist es kein Wunder, dass viele der bekannten und großen Fonds, die variabel in Aktien, Anleihen und Währungen investieren und von denen der Anleger über Jahre hinweg hohe Wertzuwächse gewöhnt war, über die letzten 12 Monate lediglich Gewinne von 2-3% erwirtschafteten – trotz eines Aktien-Superjahres.

Was erwartet uns 2018?

Die Bewertungen der Aktienmärkte sind inzwischen hoch, das wird unisono von nahezu allen großen Analystenhäusern konstatiert. Trotzdem gibt es aber Kennzahlen, wie z.B. die Dividendenrendite, die vermuten lassen, dass ein großer Crash nicht unmittelbar droht. Zudem läuft es in allen relevanten Wirtschaftsregionen rund, so dass die Unternehmensgewinne weiter klettern dürften. Jedoch fällt derzeit auf, dass die Märkte nicht mehr breit getragen werden, sondern hauptsächlich von Branchenrotation leben. Das bedeutet, einige Branchen stagnieren bzw. geben leicht nach, während andere zeitgleich recht gut laufen. Das Verhältnis von Gewinnern und Verlierern steht an vielen Handelstagen bei 50:50 oder sogar darunter.

Das lässt zwei Schlüsse zu: die Marktteilnehmer sind bereits mit hoher Quote investiert und es fließt kein neues Geld an die Börsen. Da ist es sicher nicht hilfreich, dass die US-Notenbank FED den Märkten über die Anleihenmärkte nun immer mehr Liquidität entziehen wird. In diesem Prozess („Quantitative Tapering“) wird die FED fällig werdende Staatsanleihen nicht mehr wie bislang automatisch ersetzen – also faktisch aufkaufen und dafür dem Markt frisches Geld zur Verfügung stellen – sondern in einem Monat für Monat ansteigenden Ausmaß die Fälligkeiten dem Markt überlassen. Dieser Prozess verknappt die Liquidität in steigendem Ausmaß – Monat für Monat.

Anleihen machen Aktien zunehmend Konkurrenz

Jedoch ist das Ausmaß anfangs noch nicht gravierend. Vergangene Versuche der Notenbanken, die Märkte von Kapitalspritzen zu entwöhnen, sind jedoch bislang gescheitert. Auch dieses Mal steht zu befürchten, dass der Effekt die Stimmung der Börsianer im Jahresverlauf 2018 deutlich eintrüben wird. Denn was passiert? Die FED fällt als Nachfrager nach Anleihen zunehmend aus – weniger Nachfrage bedeutet, dass der Preis fällt (unter Ausklammerung sonstiger möglicher Einflussfaktoren). Fallende Preise für Anleihen bedeuten aber: steigende Zinsen. Dieser  Effekt ist bei den kürzer laufenden Papieren bereits jetzt deutlich sichtbar. Wenn aber Zinserhöhungen via USA zu erwarten sind, werden sich insbesondere Käufer von Staatsanleihen weltweit tendenziell eher zurück halten, was die Renditen noch schneller anschieben kann. Denn weniger Nachfrage bedeutet niedrige Preise (Kurse).

Werden aber Anleihen tendenziell billiger, steigt ihre Rendite. Damit werden sie als Konkurrenzprodukt für Aktien zunehmend gefährlicher. Spätestens bei einer Rendite von 3% für 10-jährige US-Staatsanleihen ist sogar eine massive Rück-Umschichtung der institutionellen Großanleger von Aktien in Anleihen gut vorstellbar. Aktuell liegt diese Kennzahl erst bei 2,4%, es ist also noch nicht akut gefährlich. In der zweiten Jahreshälfte 2018 sollte sich ein Investor aber  darauf einstellen, zumal die FED die feste Absicht hegt, in 2018 die Kurzfristzinsen noch drei Mal zu erhöhen. Das wird den Renditeanstieg in den USA wahrscheinlich  sogar beschleunigen. Das Jahr mit dem prägnantesten Zinsanstieg der letzten drei Dekaden war 1994. Wie performte der DAX in jenem Jahr? Es war eines der wenigen negativen Jahre des deutschen Leitindex.

Ihr Rüstzeug für 2018

In vielen Kapitalmarktausblicken großer Banken und Analysehäusern, beispielsweise der Commerzbank AG sowie auch Schroders, wird den Investoren ein Beimischung von „Alternative Investments“ geraten. Insbesondere Momentum-Strategien werden als wichtiges Diversifikationsinstrument für steigende und fallende Märkte empfohlen. Alternative Strategien und Lösungswege – genau das ist seit mehr als 15 Jahren die Kernkompetenz von apano Investments.

Profitieren von steigenden und fallenden Märkten

Wenn auch erst jetzt in aller Munde: digitale Vermögensverwaltung ist keine neue Erfindung, sondern es gibt sie bereits seit vielen Jahren. Bereits 1990 startete das Trendfolgesystem AHL der britischen Man Group plc, eines der weltweit bekanntesten und erfolgreichsten Computer gesteuerten vollautomatischen Handelssysteme. In einer Vielzahl von Märkten wird in Auf- und Abwärtstrends investiert. Das Besondere an dieser Anlagestrategie ist, dass sie sich gerade in schlechten Aktienjahren außergewöhnlich positiv entwickelt haben. Seit 2009 können Anleger diesen digitalen Vermögensverwalter in Gestalt des Man AHL Trend  als offenen Investmentfonds ganz einfach und bequem erwerben. Werden die weltweiten Aktien 2018 weiter steigen oder fallen? Welche Regionen und welche Branchen sollten bevorzugt werden?

Von hohen Aktien profitieren und gleichzeitig Werte sichern

Mit dem apano Global Systematik erwerben Sie einen Investmentfonds, der anstrebt, an steigenden Aktienmärkten angemessen zu partizipieren. Das Besondere an diesem Fonds: Er ist aber auch in der Lage, sich konsequent und notfalls komplett aus Aktien zurück zu ziehen. Die Entscheidung über den Investitionsgrad und die Zielinvestments (ETFs) treffen die Fondsberater emotionsfrei-systematisch mittels eines automatisierten Wertsicherungskonzepts. Dieses greift auf Messergebnisse zu, die ein global ausgerichteter Stimmungsindex täglich liefert.

Hohe Diversifikation und Schwerpunkt auf Long-Short-Aktien

Der Investmentfonds apano HI Strategie 1 ist sehr breit diversifiziert aufgestellt. Er investiert in acht verschiedene Anlagestile: Aktien sowie Discounter, Trendfolger, Anleihen, Long-Short-Aktien, marktneutrale Aktien, Wandelanleihen, Global Macro, Kasse. Dabei greift er sowohl auf aktiv gemanagte Fonds von großen Häusern oder aber auch kleineren Boutiquen zurück, als auch auf passive Index-Bausteine. Die Gewichtung der Manager und Stile ist flexibel, jedoch liegt das Schwergewicht auf Long-Short-Aktien und marktneutrale Aktien. Viele Marktteilnehmer erwarten, dass 2018 eine Renaissance dieser beiden Anlagestile einläuten wird. Ihre Begründung: die „Short-Seite“ dürfte 2018 wesentlich mehr Möglichkeiten bereithalten als die vergangenen drei Jahre.

Regelmäßiges Einkommen bei geringer Volatilität

Mit dem OVID Infrastructure HY Income UI haben Anleger die Chance, einen Rentenfonds mit attraktiver Rendite zu erwerben. Der große Renditeunterschied zu den Top-Bonitäten wirkt wie ein Stoßdämpfer, so dass der zu erwartende globale Renditeanstieg diesen Fonds kaum belasten wird. Die durchschnittlichen Laufzeiten der Fonds-Komponenten sind kurz, was das Zinssteigerungsrisiko noch weiter abmildert. Laufende Fälligkeiten könnten zudem umso attraktiver reinvestiert werden.

Normalerweise sind „High Yields“ mit Vorsicht zu genießen – die hohe Rendite gibt es bekanntlich ja wegen der schlechteren Bonität der Schuldner. Hier gilt jedoch: der Fonds ist sehr breit in mehr als 70 Schuldner diversifiziert und die kurzen Laufzeiten minimieren das Ausfallrisiko.
Das Wichtigste: die Unternehmen sind allesamt im Bereich Infrastruktur tätig, dessen Modernisierung und Ausbau haben weltweit nahezu alle Nationen als eines ihrer wichtigsten Nahziele auf ihrer Agenda. Zudem bleibt die konjunkturelle Großwetterlage günstig – also kein Umfeld, in dem Infrastrukturfirmen straucheln.
Vom apano-Cup bis zum Tennis-Weltmeister

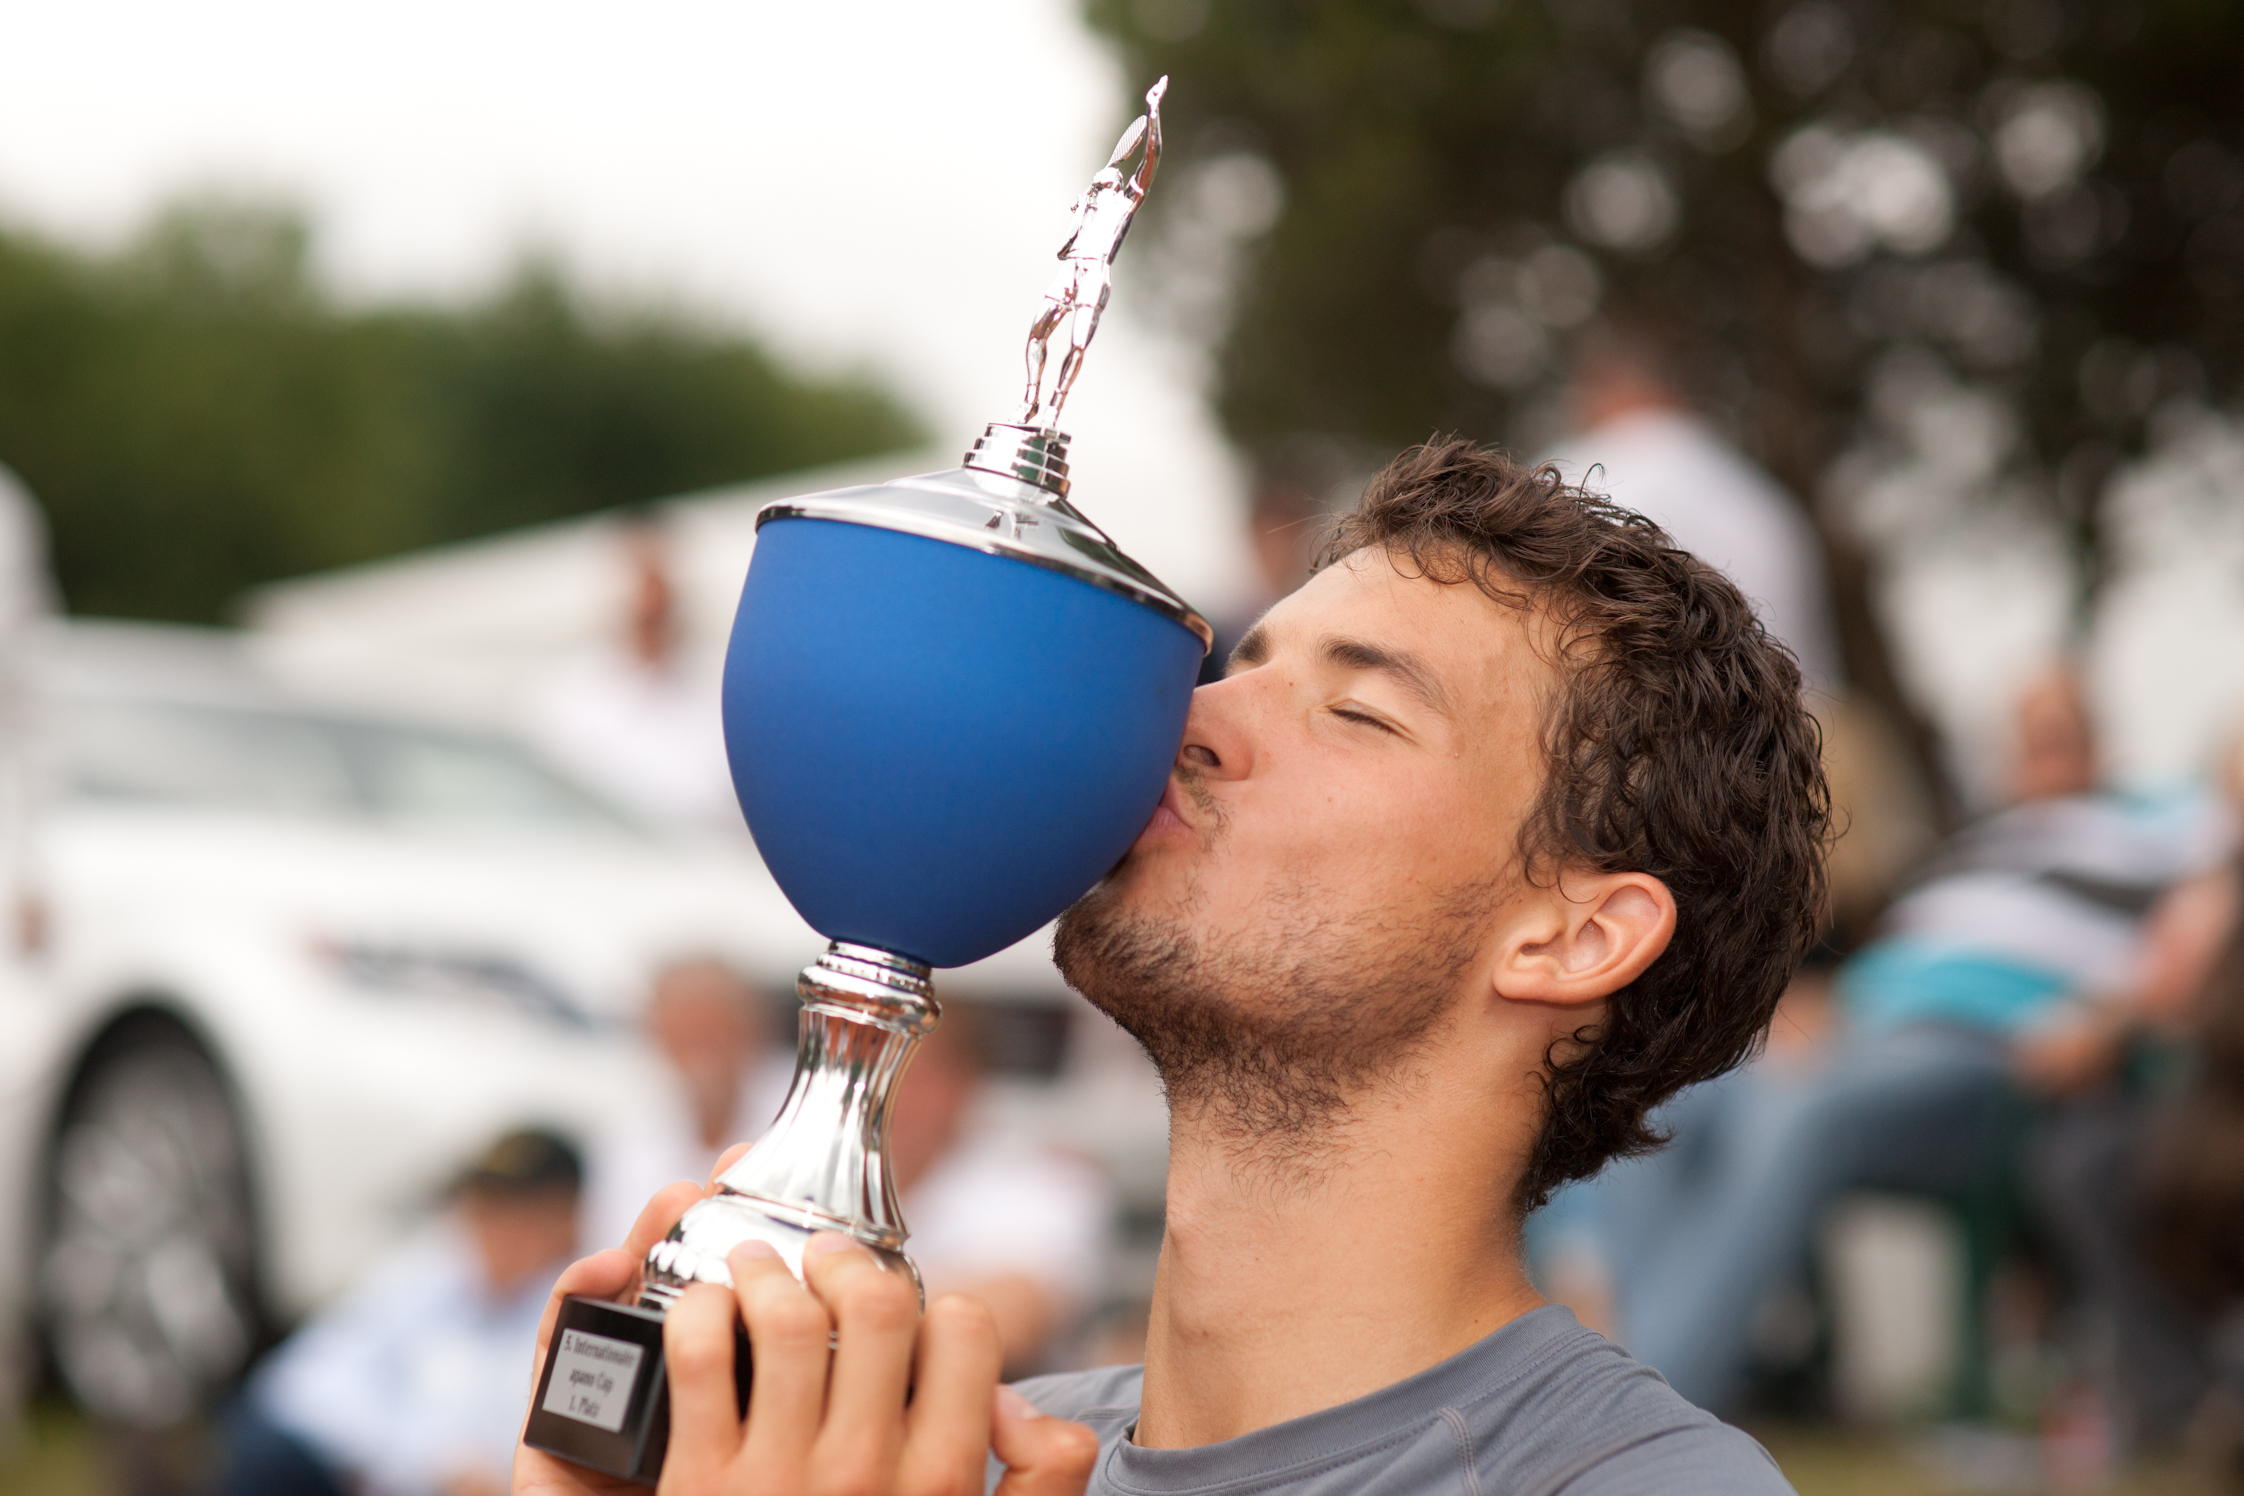
Über viele Jahre bis 2013 veranstaltete apano Investments gemeinsam mit dem Dortmunder Tennisklub Rot-Weiß den apano-Cup, das damals größte und bestbesetzte Turnier weit und breit. Schon damals galt das 2011 als ATP Challenger Turnier, hauptsächlich aber als ITF Future-Turnier ausgetragen, als Bühne und Sprungbrett für große Talente der internationalen Tennisszene.

Sieger des apano-Cups 2010 und heutiger Tennis-Weltmeister Grigor Dimitrov

Dass es einer der Teilnehmer aber mal bis zum Tennisweltmeister bringen würde, war aber trotzdem wohl kaum abzusehen. Genau das ist am vergangenen Wochenende nun passiert. Der Bulgare Grigor Dimitrov, mehrfacher apano-Cup-Teilnehmer und Sieger von 2010, gewann in London das ATP WM-Finale und krönte sich somit selbst zum Tennisweltmeister. Im Endspiel bezwang er den Belgier David Goffin, der zuvor keinen Geringeren als Roger Federer aus dem Turnier geworfen hatte, in drei Sätzen und konnte sich über 2,5 Millionen US-Dollar Preisgeld freuen. Der heute 26-jährige Dimitrov rangiert damit nun direkt hinter dem Spanier Rafael Nadal und dem Schweizer Roger Federer auf Rang drei der Tennis-Weltrangliste. 2010 gewann der damals 19 Jahre alte Dimitrov das Finale in Dortmund übrigens ebenfalls gegen keinen Unbekannten. Er bezwang damals den Newcomer und Publikumsliebling Jan-Lennard Struff glatt in zwei Sätzen. Struff trug sich später noch in die Siegerliste des apano-Cups ein, spielt heute im Davis-Cup für Deutschland und rangiert aktuell auf Platz 53 der Weltrangliste. Ich persönlich kann mich übrigens noch sehr gut an beide, Dimitrov und Struff, erinnern, da ich damals die Ehre und das Vergnügen hatte, die Siegerehrung durchzuführen. Beide sind mir als sympathische Menschen und faire Sportler in Erinnerung geblieben.

Zu Besuch auf der Leitmesse der Finanz-Branche – DKM

Am Mittwoch besuchte ich die DKM, das ist eine der wichtigsten Messen unserer Branche. Ein Highlight war das Aufeinandertreffen von Peer Steinbrück und Christian Lindner zu einem rhetorisch spannenden Rededuell. Themen wie Erbschaftsteuer, Rettungspakete für Griechenland und die zukünftig zu erwartende Notenbankpolitik wurden kontrovers diskutiert – gute Argumente für ihren jeweiligen Standpunkt fanden beide.

Neue EU-Vorschriften für die Finanzmärkte
Ich nutzte den Tag, um mir anzuhören, was die Branche derzeit am meisten bewegt. Mit Abstand wichtigstes Thema war die sogenannte MiFID II. Dabei geht es um die neuen EU-Vorschriften für die Finanzmärkte, die ab Januar 2018 in Kraft treten. Dies betrifft zum einen die Ausgestaltung der Produktinformationen. Unglücklicherweise zeitgleich stehen auch die Anpassungen zum neuen Investmentsteuergesetz an. Dieses tritt zwar erst 2019 in Kraft, bezieht sich aber inhaltlich auf 2018. Was passiert also derzeit? Obwohl sich im Innenleben der einzelnen Produkte eigentlich nichts oder kaum etwas ändert – weder in der Steuerbelastung noch bei den Gebühren oder bei den Prozessen der Fondsmanager – führt die im leserfreundlichen Juristendeutsch verfasste neue Dokumentation, die deswegen derzeit in die Briefkästen der Anleger flattert, vereinzelt leider zu Missverständnissen. Auch uns als apano betrifft das Thema. Mein Tipp: bei Fragen zu unseren Fonds  am einfachsten entweder an den Berater wenden, der die Wertpapiere verkauft hat oder aber direkt an uns.

Was sollten Anleger in der Nullzinsphase beachten?
Das zweite große Thema war, was denn ein Anleger in der sicher noch über Jahre anhaltenden Phase von Nullzinsen auf Sparbuch und deutschen Staatsanleihen machen soll. Eindeutiger Tenor aus allen Foren, die ich besuchte, war: an Aktien führt kein Weg vorbei. Dabei wurde aber stets betont, dass dabei unbedingt global vorzugehen sei. Zur Umsetzung sei durchaus auch ein Portfolio auf ETF-Ebene empfehlenswert. Aber egal, ob mit Einzelaktien bestückt oder mit ETFs: entscheidend sei, dass der Fonds flexibel sein müsse. Das Risiko müsse dynamisch gemanagt werden. Idealerweise ein Multi-Asset-Ansatz, der aus Aktien auch temporär ganz aussteigen könne. All das trifft zu 100 Prozent auf unseren Investmentfonds apano Global Systematik zu, so dass ich diese Erkenntnisse sehr befriedigt zur Kenntnis nahm. Aber auch für unseren Fonds apano HI Strategie 1 sprachen sich viele Referenten indirekt aus. Denn in Zeiten eines hohen Gleichlaufs der Aktien-  und Rentenmärkte gepaart mit  Höchststand beider Anlageklassen werde es immer wichtiger, alternative Ideen – so zum Beispiel Marktneutrale oder Long-Short Fonds – in das Anlagekalkül mit einzubeziehen. Diese beiden Gattungen stellen etwa 40 Prozent der Zusammensetzung des apano HI Strategie 1.


Kippt die Stimmung?

Es ziehen erste Wolken auf: der Index für Schwellenländer-Anleihen (EM-Bonds) ist aus seinem 1-jährigen Aufwärtstrend gerutscht und der ESX 50 Net Return-Index liegt nun unter seinem 20-Tage-Durchschnitt. Noch ist es aber zu früh, um besorgt zu sein. Die anderen Signale des apano-Stimmungsindex sind allesamt noch entspannt. Aber erhöhte Wachsamkeit ist angebracht, denn an den Börsen verlieren diejenigen Firmen, die mit ihren Quartalszahlen enttäuschen, seit Beginn der Berichtssaison viel stärker, als die positiv überraschenden Unternehmen zulegen. Das zeigt, dass der Markt viel  Gutes eingepreist hat. Was zudem bedenklich stimmt: insbesondere in Europa halten sich die Firmen mit optimistischen Aussagen über die Perspektiven für das kommende Quartal auffallend zurück.

Es ist nun abzuwarten, was die EZB gleich verkünden wird. Konsensmeinung ist eine Reduktion des Anleihen-Kaufprogrammes auf 30 Mrd. ab Januar 2018, einhergehend mit einer Verlängerung bis Ende 2018. Noch viel wichtiger ist, wie die Märkte – insbesondere der US-Dollar – auf die Beschlüsse reagieren werden. In den USA haben sich wegen politischer Querelen innerhalb des Lagers der Republikaner die Hoffnungen auf eine zeitnahe Steuerreform offenbar wieder etwas verflüchtigt. Zumindest deutet der Russel 2000 in diese Richtung, denn dieser Index für überwiegend inneramerikanisch aktive Nebenwerte notiert seit gestern für den Oktober wieder im Minus.

Starke Kaufsignale für den US-Dollar

Seit Jahresanfang kannte der US-Dollar zum Euro nur eine Richtung: abwärts. Nach einem Wertverfall von in der Spitze 17% hat sich aber zuletzt eine Stabilisierung angedeutet. Diese scheint sich nun zu einer zumindest temporären Trendwende weiter zu entwickeln.

Vier Gründe sprechen derzeit für den US-Dollar

Da ist zum einen der eskalierende Nordkorea-Konflikt. Von jeher gilt der US-Dollar als Schutzhafen in geopolitisch unsicheren Zeiten. Zweitens: in Spanien steht am 1. Oktober ein wichtiges Referendum zur Unabhängigkeit an. Inwieweit dies nachhaltige Auswirkungen haben wird, ist derzeit noch nicht abzusehen. Unsicherheit macht sich aber bereits seit Wochen in den fallenden Kursen für spanische Staatsanleihen bemerkbar. Es ist nicht auszuschließen, dass sich – es gibt bereits vereinzelte böse Vorahnungen auf Italien in 2018 – der Rückzug aus südeuropäischen Staatsanleihen weiter fortsetzt und die damit verbundene Unsicherheit negative Auswirkungen auf den Euro hat. Der dritte Grund für den US-Dollar liegt im Beginn des Quantitative Tapering – also der sukzessive zunehmenden Verknappung von US-Staatsanleihen, wobei dieser Effekt noch verstärkt wird durch die für Dezember angedachte dritte Zinserhöhung in den USA. Mit dem vierten Argument möchte ich abschließen: die aktuelle Charttechnik zeigt, dass der US-Dollar erstmals seit Monaten seinen steilen Abwärtstrend verlassen hat. Zudem ist er zum Euro sogar wieder über seine 50-Tage-Durchschnittlinie geklettert.

In unserem weltweit in Aktien-ETFs investierenden Fonds apano Global Systematik haben wir deshalb die US-Dollar Quote nach Monate langer deutlicher Untergewichtung nun wieder erhöht.

Sieht entspannt aus, wenn da nicht der drohende Shutdown wäre

Die erneute Provokation Nordkoreas löste Dienstag früh rund um den Globus verstärkte Verkäufe in einem bereits nervösen Börsenumfeld aus. Zu dieser Abgabewelle gesellte sich ein erneuter Schwächeanfall des US-Dollars. In der Summe waren beide Impulse stark genug, um den  apano-Stimmungsindex kurzzeitig auf den tiefsten Stand seit über einem Jahr zu drücken. Nachdem jedoch eine erneute (verbale) Eskalationsspirale ausblieb, kehrte unser Index schnell wieder in seine zuversichtliche Bewertung der Gesamtlage zurück. Das globale Bild ist jedoch bereits seit einiger Zeit nicht mehr harmonisch rosarot: Industrierohstoffe haussieren und sowohl Aktien als auch Anleihen der Schwellenländer bewegen sich auf Mehrjahres-, teilweise sogar auf Allzeithochs. Auch die großen amerikanischen Aktienindizes bestechen weiterhin mit lässiger Robustheit. Aber die Unternehmen aus Euroland und Japan ächzen bereits seit etlichen Wochen unter ihren immer festeren Währungen. Nicht ohne Grund stand der DAX kurzzeitig am Dienstag 1000 Punkte unter seinem Hoch vom Mai.

Wachstum motiviert zum mutig sein

Wie geht es nun weiter? Kritische Beobachter sagen, dass das insgesamt recht lustlose Geplänkel der letzten Monate der Auftakt zu einer größeren Korrektur ist. Optimistischere Stimmen halten dagegen, dass sich die Börsen im kalendarisch bedingten Sommerloch doch gar nicht so schlecht geschlagen haben – da gab es schon ganz andere August-Monate. Die Konjunktursignale sind ordentlich, aus allen Regionen der Welt wird schönes Wachstum gemeldet. Ein Zinsanstieg größeren Ausmaßes ist nicht in Sicht. Abgaben an den Börsen – insofern nicht unternehmensspezifisch bedingt – werden sehr schnell wieder aufgeholt: es scheint genügend Liquidität an der Seite zu stehen. Es könnte an der Zeit sein, wieder etwas offensiver zu werden. Das energische und erfolgreiche Abwehren des „Satzballs“ am Dienstag dürften nun die Bullen in ihrer Meinung bestärken und mutiger machen. Wir interpretieren die schnelle Rückeroberung wichtigen Terrains im apano-Stimmungsindex so, dass wir in dem von uns betreuten Fonds apano Global Systematik die Aktienquote nach einigen Monaten relativer Zurückhaltung nun über mehrere Tage verteilt sukzessive wieder erhöhen.

Ein Shutdown steht kurz bevor

Natürlich darf der Ende September drohende „Shutdown“ in den USA – dabei geht es um die wieder einmal anstehende Anhebung der Schuldenobergrenze – nicht ignoriert werden. Die Fronten scheinen verhärtet, weil Präsident Donald Trump unbedingt das Budget für die Mauer nach Mexiko dort implementiert sehen will. So ganz Vollgas geben im Vorfeld dieses drohenden Events wäre sicher leichtsinnig. 2011 brach der S&P während eines Shutdowns um 11% ein. Freilich kamen damals mehrere schwer gewichtige  Komponenten zusammen. So grassierte u.a. die Furcht vor einem „Double Dip“, also dem nochmaligen Rückfall in die globale Rezession (nach 2008/2009). So schlimm wird es also sicher nicht wieder kommen. Aber etwas Pulver werden wir uns für die heiße Phase der Shutdown-Diskussion trocken halten. Zudem denken wir über derzeit recht günstig erhältliche Absicherungsinstrumente nach. Es klingt vielleicht unlogisch, aber wegen der besonderen Eigendynamik einiger Absicherungsmechanismen kann es durchaus wirtschaftlichen Sinn machen, während des Septembers einerseits die Aktienquote zu erhöhen und andererseits das Depot teilweise und auf kurze Zeit begrenzt abzusichern.

Chicken Game

Zwei Wagen rasen aufeinander zu. Aber im letzten Moment weicht der Angsthase aus und der Nervenstarke heimst die fette Siegprämie ein. Oder etwa doch nicht? Was, wenn beide darauf wetten, dass der andere kneift? Totalcrash – beide sind tot. Das Feiglingsspiel ist Komponente der 1994 mit dem Nobelpreis ausgezeichneten Spieltheorie. Um zu gewinnen, können  deftige Schikanen eingebaut werden: so steigen die Chancen zu siegen deutlich, wenn es gelingt, den anderen glaubhaft von der eigenen Standfestigkeit zu überzeugen. So kann einer der Fahrer seine Entschlussfreudigkeit unterstreichen, indem er sich zuvor betrinkt und damit seine Unzurechenbarkeit demonstriert  und/oder indem er während der Fahrt sein Lenkrad aus dem Fenster wirf

Neue Eskalationsstufe im Nordkoreakonflikt zwingt zur Risikoreduktion  
An genau dieses Chicken Game dachte ich, als letzte Woche zuerst Japan berichtete, dass Nordkoreas Militär nun in der Lage sei, seine Raketen mit Miniatur-Atomsprengköpfen zu versehen und unmittelbar nach dieser Meldung Donald Trump Nordkorea „Feuer und Wut“ in Aussicht stellte,   sollte es seine Verbalangriffe gegen die USA nicht einstellen. Nun drohen also beide Staatsoberhäupter mit einem Präventivschlag. Damit ist eine neue Eskalationsstufe erreicht, auf welche die Fondsmanager und Vermögensverwalter reagieren mussten. Kein Wunder also, dass am 8. August mitten im schönsten Börsenhöhenflug – Sekunden zuvor noch hatte der S&P 500 mit 2490 Punkten ein neues Rekordhoch erreicht – um 18.15h die Märkte abrupt kippten, als der US-Präsident an seinem Feriendomizil in New Jersey sein Statement gab. Folgerichtig gerieten im weiteren Wochenverlauf die globalen Aktienmärkte und Hochzinsanleihen unter Druck. Dagegen schossen die „Risk off“-Instrumente, also Volatilitäts- und Kreditabsicherungsprämien, Top bewertete Staatsanleihen  sowie der Goldpreis in die Höhe.

Auch wenn sich bereits seit Freitagabend wieder eine gewisse Beruhigung zeigt: die nächste Eskalationsphase in diesem Chicken Game steht den Märkten vielleicht  in Kürze noch bevor. Denn am 21. August beginnt das von Nordkorea heftig kritisierte US-südkoreanische Manöver „Ulchi Freedom Guardian“ mit ca. 2.500 zusätzlichen US-Soldaten vor Ort. Was, wenn genau dann Kim Jong-un einen weiteren Raketentest unternimmt?

 
Wie reagieren wir auf die aktuelle Situation?
Nüchtern betrachtet muss der Anleger derzeit (noch) nicht zu ängstlich sein: sowohl General Joseph Dunford  als auch Verteidigungsminister James Mattis verwenden weiterhin gemäßigte Rhetorik, es sind keine zusätzlichen Truppen in Bewegung gesetzt worden, die Alarmstufe für die 28.000 in Südkorea stationierten US-Streitkräfte wurde nicht erhöht, es gab bislang keine Aufforderung an die Angehörigen der Soldaten,  das Land zu verlassen. Solange sich diese Parameter nicht deutlich  verschieben, erscheint ein massiver Abbau des Risikos nicht erforderlich zu sein. Trotzdem: so unrealistisch, wie ein Totalzusammenstoß auch weiterhin sein mag, die Wahrscheinlichkeit dafür ist gestiegen. Ein verantwortungsbewusster Fondsmanager muss deshalb die in der Spieltheorie vorkommende Alternative „beide verlieren, weil keiner nachgibt“ etwas stärker berücksichtigen. Eine graduelle Risikoreduktion ist zwingend die logische Konsequenz. Selbstverständlich haben auch wir deshalb in den beiden von uns betreuten Fonds diesem Sachverhalt Tribut gezollt und die Liquidität erhöht. So weist z.B. der apano Global Systematik aktuell eine hohe Cashquote von 25% auf. Damit wollen wir – um in der Begrifflichkeit zu bleiben – zunächst mal vom „Spielfeldrand“ aus zuschauen.

Geoplitik und US-Notenbankprotokoll vergraulen die Anleger

Bis 20.00 Uhr war gestern die Börsenwelt in Ordnung. So kletterte der Technologie-Index Nasdaq 100 um 19.40h auf ein neues Allzeithoch. Dann jedoch kippte die Stimmung abrupt – aus einem schönen Verlaufsplus wurde am Ende ein fettes Minus. Was war passiert? Kurz zuvor war die Abstimmung über eine Syrien-Resolution am Vetorecht Russlands gescheitert. Es geht dabei darum, dass der Angriff auf Chan Scheichun lückenlos aufgeklärt werden soll. Das ist sehr wichtig, denn nachdem US-Präsident Trump nahezu zeitgleich von einer tiefgreifenden Meinungsänderung gegenüber Assad sprach, ist die Gefahr näher gerückt, dass sich USA und Russland in Syrien als direkte Gegenspieler gegenüber treten. In dem Resolutionsentwurf werden u.a. detaillierte Angaben über die Lufteinsätze des syrischen Militärs, darunter auch Flugpläne vom Tag des Angriffs gefordert. Außerdem müsse Syrien Zugang zu relevanten Militärflugplätzen gewähren, von denen möglicherweise Chemiewaffen abgefeuert wurden. Nach einer von Russland geforderten Umformulierung könnte der Entwurf heute zur Abstimmung gelangen. Sollte sich bewahrheiten, dass das syrische Militär Giftgas eingesetzt hat, wäre dies vielleicht der entscheidende Auslöser, um die Russen zu bewegen, ihre Unterstützung für Assad aufzugeben. Sollte Russland dies aber nicht tun, könnten die USA in Zugzwang kommen. Das Säbelrasseln wird lauter. Nachdem Donald Trump bereits kürzlich warnte, er werde nicht zulassen, dass Nordkorea über atomwaffenfähige Fernwaffen verfüge, die die USA bedrohen – dies kann bereits in wenigen Jahren der Fall sein – ist die Wahrscheinlichkeit mit dem gestrigen Tag weiter gestiegen, dass Amerika in einen Krieg zieht. Diese Befürchtungen sind zwar zum derzeitigen Zeitpunkt noch sehr diffus, es muss aber gesehen werden, dass in Anbetracht der hohen Bewertungen die Anleger hellhöriger sind. Es ist in den Aktienkursen viel Optimismus und sehr wenig Negatives eingepreist.

FED tat ihr Übriges

Das um 20.00h veröffentlichte FED-Protokoll der letzten US-Notenbanksitzung tat sein Übriges, um die gute Laune der Anleger zu verderben. Denn die FED sprach ganz offen das Thema der Bilanzverkleinerung an. Es geht darum, dass die US-Notenbank seit der Finanzkrise mehrere Billionen US-Dollar an Anleihen in ihre Bücher genommen hat und somit der US-Wirtschaft ungeheure Liquidität zur Verfügung stellte. Nun wäre es laut FED an der Zeit, darüber nachzudenken, dieses Volumen abzusenken. Das soll geschehen, indem ein Teil der fast 800 Mrd. US-Dollar an Anleihen, die bis Ende 2019 fällig werden, nicht durch Anschlusskäufe ersetzt werden soll. Damit die Auswirkungen nicht zu restriktiv sind, wird nun vermutet, dass eventuell stattdessen die US-Notenbank davon abrückt, 2018 wie ursprünglich geplant, die FED-Rates (da sind die von ihr direkt beeinflussten Zinssätze), dreimal zu erhöhen. Das ist übrigens der Grund, warum gestern weder die US-Anleihen zur Schwäche noch der US-Dollar zur Stärke neigten. Beide Effekte wären zu erwarten gewesen nach der Ankündigung der Bilanzverkleinerung. Verlierer dieser Entwicklung waren im Anschluss an das FED-Protokoll insbesondere die Bankaktien, da diese die Hauptprofiteure steigender FED-Rates sind.

Irritierend ist, dass diese Aussagen des FED-Protokolls nicht wirklich überraschend neu waren. New Yorks FED-Gouverneur William Dudley hatte bereits in einem Bloomberg-Interview vor einigen Tagen darüber gesprochen. Das zeigt, dass identische Nachrichten ganz unterschiedliche Reaktionen auslösen können. Je nachdem, wie eben das jeweilige Sentiment ist.

Ergänzend hier noch zwei schlechte Nachrichten: Es gab auch warnende Stimmen seitens der FED, dass Realassets wie Aktien derzeit teuer wären. Zudem äußerte sich die US-Regierung zurückhaltend in Bezug auf die schnelle Umsetzung der von den Börsianern dringend erwarteten Steuerreform. Beides auch nicht wirkliche „heiße Infos“, jedoch im nervösen Umfeld sicher nicht schön zu lesen.

apano-Stimmungsindex weiter „zuversichtlich“

Der apano-Stimmungsindex kann das zuversichtliche Terrain noch so eben verteidigen. Ich glaube nicht, dass die beiden Staatsmänner Donald Trump und Xi Jinping bei ihrem zweitägigen Treffen auf Konfrontationskurs gehen. Insbesondere die Themen Nordkorea und Handel sind für beide zu wichtig. Deshalb ist gut vorstellbar, dass dieses Treffen dann wieder für eine Kursstabilisierung sorgt. Selektion bei der Auswahl der Regionen und Branchen erscheint aber zunehmend wichtiger zu werden. Während im ersten Quartal 2017 praktisch alle Branchen gut performten, deutet das junge Q2 auf eine Spreizung hin. Dies unterstreicht den Mehrwert von aktiv gemanagten Fonds wie dem apano Global Systematik und ist ein Argument für Fonds mit ausgeprägter Long-Short/markneutraler Aufstellung wie den apano HI Strategie 1.

Vermögensverwalter bleiben skeptisch

In der letzten Märzwoche konstatierte der apano-Stimmungsindex die schlechteste Stimmung seit der US-Präsidentschaftswahl. Eine aktuelle Umfrage von Anfang April, durchgeführt von DAB BNP Paribas unter rund 20 Vermögensverwaltern in Deutschland, zeigt auf, dass auch diese überwiegend skeptisch sind und zeitnah eher Kursrückgänge erwarten. Beides mag überraschen, notiert doch der DAX nur knapp unter seinem Allzeithoch vom April 2015. Fakt ist aber, dass sich jenseits des heimischen Mikrokosmos wichtige Märkte wie der S&P 500 und der japanische Nikkei 225 seit einigen Wochen unmotiviert und lustlos zeigen. Die addierten Signale des apano-Stimmungsindex geben jedoch inzwischen Entwarnung.

Chinesische Börse durch neue Wirtschaftszone beflügelt

China plant eine neue gigantische Sonderwirtschaftszone in Hebei, also nahe bei Peking. Dieses Projekt beflügelt die chinesischen Börsen und dürfte überregional stimulieren. Ohnehin zeigen sich die Schwellenländer seit Jahresanfang sehr freundlich und robust – trotz aller Befürchtungen, welche die Anleger immer noch wegen eines drohenden globalen Protektionismus hegen. Ein Profiteur des chinesischen Vorhabens sind Industrierohstoffe, die nach einer kleineren Atempause wieder kraftvoll durchstarten. Aber auch die Anleihemärkte senden positive Signale. Denn die Investoren haben ihre hohen Erwartungen auf eine boomende US-Volkswirtschaft inzwischen deutlich zurückgeschraubt.

Renditerutsch in Deutschland und USA

Diese Neueinschätzung führte trotz restriktiver US-Notenbank zu einem erheblichen Renditerutsch für langlaufende Anleihen in den USA. So rentieren sich US-Staatsanleihen mit 10jähriger Laufzeit heute mit gerade noch 2,35% Rendite – nach 2,62% vor drei Wochen. Auch die Renditen für 10jährige deutsche Staatspapiere sind wieder auf mickrige 0,25% gesunken. Dies ist eine unmittelbare Folge des Ölpreisbasiseffektes, welcher nun nach einem kurzen Ausreißer zum Jahresbeginn wieder zu deutlich rückläufigem Inflationsdruck führt. Deshalb müssen insbesondere die institutionellen Großanleger bei der Renditesuche derzeit wieder „über die Dörfer gehen“. Davon profitieren insbesondere die Anleihen Südeuropas. Aber es kam auch zu einer Renaissance des Themas „Aktien mit attraktiver Dividendenrendite“. So weist die Gruppe der 40 Euro-Dividenden-Aristokraten für die letzten vier Wochen eine Überperformance von 1,5% zum Gesamtmarkt (EMU 100) auf.

Erster Quartalsbericht 2017 mit Spannung erwartet

Das Highlight dieser Woche wird das Treffen der beiden wichtigsten Männer der Welt, US Präsident Donald Trump und Chinas Staatspräsident  Xi Jinping, sein. Nächste Woche beginnt dann die Berichtssaison für das 1. Quartal 2017. Ganz sicher werden die Aussagen der Firmenlenker den nächsten größeren Impuls an den Börsen auslösen. Die Bewertungen sind ambitioniert, so dass zu hoffen bleibt, dass die Vermögensverwalter mit ihrer Skepsis nicht Recht behalten und die große Mehrzahl der Unternehmen die Erwartungen der Marktteilnehmer übertreffen wird.

Falsch gespart ist schon verloren!

Sie alle haben Ziele und Wünsche. Manche sparen darauf hin. Einige nutzen dafür Banksparpläne, um das Geld für den Zweck dann langsam aber sicher zusammen zu sparen.

In Zeiten ohne Zinsen funktioniert das nicht so gut. Was heute für das Studium der Kinder reicht, genügt in 17 Jahren vielleicht gerade für den Führerschein. Wie kommt es, dass der Wert des gesparten Geldes heimlich still und leise schmilzt und alles immer teurer wird?

Das muss so sein! Anders geht es leider gar nicht.

Staaten und private Haushalte haben in den letzten Jahren Schulden ohne Ende gemacht! Wahre Schuldengebirge türmen sich auf und werfen dunkle Schatten auf Euroland. Wenn alle ihre Schulden tilgen würden, hätten Sie übermorgen kein Problem.

Allerdings: Ärgerlicherweise nehmen es nicht alle mit der Zahlungsmoral so genau. Griechenland, Italien, Spanien und Portugal geben seit Jahren mehr aus, als sie einnehmen. Und auch mit Zinszahlungen und Schuldentilgung hapert es ganz gewaltig.

Weil die Staaten keine natürlichen Personen sind, fällt das Eintreiben von Rechnungen schwer. Mario Draghi und seine Fachkollegen haben als Sofortmaßnahme am Unfallort auf eine ebenso einfache wie seit 1971 genutzte Idee zurückgegriffen: Um Zinsen und Tilgungen zu leisten, wird einfach neues Geld in Umlauf gebracht. Und das wirkt!

Ist Geld nichts mehr wert?
Statistisch belegt ist, dass es noch nie so viel Geld wie heute gab. Und damit wird dieses Geld ganz automatisch immer weniger wert. Bei Ihren wöchentlichen Einkäufen merken Sie das nur, wenn Sie sehr aufmerksam sind. Aber wer führt schon ein Haushaltsbuch?

Wenn Sie hingegen eine Immobilie kaufen möchten, Ihr Aktiendepot aufstocken möchten oder sich vielleicht den langgehegten Traum vom Mercedes-Oldtimer erfüllen möchten, dann merken Sie sehr deutlich, was Inflation bedeutet.

Hier sind die Preise in den letzten Jahren sehr deutlich gestiegen.

Statt der Geldschöpfung ein Ende zu machen, kommt täglich lawinenartig neues Giralgeld hinzu. Leider hat dieses geldpolitische Experiment „Problemlösung durch Geldschöpfung“ nachweislich noch nie, wirklich noch nie, funktioniert.

Früher oder später – aller Voraussicht nach überraschend – wird es den einen oder anderen Kollaps geben, denn so geht es nicht weiter.

Die Verlierer stehen jedoch bereits jetzt mit Sicherheit fest: Papiergeldbesitzer. Papiergeld hat historisch belegt schon sehr oft zu seinem (Material-) Wert zurückgefunden. Leider haben die Deutschen noch immer über 80 Prozent ihres Vermögens in reinen Geldforderungen wie Bankkonten, Sparprodukten oder Lebensversicherungen. Das ist gefährlich, und es kann sehr teuer für Sie werden.

Was können Sie tun?
Denken Sie um. Am besten noch heute. Noch ist es nicht zu spät, von Papiergeld in Realgeld umzusteigen! Gold behält historisch belegt seinen Wert! Und: Anders als Papiergeld ist Gold nicht beliebig auf Knopfdruck vermehrbar.

Neben gesunden Sachwerten soll Gold ein stabiler Faktor in Ihrem Vermögensbestand sein. Wie Sie es ca. 19 % günstiger kaufen, und wo Sie es sicher vor Einbrechern, Politikern und spielenden Kindern lagern sollten, das sind Fragen, die wir Ihnen gern in einem persönlichen Telefonat beantworten. Sie erreichen uns kostenfrei aus allen deutschen Netzen unter 0800 – 66 88 900. Oder bestellen Sie einfach hier Ihr persönliches Informationspaket: Infopaket bestellen.

Sie wissen, es kommt erstens anders, zweitens als man denkt und drittens, wenn man denkt!