apano Cup 2013 internationaler denn je

Der diesjährige apano Cup geht in die achte Runde und das internationaler denn je. Auf der Anlage des Dortmunder Tennisklub Rot-Weiss 98 e.V. (DTK RW 98) in der Dortmunder Gartenstadt wird bis zum 28.07.2013 der apano Cup um die Internationalen Westfälischen Meisterschaften der Herren ausgetragen.

Wir freuen uns, dass der apano Cup 2013 so international wie noch nie besetzt ist: Es liegen 233 Anmeldungen aus 50 Nationen vor. Dazu gehören die USA, Kolumbien, Brasilien, Mexiko, Chile, Indien, Japan, China, Neuseeland und Australien. Des Weiteren starten die Spieler aus fast allen europäischen Staaten und sogar zum ersten Mal aus Ägypten. Das Turnier mit seiner internationalen Besetzung verspricht also sehr spannend zu werden und zeigt, welchen hohen Stellenwert das von apano gesponserte Turnier mittlerweile nicht nur über die Stadt-, sondern auch über die Landesgrenzen hinaus hat.

Auf der Wildcard, die der DTB benennt, steht bisher nur ein Name fest: Daniel Masur (GER). Der junge Spieler ist kein Neuling beim apano Cup und spielte bereits als 16jähriger im Jahr 2011 mit. Weitere Wildcards vergeben der Westfälische Tennis-Verband e.V. (WTV) und der DTK RW 98 erst kurz vor Turnierbeginn.

Das Turnier beginnt am Samstag, dem 20.07.2013, mit der Qualifikation, und endet mit einem hoffentlich heißen Finale am 28.07.2013. apano wünscht den Turnierteilnehmern viel Erfolg und den Zuschauern einen spannenden Wettkampf!

apano Cup 2013


Nach der Pressekonferenz am 12.07.2013 zum apano Cup 2013 beim DTK Rot-Weiss 98 mit Kathrin Nordhues, geschäftsführende Gesellschafterin der apano GmbH (2. v. l.)

Der DAX wird 25 Jahre alt

Der DAX feiert heute seinen 25. Geburtstag. Wer mitfeiern und ernsthaft gratulieren möchte, der bringt als Eintrittskarte ein paar graue Haare mit und hat hoffentlich heute deutlich mehr Euros auf dem Konto als damals Deutsche Mark.

Als deutsches Leitbarometer bildet der DAX die Aktienkurse der 30 deutschen Blue-Chip-Werte ab. Um im bedeutendsten Index Deutschlands aufgenommen zu werden, muss ein Unternehmen zu den nach Börsenumsätzen und Marktkapitalisierung größten Firmen des Landes gehören. Für viele apano-Kunden ist der DAX ein Stück weit Heimatindex, eine Messlatte, bei der gilt: „Besser oder schlechter als der DAX“. In meinen Augen ist der DAX kein wirklich zuverlässiges Stimmungsbarometer, weil es hierzulande nicht „die Aktie“ gibt und weil Deutschland wirtschaftlich eine Sonderrolle in Europa spielt.

Welche Rolle spielte der DAX rückblickend eigentlich bei den vielen Marktturbulenzen? In den letzten 25 Jahren hat uns der DAX viele Höhen und Tiefen beschert, Achterbahnfahrten und Schweißperlen inklusive. Einige Stationen gefällig? So musste der DAX nach dem Platzen der Dotcom-Blase viel Prügel einstecken. Dem Run auf Aktien und dem damit einhergehenden Börsenboom gingen die Puste aus – ein langer Abstieg begann.

Die Terroranschläge von 9/11 ließen den DAX binnen weniger Tage auf den Schlusskurs von 3.809,67 Punkten schlittern. Von Erholung keine Spur: Nach einem Jahr stand der DAX bei nur 2.914,25 Zählern.

Die Insolvenz von Lehman Brothers und das Rumoren der Subprime-Krise weitete sich 2008 schließlich zu einer weltweiten Wirtschaftskrise aus: Der DAX stürzte ab und schloss am 23.02.2009 bei 3936,45 Punkten.

Und wie sieht das Kurskarussell im Jubiläumsjahr des DAX aus? Lautet die Devise dann auch „Kaufen, wenn die Kanonen donnern!“? Viele Finanzhäuser gehen laut einer Befragung von €uro für 2013 davon aus, dass der DAX zum Jahresende 2013 über dem bisherigen Allzeithoch aus dem Juli 2007 liegen wird.

Auch wenn der Mai für den DAX mit seinen 8.530,89 Zählern Gutes verhieß: Eine zuverlässige Prognose zum Jahresende gibt es mit Sicherheit nicht. Bis dahin heißt es weiterhin bitte anschnallen und tief durchatmen. Prost DAX!

Die Wertentwicklung des DAX 1988-2013

Quelle: boersenverlag.de

apano knackt 1.000er Marke auf Facebook

Als Finanzdienstleister bei Facebook? Das war eine Herausforderung für apano, an die wir uns mit kleinen Schritten herangetastet haben. Doch gemäß apano-Motto „anders denken zahlt sich aus“ hat apano den Sprung ins kalte Wasser gewagt und ist belohnt worden: apano hat im Juni 2013 die 1000er Marke geknackt und zählt nun 1.007 Likes auf Facebook.

Social Media samt Facebook & Co. haben mittlerweile den Alltag erobert und sind hier gar nicht mehr wegzudenken. Im Jahr 2010 hat sich apano dazu entschieden, im Bereich Social Media aktiv zu werden. Das Ziel von apano ist es, das Geschehen am Finanzmarkt facettenreich zu beleuchten. Wir wollen zeigen, was die Märkte und uns bewegt.

Das Knacken der  Tausender-Marke hat unsere Erwartungen als Nischenanbieter für Alternative Investments übertroffen.  Es zeigt uns, dass es sogar auf Facebook finanzaffine User gibt, die sich über aktuelle Trends hier informieren.

Deutschlands beliebteste Fondsgesellschaft DWS hat im Vergleich dazu 3.686 Likes. Da sind die 1.007 von apano ein tolles Ergebnis. Andere deutsche Alternative-Investments-Anbieter sind gar nicht erst auf Facebook vertreten.

apano wird auch weiterhin auf Facebook aktiv bleiben und Sie mit Hintergrundinformationen, Expertenmeinungen und Markttrends auf dem Laufenden halten. Wer weiß, welche Marke wir zukünftig noch knacken können.

Euro-Rettung durch die EZB rechtmäßig?

Darf die EZB zur Rettung des Euro unbegrenzt Staatsanleihen von Schuldenländern ankaufen? Heiligt der Zweck im Notfall die Mittel? Vor dieser schweren Entscheidung stehen die Bundesverfassungsrichter seit Dienstag in Karlsruhe.

Im September 2012 hatte die EZB nämlich angekündigt, unbegrenzt Staatsanleihen hoch verschuldeter Krisenstaaten aufzukaufen. Die Entscheidung, ob diese Rettungsmaßnahme rechtmäßig sei, liegt nun beim Bundesverfassungsgericht. Es haben über 35.000 Kläger ihr Veto gegen die EZB-Maßnahme eingelegt. Ihr Argument: Die Zentralbank belaste Deutschland mit unwägbaren Verlustrisiken.

Zunächst die klare Aussage: Es gilt, sich an das Gesetz zu halten. Nichtsdestotrotz muss die Zeit vielleicht zurückgedreht werden. Die EZB musste in einer Situation handeln, wo – um es einmal deutlich zusagen – die Politik ihre Hausaufgaben nicht gemacht hat. Sie hat die Euro-Krise nicht gelöst.

Wir hatten damals in den Problemländern Italien und Spanien kurzfristige Zinsen auf exorbitant hohem Niveau. Deshalb war Handeln angesagt, sonst hätte der Markt oder die Stimmung am Markt auch Fakten geschaffen, die uns vielleicht nicht gefallen hätten. Es war die Aussage von EZB-Chef Mario Draghi: „Ich kaufe, was notwendig ist, unbegrenzt“, die zur Beruhigung der Märkte geführt hat. Also hat die EZB da aus Sicht der Märkte gut gehandelt. Ob dies im Einklang mit dem Grundgesetz ist und welche Schlüsse daraus zu ziehen sind, bleibt vorerst das kontroverse Thema in Karlsruhe.

Wie gefährlich diese Tage in Karlsruhe für die Euro-Zone sind, wird vom ausstehenden Urteil abhängen. Wenn die Richter zu dem Urteil kämen, die Handlung gehe mit dem Grundgesetz nicht konform, dann könnte die Empfehlung für Deutschland kommen, aus der Währungsunion auszutreten. Oder dass Nachverhandlungen mit dem europäischen Parlament notwendig wären. Dies würde an den Märkten zu deutlichen Turbulenzen führen – sowohl auf der Anleihen- als auch auf der Aktienseite.

Der „Safe Haven“ könnte dann höchstens noch in Gold oder in sichereren Staatsanleihen wie deutschen oder amerikanischen liegen. Aktien würden in dem Szenario unter die Räder kommen und die Zinsen in den Problemländern würden wieder deutlich steigen. Unruhige Tage lägen dann vor uns.

Der Anleger muss bei seiner Markt-Positionierung nun entscheiden, von welchem Urteil er ausgeht. Es könnte beispielsweise passieren, dass wir durchgewunken werden. Wir erinnern uns, dass der ESM selbst bereits im Schnellverfahren mit mahnenden Worten durchgegangen ist. Das kann hier auch passieren.

Möglich ist auch, dass der Bundesfinanzminister den Auftrag bekommt, innerhalb des Gouverneursrates der EZB die rote Linie zu halten und nichts ohne parlamentarische Zustimmung zu tun. Es könnte auch sein, dass er an das europäische Gericht verwiesen wird. In beiden Fällen würden wir an den Märkten nach dem Urteil nichts direkt merken. Es gäbe danach vielleicht sogar eine kleine Erholungsrallye in den Aktien.

Lassen sie uns also auf den Ausgang warten und davon ausgehen, dass nicht das Schlimmste passiert.

Wohin geht der Trend privater Investoren?

Trotz hohem Interesse an Kapitalanlagen zeigen deutsche Privatanleger eine zurückhaltende Investitionsbereitschaft. Dies ist ein zentrales Ergebnis der aktuellen apano-Anlegertrendstudie.

Die Studie hat apano im April 2013 bundesweit unter Kunden und Interessenten des Unternehmens durchgeführt. Teilgenommen haben 357 Personen.

Die Studienteilnehmer beantworteten dabei Fragen hinsichtlich aktueller Themen aus dem Bereich der Kapitalanlage. Ich danke den Teilnehmern recht herzlich dafür. Im Dialog lässt sich optimal herausfinden, was die Anleger und Interessenten beschäftigt und bewegt.

Kurz und knapp fasse ich die Studienergebnisse wie folgt zusammen:

1. Die Teilnehmer der Umfrage blicken interessiert auf eine aus ihrer Sicht unsichere Börse.
2. Aktien und Fonds stehen im Mittelpunkt des Interesses.
3. Allerdings werden Aktien und Fonds derzeit mehrheitlich nicht gekauft, weil die Lage zu unsicher ist.

Nun, liebe Leser, da habe ich erst einmal gestaunt. Wann war die Lage denn mal sicher? Wenn die Unsicherheit nicht mehr vorhanden ist, gibt es keine Börsen mehr.

apano wird voraussichtlich zukünftig regelmäßiger solche Studien anfertigen und allen Interessierten kostenfrei zur Verfügung stellen.

Erfahren Sie mehr zur apano-Trendstudie und was Anleger derzeit bewegt. Anfordern können Sie die Studie unter service(at)apano.de.

Sind die Aktienmärkte bereits überhitzt?

In den letzten Tagen erlebten wir an den weltweiten Aktienmärkten die ersten Anzeichen einer Konsolidierung. Oder sind die jüngsten Kurseinbrüche bereits auf eine Überhitzung zurückzuführen?

Zwei Gründe haben jüngst zu fallenden Aktienkursen geführt. Zum einen die letzte Rede von Fed-Chef Ben Bernanke. Analysten solle darin Hinweise entdeckt haben, die auf ein baldiges Ende der geldpolitischen Lockerung hindeuten. Zum anderen lieferten Frühindikatoren wichtige Warnsignale dafür, dass die Konjunkturschwäche in China anhalten wird.

Die jüngste Rallye an den Aktienmärkten basierte hauptsächlich auf der Erwartung, dass die derzeit lockere Geldpolitik die Märkte durch zusätzliche Liquidität anfeuern wird. Gleichzeitig soll diese auch die Konjunktur ankurbeln. Wenn die Fed ihre Geldpolitik tatsächlich ändern sollte, ist eine Konsolidierung an den Aktienmärkten durchaus denkbar. Damit die Kurse trotzdem weiter ansteigen, müssten die Anleger in starken Unternehmensgewinnen oder einer deutlichen Konjunkturerholung neue positive Impulse suchen. Allerdings hat die zu Ende gehende Quartalsberichtsaison gezeigt, dass sich die Unternehmen in dem schwierigen wirtschaftlichen Umfeld schwer tun, Umsatzzuwächse zu generieren. Die teilweise positive Entwicklung bei den Unternehmensgewinnen hatten die Firmen zuletzt eher Kosteneinsparungen zu verdanken.

Gleichzeitig scheint auch die weltweite Konjunktur nicht gerade als ein großer Kurstreiber herhalten zu können. Während die Eurozone weiterhin in einer Rezession steckt, blieben die BIP-Wachstumszahlen für das erste Quartal sowohl in China als auch in den USA unter den Markterwartungen.

Es gibt dennoch durchaus gute Gründe dafür, dass sich die Aktienrallye fortsetzen könnte – auch ohne den Einfluss des billigen Geldes. So mangelt es z.B. an Alternativen. Die lockere Geldpolitik sowie die noch nicht überwundene Krise in vielen Ländern Europas machen quasi alle anderen Anlageklassen unattraktiv. Der jüngste Crash bei Edelmetallen und die anhaltende Schwäche der Rohstoffe verstärken diesen Eindruck.

Zinsprodukte sind derzeit nicht einmal in der Lage, die Inflationsrate auszugleichen, geschweige denn, eine anständige Rendite zu erzielen. Selbst wer ins Risiko geht, bekommt dies nicht entlohnt. Einjährige italienische Anleihen werfen nicht viel mehr als einen Prozent ab.

Ein weiterer Grund für die Fortsetzung der Aktienrallye liegt in der Bewertung der Aktien. Aktien können teuer aussehen und es gar nicht sein. Was ein Dividendenpapier wirklich wert ist, kann anhand einiger Kennzahlen ermittelt werden. Einer der wichtigsten ist das Kurs-Gewinn-Verhältnis (KGV). Das liegt z.B. bei den Dax-Werten bei zwölf. Dies bedeutet, dass die Unternehmen mit dem zwölffachen Jahresgewinn bewertet werden. In der historischen Betrachtung gilt das als günstig. Kurz vor dem Platzen der Internet-Blase lag das Dax-KGV bei fast 30. Hinzu kommt, dass nur ein Drittel der Aktien, die im DAX gelistet sind, den Aufwärtstrend seit 2009 vollständig mitgemacht haben. Hier wäre dann zu hinterfragen, ob all diese Aktien bereits zu teuer sind. Die restlichen zwei Drittel aller DAX-Aktien besitzen damit ein mehr oder weniger großes Nachholpotenzial. Damit kann man den DAX als Ganzes sicherlich nicht als überhitzt bezeichnen. Er ist tatsächlich von einer Übertreibung noch weit entfernt. Diese Beobachtung lässt sich auch an anderen Börsenplätzen feststellen.

Allerdings wird die Diskussion um die Bewertung von Aktien schnell von den aktuellen Geschehnissen am den Märkten überholt, denn die Nervosität ist riesig. Der Anstieg der Kurse in den vergangenen Wochen verleitet zu Gewinnmitnahmen. Das Börse-Jumping dürfte uns daher noch ein wenig erhalten bleiben.

Von der Börse in die Kaffeetasse

Wussten Sie, dass Sie mit Ihrem Morgenkaffee das zweitwichtigste Handelsgut in Ihrer Kaffeetasse haben? Mehr als 125 Millionen Menschen weltweit leben vom Kaffeeanbau. Nun wütet allerdings ein Rostpilz auf zahlreichen Kaffeeplantagen in Mittelamerika. Kommt es nun zu Preisschwankungen? Und wie kann man sich dagegen absichern?

Kaffee ist das Lieblingsgetränk der Deutschen: Der Pro-Kopf-Verbrauch lag 2010 bei 153,4 Litern. (1) Als Kaffeeliebhaber ist die Zubereitung mein allmorgendliches Ritual: Der Kessel der Maschine summt vor sich hin, leise knirschend zerkleinert die Kaffeemühle die braunen Bohnen einer Hamburger Mischung zu feinem Kaffeemehl. 14 Gramm in den Siebträger, kurz getampert und dann füllt sich unter leisem Brummen die Tasse mit dem ersten Kaffee des Tages. Heiß, wohlriechend, belebend und niemals ohne Crema & Aroma. Dann ein Blick in die Zeitung und der Tag kann kommen.

Unser Morgen-Kaffee ist nach Rohöl der zweitmeist gehandelte Rohstoff weltweit. Anders als bei Teeblättern gibt es bei Kaffeebohnen Haupt- bzw. Standardsorten, die einen Handel auf Futurebasis ermöglichen. Ein Sack Kaffee enthält standardisiert 60 kg. An der New York Board of Trade werden im Rahmen eines Future-Kontraktes immer 260 Säcke gehandelt.

Bei Kaffee hängen die Produktionsmengen sowie die Preise von unterschiedlichen Faktoren ab. So spielen der Konkurrenzdruck der Anbieter untereinander, die Entwicklung neuer Züchtungen, die Art der Bewirtschaftung sowie die klimatischen Umstände wichtige Rollen.

Arabica, die Sorte, die insbesondere Deutsche und Schweizer gerne rösten und trinken, wird ausschließlich in New York gehandelt. Robusta hingegen, die kräftigere und für Espresso-Mischungen gern genutzte Bohne, hat ihre Handelsheimat an der London International Financial Futures Exchange. Hier umfasst ein Kontrakt 80 Säcke, also knapp 5 Tonnen. Zu viel für den Privatgebrauch, zudem nicht geröstet. Deutschland landet im internationalen Vergleich des jährlichen Kaffeekonsums mit 557.520 Tonnen auf dem dritten Rang – hinter den USA und Brasilien. Das bedeutet eine Steigerung um rund 28 Prozent in den vergangenen zwanzig Jahren.

Die Nachfrage nach Kaffee verläuft – von einem erklärbaren Sommerloch abgesehen, relativ konstant. Anbieterseitig besteht das Bedürfnis, sich gegen Preisschwankungen abzusichern, denn Arabica-Pflanzen reagieren sehr sensibel auf unvorhersehbare Ereignisse wie der derzeitig wütende Rostpilz, Temperaturschwankungen und Klimawechsel.

Hier schafft ein teilweiser Verkauf der in der Zukunft liegenden Ernte zu einem heute fixen Preis und einem heute fixen Termin einiges an Sicherheit. Umgekehrt möchten die Röster auch ein stabiles Preis-Mengengerüst für ihre Kalkulation haben. Denn wir als Kunden reagieren gerade beim Kaffee ziemlich allergisch auf Preisschwankungen. Als Ende der 70er Jahre ein Pfund Kaffee mehr als 15,00 DM kostete, war Kaffeetrinken ein ziemlicher Luxus.

Wenn Sie genau wissen möchten, was Sie in die Tasse einschenken, dann ist das – abseits von sortenreinen Kaffees kleinerer Röstereien – gar nicht so einfach in Erfahrung zu bringen. Die meisten Mischungen sind ein wohlgehütetes Geheimnis und zudem permanenten Änderungen unterworfen. Kaffee ist schließlich ein Naturprodukt. Und da Ernten in jeder Saison unterschiedlich ausfallen (wie das beim Wein auch der Fall ist), mischen die Röster über das Jahr hinweg verschiedene Partien von geröstetem Kaffee, damit Ihnen Ihre Lieblingssorte immer gleich gut schmeckt. Im Rahmen der Rohstoffallokation investieren heute vermehrt Investmentfonds wie z.B. Man AHL Trend ebenfalls in den einen oder anderen Kaffeekontrakt.

Auf den Weltmarktpreis für Kaffee hat sich die Rostpilz-Epidemie in Mittelamerika bislang noch nicht ausgewirkt. Doch es war interessant zu sehen, dass die Sparpakete infolge der Staatsschuldenkrise auch Auswirkungen auf die Kaffeemärkte hatten. Da in Italien, Spanien und Griechenland verstärkt zu vermeintlich billigeren Robusta-Mischungen gegriffen wurde, stieg diese Kaffeesorte deutlich im Preis, während Arabica schwächer notierte.

Im Folgenden ein Blick über den Kaffeetassenrand in die Welt der heiß begehrten Bohne (2):

– Prognostizierter Kaffeekonsum in Deutschland im Jahr 2019: 640.320 Tonnen
– Ungefähre Zeit in Minuten, die vergeht, bis die Wirkung des Koffeins einer Tasse Kaffee eintritt: 45
– Der Hamburger Chemiker Friedlieb Ferdinand Runge entdeckte 1820 das Koffein
– Zahl der unterschiedlichen Aromen in einer Kaffeebohne: rund 800
– Zahl der täglich konsumierten Tassen Kaffee weltweit: 2.500.000.000

(1)+(2) Quelle: http://tchibo.com/content/789958/-/pid=310330/de/presseinformationen/tchibo-kaffeereport-2012–alles-was-sie-schon-immer-ueber-kaffee-wissen-wollten-.html

Hedgefonds sollen verboten werden

Bedeutet die geplante Umsetzung der AIFM-Richtlinie das Aus für Hedgefonds in Deutschland? Nach dem Willen der Bundesregierung soll es in naher Zukunft deutschen Privatanlegern nicht mehr möglich sein, in Single-Hedgefonds zu investieren. Das besagt die zweite Fassung des Entwurfs zum AIFM-Umsetzungsgesetz.

Auf der Webseite des Deutschen Bundestages heißt es zu dem Thema: „Die Regierung will Hedgefonds für Privatanleger verbieten.” Die daraus resultierende Diskussion zeigt, dass die Hexenjagd auf Hedgefonds wieder eröffnet scheint. Immer wieder wird Hedgefonds eine Heuschrecken-Mentalität unterstellt. Sachliche Aufklärung ist also weiterhin nötig.

Auch mit ihrem Black-Box-Image haben Hedgefonds immer wieder zu kämpfen. Fakt ist: Hedgefonds nutzen beide Marktrichtungen, d. h., sie können sowohl von steigenden als auch von fallenden Kursen profitieren. Dabei können sie auch mit Fremdkapital arbeiten. Das ist allerdings nichts Ungewöhnliches: Immobilienfinanzierungen setzen Fremdkapital ebenso ein.

Das Bedürfnis nach Transparenz und Regulierung ist da. Nur sollte Regulierung nicht ein komplettes Verbot bedeuten. Dies ist meiner Ansicht nach der falsche Weg. Single-Hedgefonds wurden und werden privaten Investoren ehedem nicht angeboten, sondern richten sich an institutionelle Großinvestoren, die Single-Hedgefonds als diversifizierendes Instrumenteinsetzen. Single-Hedgefonds konzentrieren sich auf ein Marktsegment oder reagieren auf „Special Situations“, wie z. B. Firmenübernahmen.

Meiner Meinung nach ist ein komplettes Verbot überdimensioniert. Hier verhält es sich, wie mit Kanonen auf Spatzen zu schießen. Anleger sollten auch künftig nur das kaufen, was sie auch nachvollziehen können. Und diesbezüglich ist jeder eben unterschiedlich.

Verfolgen Sie das gesamte Börsenradio-Interview zum geplanten Hedgefonds-Verbot mit Christian Schmidt unter https://apano.de/apano-in-den-medien-tv-radiobeitraege.php

Christian Schmidt von apano im Boersenradio-Interview

Die Anlegerstimmung steigt

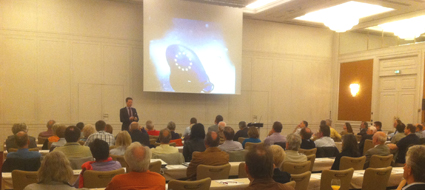
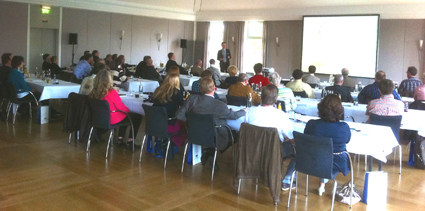
Die diesjährige apano-Roadshow, die apano von Frankfurt nach Herzogenaurach und Stuttgart führte, war ein voller Erfolg. Der Vortrag von Markus Sievers anlässlich der Roadshow, „Investieren in stürmischen Zeiten“, traf genau den Nerv der insgesamt knapp 250 Besucher. Die turbulenten Marktentwicklungen der letzten fünf Jahre boten schließlich viel Gesprächsstoff.

Allerdings zeigte sich in den Gesprächen mit Kunden und Interessenten, dass die Anlegerunsicherheit – Investieren, ja oder nein? – allmählich abnimmt. Vielmehr ist das Interesse, sich wieder mehr mit  Geldanlagen zu beschäftigen, wieder da. Investments mit Kapitalschutz stehen besonders hoch im Kurs. Aus meiner Sicht scheint es also langsam wieder aufwärtszugehen mit der Anlegerstimmung.


Markus Sievers bei der apano-Roadshow April 2013 in Stuttgart


apano-Roadshow in Herzogenaurach April 2013

(Fotos: Jörg Althoff)

Eingefrorene Konten

Wie sicher ist mein Geld? Der Fall Zypern hat Sparer weltweit geschockt. Doch der Anleger kann sich schützen.

Sparer werden zur Sanierung des zyprischen Staatshaushaltes herangezogen und genießen einen Freibetrag von 100.000 Euro, der nicht angetastet wird. Es ist ein fragwürdiger Genuss, in den die Menschen da kommen. Denn was über die 100.000 Euro hinausgeht, ist eingefroren und eine Rückzahlung ist fragwürdig.

„Die Spareinlagen sind sicher“, haben Kanzlerin Angela Merkel und Peer Steinbrück angesichts der Schieflage der Hypo Real Estate 2008 erklärt. Damit wähnen sich die Deutschen noch heute in relativer Sicherheit. Allerdings wissen wir nicht, wie sicher und nachhaltig dieses Garantieversprechen ist. Wir können das auch gar nicht abschließend beurteilen. Das aktuelle Beispiel Zypern zeigt umso mehr, dass nichts auszuschließen ist.

Der Anleger ist dieser teilweise willkürlich erscheinenden Maßnahme jedoch nicht schutzlos ausgeliefert. Klassisch hilft es, sich seinen Vertragspartner genau anzusehen: Wie stabil ist der Wirtschaftsraum? Wie etabliert ist die Bank, bei der ich anlege? Sinnvoll ist es aus meiner Sicht, bei seinen Anlageentscheidungen global zu denken und möglichst viele passende Anlageklassen – vorzugsweise Sachwerte – zu nutzen. Wie bei der Geldanlage insgesamt lautet hier das Schlüsselwort: Streuung.

Zypern hat gezeigt, dass der Staat für die Sanierung des eigenen Haushaltes auch in der Vergangenheit für unmöglich gehaltene Wege beschreitet. Blind darauf zu vertrauen, dass das, was in der Vergangenheit gültig war auch in Zukunft funktioniert, ist mehr als riskant.