apano-Stimmungsindex weist erhöhte Schwankung auf

Seit dem 14. Januar weist der apano-Stimmungsindex erhöhte Schwankungen auf. Einige der beobachteten Märkte sind ganz offensichtlich auf Richtungssuche. Insbesondere der japanische Aktienmarkt und die Industrie-Rohstoffe zeigen sich völlig unentschlossen, wohin sie marschieren wollen. Der chinesische Aktienmarkt ist schon einen Schritt weiter – er zeigt inzwischen erhebliche Schwächeanzeichen.

Insgesamt ist es noch nicht angebracht, von einer Trendwende der globalen Anlegerstimmung zu sprechen, zumal insbesondere die Aktien- und Rentenmärkte des Euro-Raumes sich bislang robust bis freundlich verhalten.  Aber im globalen Gesamtbild, das der apano-Stimmungsindex aufzeichnet, erweisen sich nicht nur Fernost und die Industrie-Rohstoffe, sondern auch zunehmend die USA recht unentschlossen. Dass der Index in den letzten Tagen vier Mal die Stimmung änderte, ist klarer Ausdruck dieser Unentschlossenheit.

Für den HI Strategie 1 haben wir für diesen Stimmungs-Rangebound einen klaren Fahrplan: wir nehmen etwas den Fuß vom Gas und positionieren uns ein Stück defensiver. Dies haben wir heute Vormittag umgesetzt, indem wir konkret die ETF-Aktienquote leicht abgesenkt haben.

Marktausblick 2014

Ein ereignisreiches Jahr an den Finanzmärkten liegt hinter uns – welche Marktentwicklungen werden wohl 2014 auf uns zukommen? Im kommenden Jahr wird die Unterfütterung mit Liquidität seitens der Notenbanken zumindest in den USA etwas zurückgefahren werden.  Es wird daher im ersten Quartal 2014 zu beobachten sein, wie die US-Märkte mit diesem leichten Entzug umgehen.

Bereits jetzt ist an der Entwicklung der  längerfristigen Zinsen in den USA zu erkennen, dass die Anleger dabei sind, sich darauf einzustellen, dass ein Rückgang der FED-Nachfrage nach diesen Bonds zu niedrigeren Preisen führen wird. Da niemand der letzte sein will, hat der Zinsanstieg in den USA bereits still und leise längst begonnen.

Bislang konnte diese Entwicklung den US-Aktien nichts anhaben. Die quasi unverzinste Liquidität am kurzen Laufzeitende zwingt Anleger regelrecht dazu, Aktien zu kaufen. Hinzu kommt die vergleichsweise hohe Dividendenrendite und die Chance, dass eine nach langer Durststrecke wieder erstarkende Weltwirtschaft zu steigenden Gewinnen der Unternehmen führt und somit eine Höherbewertung der Aktien – auch über das derzeitige Rekordniveau hinaus – rechtfertigt.

Dennoch wird es den Jahresanfang beherrschen,  auf welches Niveau die US-Renditen durch die Kräfteverschiebung zwischen Nachfragern und Anbietern steigen können und ob das dann herrschende neue Marktgleichgewicht auf einem Renditelevel stattfindet, welcher eine ernsthafte Konkurrenz für Aktien oder eine Bedrohung für die weitere Erholung der US-Wirtschaft darstellt. Problematisch dürfte es werden, sollten 10-jährige US-Staatsanleihen die psychologisch wichtige 3,00% -Schwelle erreichen (aktuell 2,72%).

US-Staatsanleihen-Anleihe: 6,250% bis 15.08.2023
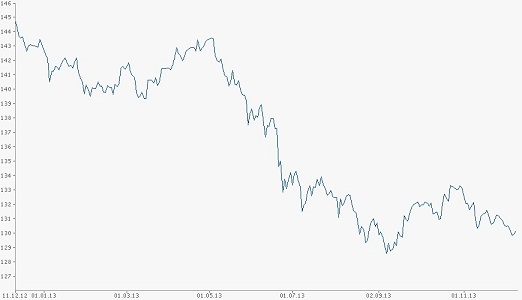
US-Staatsanleihen-Anleihe
Quelle: www.finanztreff.de

In Japan hingegen fährt die Notenbank weiterhin einen unverändert sehr expansiven Kurs. Ziel ist einerseits eine Stimulierung der Binnenwirtschaft, aber auch Unterstützung des Exports durch eine weitere Abschwächung des Yen, insbesondere zum US-Dollar und zum Euro. Der bisherige Erfolg dieser Maßnahme ist unbestreitbar.  Innerhalb eines Jahres ist der Yen von einem Mehrjahreshoch auf ein Mehrjahrestief im Vergleich zum Euro und zum USD gefallen. Die japanische Börse hat dies ausgiebig gefeiert und mit weitem Abstand die etablierten Börsenplätze der Welt hinter sich gelassen. Mitfeiern konnten jedoch nur Nicht-Japaner, welche mit Währungsabsicherung investiert waren. Die Aussichten für Japan bleiben weiterhin günstig, jedoch wird auf dem erreichten Niveau die Anfälligkeit für temporäre Rückschläge größer werden.

Euro – Yen – Kurs (EUR-JPY)
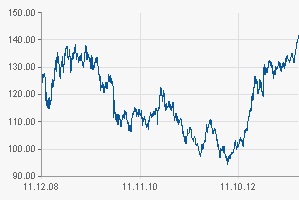
Euro - Yen - Kurs
Quelle: www.finanztreff.de

Europa hat das Problem, dass sowohl die USA als auch Japan versuchen, ihre Währungen niedrig zu halten. So erwies sich der Euro als strahlender Held des Jahres 2013, obwohl in weiten Teilen Europas Stagnation herrscht. Obwohl offensiv, verhält sich die EZB unter den Notenbanken am restriktivsten. Die Heterogenität des europäischen Marktes verhindert eine klare Prognose für die Region. Da die Problemländer des Euroraumes jedoch sukzessive wieder Boden unter die Füße bekommen, sollte die Basisstimmung eigentlich recht positiv sein. Denn dies könnte auf eine weitere Konvergenz der Euro-Zinsen hinlaufen, was insbesondere den schwächeren Staaten helfen würde.

Jedoch könnte eine weitere Aufwertung des Euro für die global agierenden Exporteure zum Problem um internationale Aufträge werden. Dieses Thema ist noch nicht an den Märkten angekommen, würde aber spätestens bei 1,50 USD/EUR in die Schlagzeilen drängen.

Für die Aktien- und Anleihemärkte im Euroraum stellt ein zusätzliches Problem dar, dass für Investoren aus Drittländern über die Wechselkurse gerechnet  Euro-Assets vergleichsweise teuer geworden sind. Das könnte diese Investoren von Neuengagements abhalten oder sie sogar dazu verleiten, Gewinne mitzunehmen. Während z.B. der DAX um ca. 20% im 2013 zugelegt hat, sitzt ein japanischer Investor – insofern er die Währung nicht gehedgt hat – auf einem DAX-Gewinn von 52%!

Abgesehen davon ist die hohe Abhängigkeit der europäischen Aktienmärkte von den US-Märkten ein nur allzu bekannter Fakt. Neue Rekordstände sind möglich, aber schwer vorstellbar, wenn die Unterstützung aus Amerika wegfallen sollte. Der Blick auf die Entwicklung des EuroStoxx50 in den letzten 4 Wochen zeigt, dass sich in Euroland ein Hang zu Gewinnmitnahmen eingestellt hat. Der Index schaffte es deshalb nicht, die mühsam wieder erreichte Barriere aus den Mehrjahreshochs von 2010 und 2011 zu überwinden. Ob das Motiv nur Jahresend-Gewinnmitnahmen aus den o.a. Währungsgründen sind, ist derzeit nicht auszumachen. Es ist aber auffallend, dass ein Großteil der Flops aus den französischen Komponenten des EuroStoxx50 kommt. Offenbar differenzieren die Anleger auf erreichtem Niveau stärker und wenden den Ländern, in denen sich  neue Probleme auftun, den Rücken zu. 2014 wird voraussichtlich in Euroland wesentlich ausgeprägter als 2013 ein Jahr werden, in welchem  „Stockpicking“, also Länderdifferenzierung und Branchenselektion, Basis des Anlageerfolges sein wird.

CAC-40 versus DAX (grün)
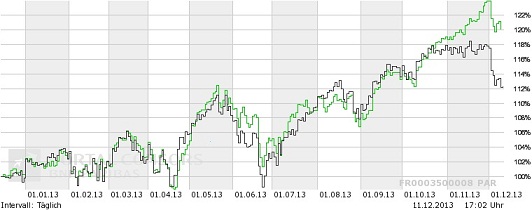
CAC-40 versus DAX
Quelle: www.finanztreff.de

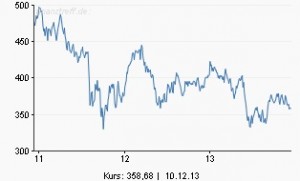
Emerging Markets (EM) und Rohstoffe heißen die Verlierer des Jahres 2013. Es ist auffallend, dass sich in den letzten Tagen genau diese beiden Gruppen relativ robust verhielten. Offenbar haben einige Investoren damit begonnen, Gewinne aus den Top-Performern 2013 zu realisieren und auf Schnäppchenjagd zu gehen.  Ob sich daraus ein Trend für 2014 ableiten lässt, kann nicht seriös beantwortet werden.  Jedoch ist unverkennbar, dass sich das relative Chance-Risiko-Verhältnis dieser Underdogs verbessert hat. Sollte die Weltwirtschaft tatsächlich wie prognostiziert Fahrt aufnehmen, wäre es eher verwunderlich, wenn die Rohstoffe nicht davon profitieren würden. Auf Seiten der Emerging Markets ist die Situation schwieriger zu bewerten, denn politische Unruhen wie zuletzt in Thailand und zu erwarten im Vorfeld der Fußball-WM in Brasilien zeigen, dass die imposanten demografischen Wachstums-Stories dieser Staaten nicht das alleinige Anlagekriterium sein können. Der Frühsommer 2013 zeigte, welches Nadelöhr die EM-Bonds darstellen können, wenn es mit den Renditen der etablierten Industriestaaten aufwärts geht. Die Spreads zwischen An- und Verkaufskursen stiegen in unerträgliche Dimensionen, was belegt, dass der auf dem Papier stehende Renditevorteil dieser Staaten (vor allem in lokaler Währung) mit guten Nerven erkauft werden muss. Das hier anhängende Beispiel einer 30-jährigen Türkei Anleihe (in USD!!) zeigt, dass bei einer Anlage in EM-Bonds temporär aktienähnliche Crashs zu verkraften sind.

TUERKEI, REPUBLIK DL-NOTES 2004(34)
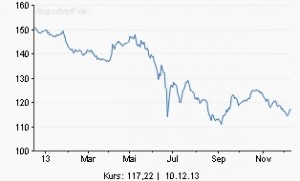
TUERKEI REPUBLIK DL-NOTES
Quelle: www.finanztreff.de

Dennoch kann die nicht wegzuleugnende Tatsache, dass es auf gute Bonitäten -zumindest derzeit noch- keine befriedigende Rendite gibt, den EM-Bonds 2014 eine wertvolle Stütze sein. Denn für alle die Anleger, welche zumindest die mathematische Chance einer nennenswerten positiven Realrendite im Anleihebereich suchen, sind EM-Anleihen -und hier insbesondere die Emissionen in lokaler Währung- alternativlos, außer der Investor erwirbt Unternehmensanleihen mit Ramsch-Status. Insofern es den EM-Bonds gelingen sollte, wieder ihr temporär durchaus positives Image zurück zu gewinnen, würde dies unzweifelhaft auch die EM-Aktienmärkte unterstützen. Insbesondere die ehemals hochgelobten 4 BRIC-Staaten aus dieser Gruppe weisen erheblichen Nachholbedarf auf. Ihr Basisabwärtstrend ist nun bereits seit 3 Jahren intakt.

DAXGLOBAL BRIC
DAXGLOBAL BRIC
Quelle: www.finanztreff.de

Außer der FED-Zinsdebatte könnte das FJ 2014 von einem anderem Thema beherrscht werden:  Australien und China berichten derzeit über eine Vielzahl von geplanten Börsengängen. Oft ist dies ein Indikator für das Spätstadium einer Aufwärtsentwicklung. Das muss kein böses Omen sein, aber das globale Angebot an neuen Aktien wird 2014 zweifellos zunehmen. Es bleibt zu hoffen, dass es auch im neuen Jahr genügend kompensierende Nachfrager gibt, welche hungrig auf Risikopapiere sein werden.

Wir sind schon sehr gespannt, wie sich die Märkte 2014 entwickeln werden und wünschen Ihnen und Ihren Familien ein frohes, gesundes, erfolgreiches neues Jahr!


apano-Stimmungsindex reagiert auf gestiegene Unsicherheit

Obwohl eigentlich jedem klar sein sollte, dass die Stützungskäufe der Notenbanken nicht endlos weitergehen werden und können, sind es doch immer wieder gerade die für die Wirtschaft eigentlich guten Nachrichten, die an der Börse die Ängste davor schüren, was passiert, wenn die FED ihre monatlichen Stützungskäufe reduziert.

Nach einem bisher guten Jahr für Aktionäre scheint es, als bliebe die traditionelle Jahresendrally, die in guten Aktienjahren typischerweise kommt, aus. Auch der apano-Stimmungsindex hat in den letzten Tagen entsprechend reagiert und uns bereits Anfang Dezember zur Vorsicht gemahnt.

Einige technische Indikatoren wie bspw. die Tatsache, dass wichtige Aktienmärkte unter ihre kurzfristigen Durchschnittlinien gefallen sowie ihre Volatilität gestiegen sind, haben den apano-Stimmungsindex von einem bisher optimistischen Bereich in den zuversichtlichen Bereich geführt.

In der Konsequenz haben wir begonnen, die defensive Ausrichtung des Fonds HI Strategie 1 zu erhöhen.

Erfahren Sie mehr über den apano-Stimmungsindex!

Das apano-Stimmungsbarometer am 13.12.2013

Erreichbarkeit der apano-Kundenbetreuung

Seit dem Start des vermögensverwaltenden Mischfonds, dem HI Strategie 1, erreichen uns täglich vielzählige Anrufe hierzu. Die erhöhte Nachfrage nach dem Fonds führt leider dazu, dass aktuell längere Wartezeiten hinsichtlich Erreichbarkeit damit einhergehen. Dafür bitten wir vielmals um Entschuldigung.

Wir setzen alles daran, Ihre Anfragen zeitnah zu bearbeiten und freuen uns auch weiterhin über jeden Anruf. Sie können uns alternativ auch eine E-Mail an service@apano.de senden. Wir rufen Sie gerne zurück.

An dieser Stelle bedanke ich mich noch einmal bei Ihnen für Ihre Geduld sowie Ihr starkes Interesse an dem HI Strategie 1!

HI Strategie 1 stößt auf großes Echo

Die apano-Kundenveranstaltungen zum Startschuss des Fonds HI Strategie 1 trafen genau den Nerv der Anleger. Die Kunden-Events führten das apano-Team von Düsseldorf nach Hamburg über Niederpöcking und Stuttgart. Die Resonanz war bislang eindeutig positiv: Der HI Strategie 1 stößt  auf großes Interesse. Zudem gab es viele erfreuliche Wiedersehen mit langjährigen Kunden.

Die Veranstaltungsabende standen ganz im Zeichen des HI Strategie 1 – der „Vermögensanlage 2.0.“ Denn wie philosophierte Heraklit von Ephesus (etwa 540 – 480 v. Chr.) seinerzeit bereits? „Nichts ist so beständig wie der Wandel.“ Wenn wir uns die Finanzmärkte ansehen, stimmt das auch heute noch. Gerade die wechselhaften Launen der Märkte haben die Geldanlage in letzter Zeit so schwer gemacht.

Mit dem HI Strategie 1, einem Investmentfonds mit vermögensverwaltendem aktivem Managementansatz, geht apano nun neue Wege und passt sich den sich stets wandelnden Marktgegebenheiten an. Die vielen persönlichen Gespräche mit den Kunden haben verdeutlicht, dass der HI Strategie 1 großen Anklang findet.

Über das positive Echo unserer Kunden während den Veranstaltungen haben wir uns sehr gefreut. Da die Nachfrage und der Informationsbedarf hinsichtlich der apano-Events so groß waren, planen wir, diese in 2014 fortzusetzen.

US-Poker um Gesundheitsreform und Schuldenstreit

Kontroversen allerorten: Während in den USA mal wieder über die Gesundheitsreform und eine Anhebung der Schuldengrenze gestritten wird, versucht sich hierzulande gerade eine Regierung zu bilden. Aus Sicht der Finanzmärkte ist es schwer zu sagen, welche Koalition dem Dax denn am liebsten wäre.

Hoch gepokert wird derzeit in den USA. Nämlich über ein Thema, das genauso zuverlässig auf unseren Fernsehschirmen auftaucht wie das Spektakel „Dinner für One“ an jedem Silvesterabend: „Same procedure as every year“ – nur halt öfter: der Streit um die Anhebung der US-Schuldenobergrenze.

Während es jedoch vor einem Jahr noch um ein Gesamtpaket an Einsparungen von ca. 650 Mrd. US$ zur Abbremsung der Neuverschuldung ging, geht es dieses Mal praktisch nur noch um die Zustimmung des Parlaments zur Anhebung der Schuldenobergrenze von aktuell 16,7 Billionen Dollar. Seit Beginn des aktuellen Jahrtausends wurde die Grenze bereits 14 Mal angehoben.

Konkret wird wieder mal mit dem Thema „Gesundheitsreform“ gepokert. Die Republikaner sehen hier Einsparungspotenzial. Natürlich geht es in erster Linie darum, Obama zu ärgern, denn dies ist ja sein innenpolitisches Steckenpferd und im nächsten Jahr sind Kongresswahlen. Es würde mich überraschen, wenn es nicht wieder eine Einigung in letzter Sekunde gäbe, so wie immer.

Die Glaubwürdigkeit der US-Politiker und der FED in Sachen seriöser Finanzpolitik hat in den letzten 12 Monaten Schaden genommen, das ist das eigentliche Problem. Die wirtschaftlichen Daten würden eine Reduzierung der monatlichen Anleihekäufe von aktuell 85 Mrd. US$ durch die FED sicher rechtfertigen. Eine Reduzierung war bereits angekündigt, der Markt hatte es jetzt erwartet und bereits eingepreist und es kommt wohl letztlich doch anders. Damit hat es immer stärker den Anschein, dass keiner mehr auch nur halbwegs ernsthaft daran interessiert ist, Schulden abzubauen.

Sollte es tatsächlich zu keiner Einigung kommen, wird wahrscheinlich eine (vorübergehende?) Herabstufung der Bonität der USA die Folge sein. Aber keine Angst: Sollten die Anleihekurse drohen, deshalb nachzugeben, kann die FED ja ihr monatliches Ankaufprogramm erhöhen. Es geht halt nichts über die eigene Gelddruckerei im Keller…

apano erhält erneut TÜV-Zertifizierung für Informationssicherheit

Drei Jahre nach der ersten Zertifizierung überzeugt apano erneut mit hoher Qualität und Informationssicherheit. Dies hat die alle drei Jahre stattfindende Prüfung des TÜV Hessen ergeben.

Als Finanzdienstleister sehen wir besonders den Schutz von Kundeninformationen als oberstes Gebot. Aus diesem Grund haben wir in den letzten drei Jahren verstärkt in neue Geschäftsprozesse investiert, um den Schutz von Kundendaten zu verbessern und vorhandene Risiken deutlich zu senken.

Um die Zertifizierung zu erlangen, durchlief apano mehrere Prüfungsverfahren. Die Schwerpunkte lagen dabei nicht nur auf der IT-Sicherheit des Unternehmens, sondern auch auf dem Schutz von relevanten Informationen, Informationsquellen, -trägern sowie der zugehörigen Infrastruktur.

Um das hohe Qualitätsniveau beizubehalten finden weiterhin auch monatliche und jährliche offizielle Überwachsungsprüfungen statt. Für eine Rezertifizierung im Jahr 2016 sind wir damit bestens vorbereitet.

Gehören Anleihen noch in jedes Depot?

Lange Zeit galten Anleihen als sicherer Hafen in jedem Portfolio. Aber gehören sie tatsächlich noch in die Anlegerdepots? Erleben Sie vielleicht sogar ein Comeback?

Ich glaube, dass Anleihen schon in jedes Depot gehören. Das Risiko zu streuen ist heute wichtiger denn je. Da gehören Anleihen aus meiner Sicht ganz klar dazu. Sie waren in der Vergangenheit oft ein stabile Anker im Depot. Gerade weil sie es meist geschafft haben, nach Steuern und Inflation noch ein bisschen Rendite zu bringen.

Aber die Zeiten haben sich auch für Anleihen geändert. Heute schauen wir nicht nur auf sichere Anleihen. Länder wie Brasilien bieten derzeit einer Verzinsung von beispielsweise 4,5%. Eine zehnjährige US-Staatsanleihe bringt zum Vergleich gerade mal 1,6%. Deutschland liegt knapp darüber. Dabei gibt es in einem Land wie Brasilien aber eben auch soziale und politische Unruhen zu berücksichtigen. Und auch das Währungsrisiko. Gemessen am Risiko sind 4,5% Verzinsung relativ wenig.

Deshalb muss der Anleger, der sich für Anleihen interessiert, viele Fragen stellen. Will er bis zum Laufzeitende dabei bleiben? Dann sind die 4,5% von Brasilien gar nicht so schlecht – wenn ich unterstelle, dass der Staat am Laufzeitende noch da ist. Wenn er aber nur drei bis fünf Jahre plant und in eine zehnjährige Anleihe investiert, muss ihm bewusst sein, dass sich verändernde Zinsniveaus einen großen Einfluss auf den Kurswert der Anleihe haben. Wenn das Zinsniveau steigt, verliert seine zuvor gekaufte Anleihe an Wert. Um zu einer Entscheidung zu kommen, muss sich der Anleger also eine ganz eigene Meinung zur Zinsentwicklung bilden.

Interessant können auch Unternehmensanleihen sein. Diese zahlen etwas mehr Rendite als die Staaten. Aber natürlich zahlt jedes Unternehmen auch nur so viel, wie es muss. Das bedeutet, dass auch hier nach Inflation und Steuern oft nicht viel mehr als ein Kapitalerhalt zu erwarten ist – zumindest bei erstklassigen Unternehmen. Will der Anleger mehr haben – z.B. 7-8% – dann müssen höhere Risiken akzeptiert werden. Und diese muss dann der Anleger wieder versuchen einzuschätzen, um zu einer Anlageentscheidung zu kommen.

Fazit: Anleihen gehören weiterhin in jedes Depot. Der beste Weg ist aus meiner Sicht ein guter Anleihenfonds, bei dem darauf geachtet werden sollte, dass die Laufzeiten der gekauften Anleihen eher kurz- bis mittelfristig sind. Zudem sollten es gemischte Depots sein, die auch Unternehmensanleihen enthalten. Anleger sollten in Bezug auf die Rendite bei einem guten Fonds, der auf gute Schuldner achtet, nicht zu viel erwarten. Durchschnittlich 3,5% können kaum übertroffen werden.

apano-Homepage in neuem Design

Die apano-Homepage nach der „Frischzellenkur“: Bevor es in die Vertriebsphase des neuen apano-Produkts geht, zeigt sich die apano-Website in neuem Gewand. Die Seitenstruktur bleibt weitestgehend unverändert, so dass sich alle apano-Kunden weiterhin gut zurechtfinden werden.

Was ist sonst noch neu an der apano-Homepage? Die Kurse auf der Startseite sind nun noch übersichtlicher nach Produktgruppen geordnet. Den apano-Blog mit News aus der Welt der Alternative Investments können Sie weiterhin auf der Startseite verfolgen. Schließlich haben wir die Seite „Über apano“ neu gestaltet. Auf einen Blick finden Sie hier alle Infos rund um apano – von der Historie und Philosophie bis zum apano-Team.

Was sagen Sie zur neuen apano-Homepage? Wir sind gespannt auf Ihr Feedback.

Schauen Sie mal vorbei: www.apano.de

Oscar Otte Double-Gewinner

Das hat es in der Turniergeschichte des  apano Cups noch nie gegeben: Oscar Otte ist als Double-Gewinner am gestrigen Final-Tag vom Platz gegangen. Nach seinem Sieg im Doppel am Samstag setzte er sich in auch im Einzel gegen Ivo Mijic mit 6:1 und 6:4 durch.

Otte kann sich nun über 18 Punkte in der ATP-Weltrangliste freuen, die ihm für den Einzelerfolg gutgeschrieben werden. Mit Otte und Mijic hatten zwei deutsche Spieler das Finale erreicht, mit denen zuvor niemand gerechnet hatte. Alle Favoriten schieden in den Vorrunden bereits aus.

Die beiden Finalisten hatten während des Turniers auf der Anlage des DTK Rot Weiss in Dortmund bis dato keinen Satz verloren. Das Finale entschied Otte in einem hochspannenden Duell dann aber klar mit 6:1, 6:4 für sich und machte das Double perfekt.

Im Doppel-Finale hatte Otte bereits mit seinem Partner Andreas Mies mit 7:5, 6:1 in einem komplett deutschen Finale gegen Tom Schönenberg/Mats Moraing triumphiert. Bei der abschließenden Siegerehrung nahm der strahlende Matchwinner Oscar Otte den Pokal und das Preisgeld entgegen.

Wir freuen uns, dass der 8. apano Cup 2013 so einen gelungenen und spannenden Ausklang hatte. Darüber hinaus war das Turnier mit seinen 233 Anmeldungen aus 50 Ländern so international besetzt wie noch nie – damit konnte apano sogar die Besetzung von letztem Jahr noch toppen.