Sind asiatische Märkte 2013 attraktiv?

Die Wirtschaftsleistung in der Eurozone wird 2013 laut EU-Kommission erneut schrumpfen. Die Wertpapiermärkte vieler asiatischer Länder wie China, Vietnam und Thailand haben dagegen gute Wachstumsaussichten und bieten Investitionsmöglichkeiten. Doch es gilt, gegen Rückschläge gefeit zu sein.

Auf den asiatischen Märkten ruhen schon seit vielen Jahren die Augen der Anleger. Vor allem China weist bereits seit 30 Jahren ein hohes Wirtschaftswachstum auf. Die gestiegene Rohstoffnachfrage sowie immer mehr die Inlandsnachfrage stützen den Aufschwung des über 1,3 Milliarden Einwohner großen Landes. Der Konsum gilt als wichtigste Säule nachhaltigeren Wachstums. Chinas Mittelschicht wird kontinuierlich größer. Der Verbrauch von Benzin, Strom und Gas durch die Haushalte ist bereits deutlich gestiegen. Gleichzeitig wachsen die Gewinne von Industrieunternehmen. Der Immobiliensektor und die Banken zeigen ebenfalls Stärke. Unterstützung erhält die Wirtschaft von einem stabilen Aufwertungstrend der chinesischen Währung Renminbi. Zudem investiert die chinesische Führung vermehrt in Bildung, Forschung und Infrastruktur.

Als chancenreich, was die wirtschaftliche Entwicklung betrifft, gilt 2013 auch Vietnam. Das Land am Roten Fluss hat sich nach jahrzehntelanger Planwirtschaft vor über 20 Jahren der Marktwirtschaft geöffnet. Das Bruttoinlandsprodukt pro Einwohner steigt seit Jahren kontinuierlich an und damit die Verbraucherausgaben. Neben dem Tourismus gehört die Mineralölindustrie zu den wichtigsten Wirtschaftssektoren Vietnams. Vietnam verfügt zudem über reiche Vorkommen an Kohle, Mangan, Bauxit, Chrom und Phosphat. Vietnam ist außerdem zweitgrößter Reis- und Kaffee-Exporteur der Welt. Darüber hinaus lassen viele chinesische Textil-, Elektro- und Maschinenbauunternehmen ihre Waren mittlerweile im nahen Vietnam fertigen. Strukturreformen und der Ausbau der Infrastruktur kommen allerdings nur langsam voran. Bürokratie und Korruption sowie ein reformbedürftiges Rechtssystem hemmen zudem Investitionen in strategisch wichtigen Branchen.

Von einem regelrechten Wirtschaftswunder wird derzeit insbesondere im Hinblick auf Thailand gesprochen. Das über 67 Millionen Einwohner zählende Land hatte zwar während der Finanzkrise erhebliche Kursverluste hinnehmen müssen. Danach verzeichnete seine Wirtschaft einen deutlichen Aufschwung. Der Boom an der Bangkoker Börse hält bereits seit 2009 an. Dieses wird anhand der Wertenwicklung des thailändischen Aktienindex SET deutlich, der vom 31.12.2008 (Kurswert: 449,96) bis zum 31.03.2013 (Kurswert: 1.561,06) ein Wachstum von ca. 347% verbuchen konnte (www.onvista.de). Thailand profitiert hierbei besonders vom Rohstoffreichtum des benachbarten Burmas. Als Zwischenstation hat sich Burma zum Knotenpunkt für die süd-ostasiatische Wirtschaftsregion etabliert. Außerdem investieren im Zuge der Aussicht auf eine bessere Infrastruktur zunehmend ausländische Firmen in das Land. Thailand zählte 2012 hinter Vietnam und Indien zudem zu den größten Reisexporteuren weltweit. Die Region ist darüber hinaus führend bei der Produktion von Zement, Feldspan, Gips und Zink. Der Boom Thailands birgt allerdings bereits heute einige Risiken: Die thailandische Währung Baht gewinnt dadurch, dass immer mehr Geld aus dem Ausland in das Land fließt, mehr an Wert hinzu. Diese gesteigerte Kaufkraft verteuert die Exporte und kann so das Wachstum drücken.

Dennoch können viele asiatische Länder Anlegern in Zukunft attraktive Chancen bieten. Doch sie dürfen nicht vergessen: Gerade die Wertpapiermärkte Asiens waren in den vergangenen Jahren sehr volatil. Letztlich wirkt sich die  Wirtschaftsentwicklung Chinas stark auf die Volkswirtschaften im asiatischen Raum aus. Stagniert dort die  Wirtschaftsentwicklung, ist dies auch auf anderen asiatischen Märkten zu spüren.

Um mögliche Rückschläge in diesem Sektor abzufedern, bieten sich aus meiner Sicht insbesondere Long-/Short-Strategien an.

Man gerüstet für die Zukunft

Man, strategischer Partner von apano, setzt die erfolgreiche Zusammenarbeit mit dem Oxford-Man Institute of Quantitative Finance (OMI) bis 2018 fort. Damit unterstreicht Man sein Ziel, mit AHL einen der weltweit führenden Anbieter für quantitative Investments zu schaffen.

Bereits zu Beginn des Jahres gab sich Tim Wong, CEO von AHL, optimistisch für die Zukunft: Das Trendfolgesystem AHL startete 2013 mit der größten Marktreichweite und Modellvielfalt in seiner Laufbahn.

Im Oxford-Man Institute arbeitet eines der erfahrensten und größten Research-Teams im Bereich Alternative Investments. Von hier aus gehen wichtige Impulse für die Weiterentwicklung des computergesteuerten Handelssystems AHL aus, das auch Basis vieler apano-Produkte ist.

Die verlängerte Förderung sichert Man die weitere Präsenz an der University of Oxford und die damit verbundenen Unternehmensvorteile: So wird es die Nähe zum Oxford-Campus erleichtern, Experten für das OMI zu gewinnen und Ideen zur Weiterentwicklung von AHL auszutauschen.

Die Kooperation zwischen Man und dem Oxford-Man Institute of Quantitative Finance feierte bereits im September 2012 sein 5-jähriges Jubiläum. Die Vision, das OMI 2007 ins Leben zu rufen, war es, die kommerzielle und akademische Welt für quantitative Finanzen zu vereinen. Das Oxford-Man Institute gilt als Modell für die Zusammenarbeit akademischer Institutionen und industriellen Sponsoren.

Die Weichen für die Zukunft sind gestellt. Ich denke, dass Man auch weiterhin von der Zusammenarbeit profitieren wird. Denn die weiteren Anpassungen von AHL sichern in einem unwägbaren Marktumfeld, das 2012 durch Politik, Zentralbanken und geopolitische Schlagzeilen getrieben wurde, den langfristigen Erfolg.


Man setzt Kooperation mit Oxford fort

Investieren in stürmischen Zeiten

In den vergangenen 10 Jahren war apano für Kunden immer gerne persönlich auf der Stuttgarter Messe Invest vor Ort. Viele von ihnen haben die Gelegenheit wahrgenommen, uns am Messestand zu besuchen. Das große Interesse hat uns mittlerweile dazu veranlasst, die lauten Messehallen gegen ein angenehmes und ruhigeres Ambiente zu tauschen. Deshalb geht apano im April 2013 auf eine 3-Städte-Tour.

Gesprächsstoff gibt es genug: Es liegen fünf ereignisreiche Jahre hinter uns. Begonnen haben diese mit der Bankenkrise, die in der Folge eine Staatenkrise nach sich zog. Wie ist vor diesem Hintergrund der Höhenflug bei Aktien zu bewerten? Quo vadis Euro? Was folgt nun?

Um  auf diese und noch mehr Fragen, die die Anleger derzeit beschäftigen, einzugehen, wollen wir die Zeit während unserer Roadshow nutzen.

Interessierte können zwischen drei Abendveranstaltungen wählen:

  • 16. April 2013 in Frankfurt (Hotel Jumeirah)
  • 17. April 2013 in Herzogenaurach (Hotel HerzogsPark)
  • 18. April 2013 in Stuttgart (Hotel Le Méridien)

Veranstaltungsbeginn ist jeweils um 18:30 Uhr. Markus Sievers, geschäftsführender Gesellschafter von apano, und die Kundenbetreuung werden Kunden und Interessenten vor Ort begrüßen.

Neben Sievers‘ interessantem Vortrag „Investieren in stürmischen Zeiten“ freuen wir uns, bei einem kleinen Imbiss auf einen regen Gedankenaustausch.

Details zur apano-Roadshow 2013 und ein Online-Anmeldeformular finden Sie hier:
https://vp.apano.de/veranstaltungen/anmelden

Euro-Krise bleibt weiterhin Thema

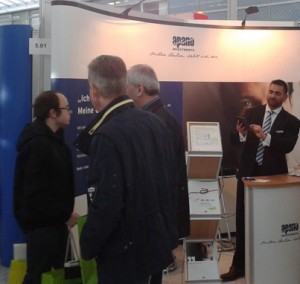
Noch immer ist die Euro-Krise ein beherrschendes Thema allerorten. Das war auch auf dem Börsentag München 2013 zu spüren – vor allem durch den hohen Gesprächsbedarf der Anleger.

Der apano-Stand war erfreulicherweise durchgehend gut besucht. Wir haben mit unseren Kunden viele interessante und intensive Gespräche geführt. Neben dem Interesse am neuen apano-Produkt wurde immer wieder deutlich, dass die Anleger hinsichtlich Marktperformance verunsichert sind. Auch die schier nicht enden wollende Euro-Krise hinterlässt bei ihnen viele Fragezeichen.

Da ist zum einen Wackelkandidat Italien, der nach der Wahl die Marktrally unlängst wieder abgebremst hat. Die positive Entwicklung wurde nämlich durch das überraschende Wahlergebnis in Italien erst einmal torpediert. Das zeigte den Marktteilnehmern wieder deutlich, dass die europäische Finanzkrise noch nicht ausgestanden ist. Ein weiterer Unsicherheitsfaktor ist der drohende Finanzkollaps in Zypern.

Der Börsentag München 2013 hat uns einmal mehr gezeigt, wie wichtig es ist, persönliche und intensive Gespräche mit Kunden und Interessenten zu führen, gerade in diesem unwägbaren Auf und Ab der Märkte. Dies bestärkt uns darin, dass wir mit der geplanten apano-Roadshow im April 2013 den richtigen Weg gehen. So sind wir in diesen Zeiten noch näher an unseren Kunden.


apano auf dem Börsentag München 2013

Andreas Ullmann, Vertriebsdirektor, am apano-Messestand auf dem Börsentag München 2013.
Foto: Cornelia Hupe.


Neue Quellen zur Rendite

Auf der Jagd nach Rendite sind derzeit schwächelnde Schuldner sowie Aktien ganz besonders beliebt. Das kann gut gehen, erinnert aber an Roulette. Wem das zu riskant ist, kann auf Fonds hoffen, die anders investieren.

Es ist geschafft. Nach mehr als 5 Jahren ist es endlich einem der großen Aktienindizes gelungen, ein neues Rekordhoch zu erreichen. Ausgerechnet der altehrwürdige Dow Jones war der schnellste. Noch flinker war zwar der MDAX, der das bereits Ende 2012 schaffte, jedoch hat dieser Index des deutschen Mittelstandes international eher geringe Bedeutung.

Für den unbedarften Betrachter ist es erstaunlich, dass so kurz nach Euro- und Staatschuldenkrise immer mehr Aktienindizes an ihren Rekordhochs kratzen. Denn eigentlich herrscht doch derzeit globale Wachstumsschwäche. Jedoch löst sich dieser Widerspruch rasch auf. Die extrem niedrige Rendite, die derzeit bei Staatsanleihen guter Bonität erreichbar ist, und die Zins-Nullnummer bei Tagesgeld-/Festgeldkonten zwingen Anleger geradezu, mehr Risiko einzugehen. Es sei denn, sie nehmen in Kauf, dass ihr gespartes Vermögen nach Abzug der Inflation schrumpft.

Dieses Problem haben Großanleger wie Versicherungen und Fonds genauso wie der private Sparer. Nicht jeder will oder kann sich an Immobilien oder langfristige Beteiligungen binden. Es müssen andere Alternativen her, die zumindest das theoretische Potenzial haben, mehr als 2,5% im Jahr zu erzielen. Erst ab diesem Wert kann der Anleger netto mit einem Vermögenszuwachs rechnen.

Die Liste der Möglichkeiten ist kurz. Gute Unternehmensanleihen sind längst ebenfalls bei Renditen von „Einskomma“ angekommen. Was bleibt, sind Industrienationen mit höherem Ausfallrisiko, wie etwa Italien, Schwellenländer wie Brasilien oder weniger stabile Unternehmen. Wer aber glaubt, bei diesen Zugeständnissen richtig attraktive Risikoprämien zu bekommen, reibt sich verwundert die Augen. Nehmen wir als Beispiel Brasilien. Wer eine 7-jährige US-Dollar-Anleihe kauft, bekommt nicht etwa 6 oder 5%. Nein, es sind gerade mal 2,29%! Wenn eine Anleihe hingegen tatsächlich hohe Renditen bietet, hat das drei Gründe: chronisch schwache Währung, extrem lange Laufzeit oder schwache Bonität. Interessant ist, dass ich derzeit aus der Fondsbranche höre, dass sie massiv in genau solche Anleihen wechselt, um den Anlegern noch halbwegs attraktive Renditen in Aussicht stellen zu können. Neudeutsch heißt diese Anleihe-Kategorie „High Yield“. Um auf die Spaßbremse zu treten: „High“ ist relativ. Auch hier gibt es derzeit nur noch 5 bis 6%.

Als bessere Alternative für viele erscheint die Aktie. Das führt zu der Begründung, warum derzeit dort gilt „The sky is the limit“. Wer sich aber Tage wie gestern anschaut, an denen eine Commerzbank aus besagtem heiterem Himmel abstürzt und mal so eben 10% an Kurs verliert, der weiß, dass Aktien immer noch keine Einbahnstraßen sind.

Es bleibt zu hoffen, dass die Stimmung an den Märkten so positiv entspannt wie in den letzten Monaten bleibt. Die Historie zeigt nämlich, dass High-Yield-Anleihen immer dann in ernste Bedrängnis geraten, wenn es auch bei den Aktien knirscht. Sollte dieser Fall eintreten, dann wird mancher sich wünschen, er hätte nach anderen Quellen für positive Rendite gesucht.

Wo lassen sich solche Quellen finden? Das können Fonds sein, die sich marktneutral verhalten, also die Wertsteigerung unabhängig von der Richtung des Marktes suchen. Sensationell harmonisch ergänzt sich dies mit einer Strategie, die globalen Trends folgt. Die Kombination dieser beiden Strategien, umgesetzt am Beispiel von zwei Fonds des britischen Vermögensverwalters Man, steht ebenfalls derzeit auf Rekordhoch.

Hier musste der Anleger aber nicht 5 Jahre warten: Das alte Hoch stammt aus dem Jahr 2012. Bemerkenswert ist, dass diese Kombination seit dem Jahr 2000 eine Mischung aus Aktien und High Yields in der Wertsteigerung weit hinter sich gelassen hätte – bei einem Bruchteil des Stresses, den Aktien und High Yields ihren Anlegern zumuteten.

Wechsel in der Chefetage

Emanuel („Manny“) Roman ist seit dem 28.02.2013 neuer Chief Executive Officer (CEO) von Man, dem strategischen Partner von apano. Er folgt auf Peter Clarke, der das Unternehmen seit 2007 leitete.

Roman war bislang für das operative Geschäft der Man Group verantwortlich und Mitglied des Executive Committees. Er ist seit 2010 für Man tätig. Zuvor war der 49-jährige unter anderem Managing Director und Co-CEO bei der GLG Partners Inc., die  vor über zwei Jahren von Man übernommen wurde. Dort war er unter anderem für die Geschäftserweiterung, Marketing sowie das Risiko-Management verantwortlich. Vor seiner Zeit bei GLG war Roman zudem 18 Jahre bei Goldman Sachs International Limited beschäftigt.

Eine spannende Zeit liegt vor Manny Roman. apano wünscht ihm einen guten Start.

Sparkurs bei deutschen Unternehmen

Die Sorge um die Bilanzen veranlasst viele deutsche Unternehmen derzeit zum Sparen. Der Boom vieler asiatischer Länder könnte exportorientierten Unternehmen kurzfristig mehr zusetzen als Ausläufer der europäischen Schuldenkrise.

Metro, Bosch oder Thyssen – die Zeichen vieler deutscher Unternehmen stehen derzeit auf Sparen. Viel ist in den Medien zu lesen von Stellenabbau und Kosteneffizienz. So gibt es deutliche Verlierer im ESX und DAX über die letzten Wochen. Dazu zählen der Bankensektor, der mit außerplanmäßigen Abschreibungen die Börse schockiert hat, oder aber Versorger. Demgegenüber gibt es auch gute Nachrichten aus der Bilanzsaison: So boomen die Automobil- und Baustoffwerte – allerdings kaum in Europa, sondern vor allem in den USA und in Asien. Zukünftige Wachstumshoffnungen vieler Exportunternehmen kommen vor allem aus dem asiatischen Raum.

Als einen der Gewinner dieser Region sehe ich Japan. Die starken Exportwerte Japans allerdings trüben hierzulande die Aussichten exportstarker Unternehmen. Die japanische Notenbank verfolgt derzeit eine lockere Geldpolitik, um der starken Deflation des Staates entgegenzuwirken. Eine Konsequenz daraus ist die Abwertung des Yen. Der schwächere Yen stärkt die Wettbewerbsfähigkeit und kurbelt den Export Japans an. Sinnvoll ist es, diese Entwicklung im Auge zu behalten.

Viele Ängste hinsichtlich der europäischen Exportaussichten werden derzeit zudem mit Blick auf den starken Euro geschürt. Aus meiner Sicht zu unrecht. Richtig ist zwar, dass der Euro im Vergleich zum Dollar in den vergangenen Wochen zugelegt hat. Im Zuge einer zurückkommenden Europaangst hat dieser allerdings bereits an Wert wieder eingebüßt.

Die Sorgen, dass die Euroschuldenkrise wieder aufflammen könnte, teile ich nicht. Aus meiner Sicht liegt deren heiße Phase hinter uns. Daran ändert auch ein möglicher Sieg Silvio Berlusconis bei den anstehenden Wahlen in Italien nichts. Dessen Spielraum, angestoßene Reformen wieder auszubremsen, sehe ich als sehr gering an. Insbesondere Italien und Spanien haben, wie in meinem letzten Blogbeitrag bereits ausgeführt, gute Fortschritte bei der Umsetzung von Strukturreformen erzielt. Zudem gehe ich davon aus, dass die Europäische Zentralbank (EZB) ihre bisherige Linie weiterverfolgen und alles daran setzen wird, dass die europäische Schuldenkrise nicht wieder aufflammt.

Der Euro ist fair bewertet

Nach Ansicht einiger europäischer Regierungschefs ist der Euro derzeit zu stark. Sie plädieren für eine Abwertung der europäischen Gemeinschaftswährung. Doch die Europäische Zentralbank (EZB) tut gut daran, sich dem entgegenzustellen.

Japan hat es vorgemacht: Die japanische Notenbank verfolgt derzeit eine lockere Geldpolitik, um der starken Deflation des Staates entgegenzuwirken. Eine Konsequenz daraus ist die Abwertung des Yen. Der positive Effekt ist nicht ausgeblieben: Die japanischen Aktienmärkte sind gemessen am Nikkei gestiegen und mit ihnen die Wettbewerbsfähigkeit des Landes. Doch die Abwertung des Yen ist vor dem Hintergrund einer jahrzehntelangen Überbewertung der Währung erfolgt. Jetzt ist nur eine eklatante Überbewertung korrigiert.

Frankreichs Präsident Francois Hollande hat erst jüngst eine Wechselkurspolitik für die europäische Währungszone gefordert. Seiner Meinung nach ist der Eurokurs zu hoch. Mit dieser Ansicht steht er nicht alleine dar. Doch die Ausgangssituation in Europa stellt im Vergleich zu Japan eine andere dar. Denn der aktuelle Wechselkurs des Euro spiegelt eine durchaus noch faire Bewertung eines attraktiven Wirtschaftsraums wider. Dies hat erst heute ebenfalls Bundesbankpräsident Jens Weidmann im Vorfeld eines Treffens von Finanzministern und Zentralbankern der 20 wichtigsten Industrie- und Schwellenländer (G20) in Moskau, hervorgehoben. Eine deutliche Überbewertung des Euro sieht er genauso wenig wie die Notwenigkeit der EZB, den Eurokurs zu beeinflussen.

Richtig ist zwar, dass einige südeuropäische Länder, die historisch gesehen Abwertungskandidaten wären, durchaus von einem schwächeren Euro profitieren würden. Ein aktives Eingreifen der EZB in den Euro-Wechselkurs hätte zum jetzigen Zeitpunkt jedoch aus meiner Sicht keinen nachhaltigen Effekt. Dies schon alleine aus dem Grund, dass bereits zu viele Notenbanken auf dieses Pferd setzen, um einen schwächeren Wert ihrer Währung zu erzielen und so die gewünschte Wirkung ausbremsen. Jede einzelne dieser Maßnahmen ist zudem sehr kurzfristig und nicht geeignet, ein akzeptables Währungsniveau zu erreichen.

Die Lösung liegt woanders: Länder wie Italien und Spanien müssen ihren Weg der Strukturreformen fortführen. Nur so werden sie ihre strukturellen Probleme in den Griff bekommen. Dann wären sie auch nicht auf eine künstlich geschwächte Währung angewiesen. Die ersten Strukturreformen haben sie bereits gemeistert.

Die Evolution der Vermögensanlage

Die traditionelle Risikostreuung funktioniert in Krisenzeiten nicht mehr so wie früher. Neue Anlagestrategien sind gefragt, denn Märkte verändern sich.

Als Harry M. Markowitz 1952 seine berühmte Portfolio-Theorie entwickelte, waren die Märkte deutlich weniger komplex als heute. Die Wirtschaft war noch nicht so stark globalisiert und die „Vernetzung“ der Finanzmärkte noch nicht so weit fortgeschritten.

Nach seiner Theorie konnte das Risiko eines Portfolios dadurch reduziert werden, dass nicht korrelierende Anlagen wie Aktien, Anleihen und Rohstoffe miteinander kombiniert wurden. Das funktionierte auch prima – bis zur Jahrtausendwende.

Seit dem Platzen der Dotcom-Blase ab März 2000 stieg die Korrelation der klassischen Märkte zueinander kontinuierlich an und bildet dabei immer in Krisenphasen Spitzenwerte aus. Mit anderen Worten: Die Risikostreuung funktioniert in Krisenzeiten nicht mehr so gut wie früher, weil alle Anlageklassen in die gleiche Richtung marschieren.

Wenn sich der Markt verändert, muss man auch seine Anlagestrategie ändern. Ein Blick zurück in die Menschheitsgeschichte zeigt, dass die Evolution gnadenlos ist. Wer nicht mit der Zeit geht, geht mit der Zeit. Wer sich nicht anpasst, stirbt aus. Das gilt auch für die Geldanlage. Eine moderne Strategie muss berücksichtigen, dass Märkte nicht nur steigen, sondern auch fallen.

„Short“-Instrumente wie Optionen, Futures oder andere Derivate ermöglichen es, Marktrisiken im Portfolio aktiv zu steuern und bei Bedarf zu reduzieren oder sogar von fallenden Märkten zu profitieren. Das ist nicht nur bei Aktien und Rohstoffen wichtig, sondern aktuell auch bei Anleihen.

Es ist schwierig, im aktuellen Zinsumfeld eine Anlage mit gutem Chancen-/Risikoverhältnis zu finden. Außerhalb der EU und unter Einbeziehung von Währungsspekulationen ist dies sicher noch möglich.

Das Risiko von steigenden Zinsen in den nächsten Jahren muss jedoch ebenfalls berücksichtigt werden. Erstmals seit 30 Jahren dürften Short-Instrumente auch im Anleihen-Segment richtig populär werden. Anleihefonds, die „Short-Duration“ eingehen und damit von steigenden Zinsen profitieren können (nicht müssen), stellen eine moderne Lösung für das Zinsdilemma unserer Zeit dar.

„anders denken“ und konsequentes Handeln ist notwendig, um mit der Veränderung der Märkte mitzuhalten und sich bei der Evolution der Vermögensanlage nicht plötzlich in der Rolle der Dinosaurier wiederzufinden.

Aktien weiterhin alternativlos

Das Who is Who der deutschen Finanzdienstleistungsbranche traf sich vom 30.-31.01.2013 auf dem Mannheimer Fondskongress. Alternativlos lautete das Schlüsselwort des diesjährigen Branchentreffs für Investmentprofis. Ob Aktien als Geldanlage, Beraterhaftung oder eine akribische Gesprächsdokumentation – alternativlos lautete das Credo.

Das Stimmungsbarometer auf dem Kongress verzeichnete keine großen Ausschläge. Statt Euphorie herrschte eine verhaltene Rückkehr zur Realität.

Welche Anlagetrends werden sich dieses Jahr herauskristallisieren? Aktien bleiben in meinen Augen auch weiterhin alternativlose Sachwerte. Doch wird dieses Jahr wirklich alles anders? Ich gehe davon aus, dass sich einige Anleger nichtsdestotrotz auch in 2013 wieder eine dicke Nase holen werden. Andere hingegen werden am Ende des Jahres mit ihren getroffenen Anlageentscheidungen ziemlich zufrieden sein.

Fazit ist: Es gibt sie einfach nicht, die absolut richtige Aktie oder den absolut richtigen Fonds. Und um den blinden Run auf deutsche Aktien zu starten, ist es nun zu spät. Ich hatte beim Mannheimer Fondskongress den Eindruck, dass sich Anleger nach all den Marktturbulenzen eher eine Fahrt in ruhigeren Gewässern wünschen. Da passte dann auch der gut besuchte Vortrag von apano-Geschäftsführer Markus Sievers ins Bild, der über „Stürmische Zeiten“ referierte.

Das Jahr ist noch jung. Wir wissen nicht, was kommt, aber wir tun gut daran, auf unterschiedliche Lagen vorbereitet zu sein. Am besten hilft Diversifikation.