Stellen Sie Ihre Geldanlage für 2018 richtig ein!

In den letzten drei goldenen Jahrgängen 2009, 2010 und 2013 waren Aktien und Anleihen gleichermaßen große Gewinner. Die massiven, globalen Zinssenkungen der Notenbanken befeuerten die Anleihemärkte. Aktien wurden in diesem Sog mit nach oben getragen, denn mit eben jenen Zinssenkungen wurde die große Rezessionsfurcht nach der Finanzmarktkrise eingestampft und den Inverstoren neues Vertrauen in die Weltwirtschaft eingeimpft.

Rückblick auf 2017

Auch 2017 war ein Jahrhundertjahrgang – aber nur für Aktienanleger. Dieses Mal gingen die Halter von Anleihen weitest gehend leer aus. Es bedurfte recht selektiver Vorgehensweise, um mit Festverzinslichem Geld zu verdienen. Das verwundert aber nicht, denn angesichts einer florierenden Weltwirtschaft und fehlender Angst an den Kapitalmärkten ist eine Rendite nahe 0% schlichtweg zu wenig.  Zudem ließ die überaus wichtige US-Notenbank FED keinen Zweifel daran, dass sie begonnen hat, das ungewöhnlich niedrige Zinsniveau wenigstens ein Stück weit wieder zu normalisieren.

Mit dem Wiedererstarken der europäischen Volkswirtschaften erholte sich auch der Euro kräftig gegen nahezu sämtliche Weltwährungen. Das hält zwar hierzulande die Preise niedrig, hatte aber fatale Auswirkungen für global agierende Anleger und Fondsmanager. Denn erstmals seit vielen Jahren steuerten die Währungen 2017 keinen Zusatzgewinn („Windfall“) bei, sondern kosteten teils richtig viel Geld. So ist es kein Wunder, dass viele der bekannten und großen Fonds, die variabel in Aktien, Anleihen und Währungen investieren und von denen der Anleger über Jahre hinweg hohe Wertzuwächse gewöhnt war, über die letzten 12 Monate lediglich Gewinne von 2-3% erwirtschafteten – trotz eines Aktien-Superjahres.

Was erwartet uns 2018?

Die Bewertungen der Aktienmärkte sind inzwischen hoch, das wird unisono von nahezu allen großen Analystenhäusern konstatiert. Trotzdem gibt es aber Kennzahlen, wie z.B. die Dividendenrendite, die vermuten lassen, dass ein großer Crash nicht unmittelbar droht. Zudem läuft es in allen relevanten Wirtschaftsregionen rund, so dass die Unternehmensgewinne weiter klettern dürften. Jedoch fällt derzeit auf, dass die Märkte nicht mehr breit getragen werden, sondern hauptsächlich von Branchenrotation leben. Das bedeutet, einige Branchen stagnieren bzw. geben leicht nach, während andere zeitgleich recht gut laufen. Das Verhältnis von Gewinnern und Verlierern steht an vielen Handelstagen bei 50:50 oder sogar darunter.

Das lässt zwei Schlüsse zu: die Marktteilnehmer sind bereits mit hoher Quote investiert und es fließt kein neues Geld an die Börsen. Da ist es sicher nicht hilfreich, dass die US-Notenbank FED den Märkten über die Anleihenmärkte nun immer mehr Liquidität entziehen wird. In diesem Prozess („Quantitative Tapering“) wird die FED fällig werdende Staatsanleihen nicht mehr wie bislang automatisch ersetzen – also faktisch aufkaufen und dafür dem Markt frisches Geld zur Verfügung stellen – sondern in einem Monat für Monat ansteigenden Ausmaß die Fälligkeiten dem Markt überlassen. Dieser Prozess verknappt die Liquidität in steigendem Ausmaß – Monat für Monat.

Anleihen machen Aktien zunehmend Konkurrenz

Jedoch ist das Ausmaß anfangs noch nicht gravierend. Vergangene Versuche der Notenbanken, die Märkte von Kapitalspritzen zu entwöhnen, sind jedoch bislang gescheitert. Auch dieses Mal steht zu befürchten, dass der Effekt die Stimmung der Börsianer im Jahresverlauf 2018 deutlich eintrüben wird. Denn was passiert? Die FED fällt als Nachfrager nach Anleihen zunehmend aus – weniger Nachfrage bedeutet, dass der Preis fällt (unter Ausklammerung sonstiger möglicher Einflussfaktoren). Fallende Preise für Anleihen bedeuten aber: steigende Zinsen. Dieser  Effekt ist bei den kürzer laufenden Papieren bereits jetzt deutlich sichtbar. Wenn aber Zinserhöhungen via USA zu erwarten sind, werden sich insbesondere Käufer von Staatsanleihen weltweit tendenziell eher zurück halten, was die Renditen noch schneller anschieben kann. Denn weniger Nachfrage bedeutet niedrige Preise (Kurse).

Werden aber Anleihen tendenziell billiger, steigt ihre Rendite. Damit werden sie als Konkurrenzprodukt für Aktien zunehmend gefährlicher. Spätestens bei einer Rendite von 3% für 10-jährige US-Staatsanleihen ist sogar eine massive Rück-Umschichtung der institutionellen Großanleger von Aktien in Anleihen gut vorstellbar. Aktuell liegt diese Kennzahl erst bei 2,4%, es ist also noch nicht akut gefährlich. In der zweiten Jahreshälfte 2018 sollte sich ein Investor aber  darauf einstellen, zumal die FED die feste Absicht hegt, in 2018 die Kurzfristzinsen noch drei Mal zu erhöhen. Das wird den Renditeanstieg in den USA wahrscheinlich  sogar beschleunigen. Das Jahr mit dem prägnantesten Zinsanstieg der letzten drei Dekaden war 1994. Wie performte der DAX in jenem Jahr? Es war eines der wenigen negativen Jahre des deutschen Leitindex.

Ihr Rüstzeug für 2018

In vielen Kapitalmarktausblicken großer Banken und Analysehäusern, beispielsweise der Commerzbank AG sowie auch Schroders, wird den Investoren ein Beimischung von „Alternative Investments“ geraten. Insbesondere Momentum-Strategien werden als wichtiges Diversifikationsinstrument für steigende und fallende Märkte empfohlen. Alternative Strategien und Lösungswege – genau das ist seit mehr als 15 Jahren die Kernkompetenz von apano Investments.

Profitieren von steigenden und fallenden Märkten

Wenn auch erst jetzt in aller Munde: digitale Vermögensverwaltung ist keine neue Erfindung, sondern es gibt sie bereits seit vielen Jahren. Bereits 1990 startete das Trendfolgesystem AHL der britischen Man Group plc, eines der weltweit bekanntesten und erfolgreichsten Computer gesteuerten vollautomatischen Handelssysteme. In einer Vielzahl von Märkten wird in Auf- und Abwärtstrends investiert. Das Besondere an dieser Anlagestrategie ist, dass sie sich gerade in schlechten Aktienjahren außergewöhnlich positiv entwickelt haben. Seit 2009 können Anleger diesen digitalen Vermögensverwalter in Gestalt des Man AHL Trend  als offenen Investmentfonds ganz einfach und bequem erwerben. Werden die weltweiten Aktien 2018 weiter steigen oder fallen? Welche Regionen und welche Branchen sollten bevorzugt werden?

Von hohen Aktien profitieren und gleichzeitig Werte sichern

Mit dem apano Global Systematik erwerben Sie einen Investmentfonds, der anstrebt, an steigenden Aktienmärkten angemessen zu partizipieren. Das Besondere an diesem Fonds: Er ist aber auch in der Lage, sich konsequent und notfalls komplett aus Aktien zurück zu ziehen. Die Entscheidung über den Investitionsgrad und die Zielinvestments (ETFs) treffen die Fondsberater emotionsfrei-systematisch mittels eines automatisierten Wertsicherungskonzepts. Dieses greift auf Messergebnisse zu, die ein global ausgerichteter Stimmungsindex täglich liefert.

Hohe Diversifikation und Schwerpunkt auf Long-Short-Aktien

Der Investmentfonds apano HI Strategie 1 ist sehr breit diversifiziert aufgestellt. Er investiert in acht verschiedene Anlagestile: Aktien sowie Discounter, Trendfolger, Anleihen, Long-Short-Aktien, marktneutrale Aktien, Wandelanleihen, Global Macro, Kasse. Dabei greift er sowohl auf aktiv gemanagte Fonds von großen Häusern oder aber auch kleineren Boutiquen zurück, als auch auf passive Index-Bausteine. Die Gewichtung der Manager und Stile ist flexibel, jedoch liegt das Schwergewicht auf Long-Short-Aktien und marktneutrale Aktien. Viele Marktteilnehmer erwarten, dass 2018 eine Renaissance dieser beiden Anlagestile einläuten wird. Ihre Begründung: die „Short-Seite“ dürfte 2018 wesentlich mehr Möglichkeiten bereithalten als die vergangenen drei Jahre.

Regelmäßiges Einkommen bei geringer Volatilität

Mit dem OVID Infrastructure HY Income UI haben Anleger die Chance, einen Rentenfonds mit attraktiver Rendite zu erwerben. Der große Renditeunterschied zu den Top-Bonitäten wirkt wie ein Stoßdämpfer, so dass der zu erwartende globale Renditeanstieg diesen Fonds kaum belasten wird. Die durchschnittlichen Laufzeiten der Fonds-Komponenten sind kurz, was das Zinssteigerungsrisiko noch weiter abmildert. Laufende Fälligkeiten könnten zudem umso attraktiver reinvestiert werden.

Normalerweise sind „High Yields“ mit Vorsicht zu genießen – die hohe Rendite gibt es bekanntlich ja wegen der schlechteren Bonität der Schuldner. Hier gilt jedoch: der Fonds ist sehr breit in mehr als 70 Schuldner diversifiziert und die kurzen Laufzeiten minimieren das Ausfallrisiko.
Das Wichtigste: die Unternehmen sind allesamt im Bereich Infrastruktur tätig, dessen Modernisierung und Ausbau haben weltweit nahezu alle Nationen als eines ihrer wichtigsten Nahziele auf ihrer Agenda. Zudem bleibt die konjunkturelle Großwetterlage günstig – also kein Umfeld, in dem Infrastrukturfirmen straucheln.
Unabhängiger Prüfbericht: Mit der Wasser-Infrastruktur-Anleihe gemäß der „Green-Bond-Prinzipien“ investieren.

Nun ist es offiziell: Mit der Wasser-Infrastruktur-Anleihe investieren Anleger ökologisch und nachhaltig gemäß den „Green-Bond-Prinzipien“. Dies ist durch den unabhängigen Prüfer „BDO (Liechtenstein) AG“ festgestellt worden. Das bedeutet, dass die Wasser-Infrastruktur-Projekte, in die Anleger mit der Wasser-Infrastruktur-Anleihe investieren, den von der ICMA (lnternational Capital Market Association) definierten „Green Bond Principles“ entsprechen. Den Bericht „Green-Bonds Kriterien 2017“ und den Prüfbericht können Sie unter www.apano.de/wia einsehen.

Zudem haben alle bereits platzierten Tranchen der Wasser-Infrastruktur-Anleihe zum 30.11.2017 planmäßig die nächsten Zinsen ausgezahlt. Für die erste als Privatplatzierung vermittelte Tranche der Wasser-Infrastruktur-Anleihe war es bereits die dritte Auszahlung. Mit im Jahresdurchschnitt 5,65% hat sie das Ziel von 5,5% p.a. bislang übertroffen. Die Wasser-Infrastruktur-Anleihen 1 und 2 liegen nach jeweils der ersten Auszahlung mit durchschnittlich 5,5% pro Jahr exakt im Zielkorridor.

Aktuell befindet sich die Wasser-Infrastruktur-Anleihe 3 (WKN: A2HED4) in der Platzierung:
•    5,5% Ausschüttungsziel p.a.
•    Rückzahlung Ihres Investitionskapitals
•    Ökologisches und nachhaltiges Investment
•    Unabhängigkeit von Schwankungen der Börsen
•    Wichtig: Wasser wird nicht zur Ware oder zum Spekulationsobjekt

Sie haben Interesse an einem Investment in die Wasser-Infrastruktur-Anleihe 3? Dann fordern Sie jetzt kostenlos und unverbindlich Ihr Infopaket an.

Vom apano-Cup bis zum Tennis-Weltmeister

Über viele Jahre bis 2013 veranstaltete apano Investments gemeinsam mit dem Dortmunder Tennisklub Rot-Weiß den apano-Cup, das damals größte und bestbesetzte Turnier weit und breit. Schon damals galt das 2011 als ATP Challenger Turnier, hauptsächlich aber als ITF Future-Turnier ausgetragen, als Bühne und Sprungbrett für große Talente der internationalen Tennisszene.

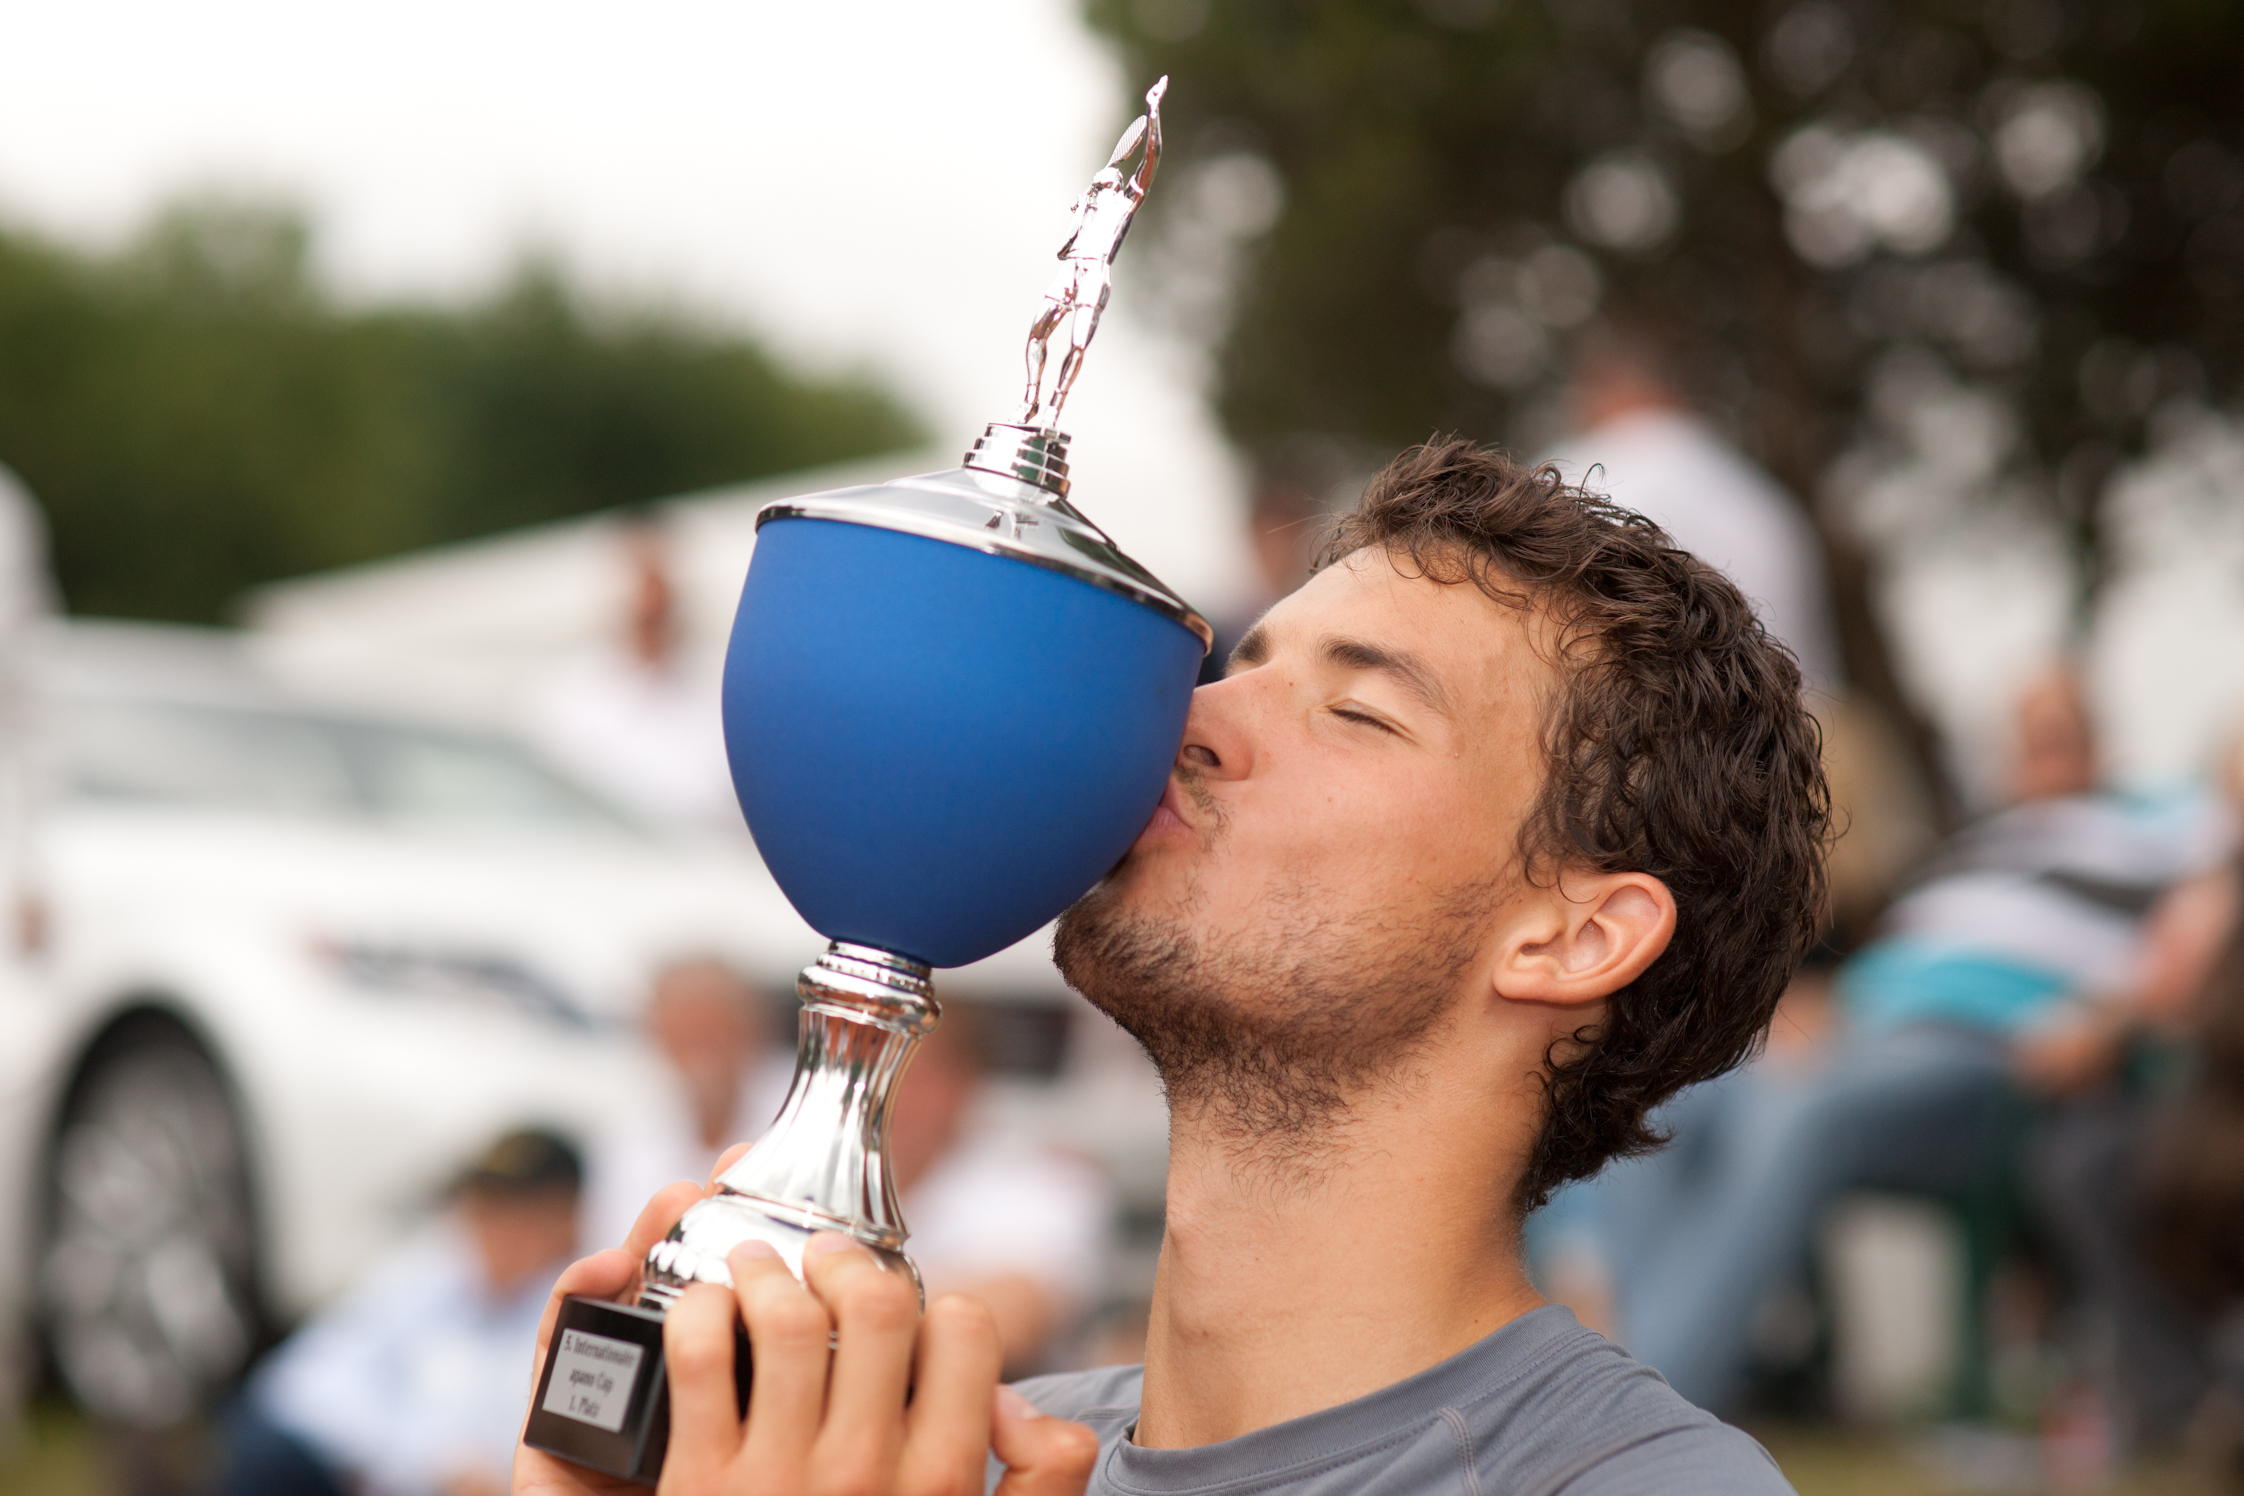
Sieger des apano-Cups 2010 und heutiger Tennis-Weltmeister Grigor Dimitrov

Dass es einer der Teilnehmer aber mal bis zum Tennisweltmeister bringen würde, war aber trotzdem wohl kaum abzusehen. Genau das ist am vergangenen Wochenende nun passiert. Der Bulgare Grigor Dimitrov, mehrfacher apano-Cup-Teilnehmer und Sieger von 2010, gewann in London das ATP WM-Finale und krönte sich somit selbst zum Tennisweltmeister. Im Endspiel bezwang er den Belgier David Goffin, der zuvor keinen Geringeren als Roger Federer aus dem Turnier geworfen hatte, in drei Sätzen und konnte sich über 2,5 Millionen US-Dollar Preisgeld freuen. Der heute 26-jährige Dimitrov rangiert damit nun direkt hinter dem Spanier Rafael Nadal und dem Schweizer Roger Federer auf Rang drei der Tennis-Weltrangliste. 2010 gewann der damals 19 Jahre alte Dimitrov das Finale in Dortmund übrigens ebenfalls gegen keinen Unbekannten. Er bezwang damals den Newcomer und Publikumsliebling Jan-Lennard Struff glatt in zwei Sätzen. Struff trug sich später noch in die Siegerliste des apano-Cups ein, spielt heute im Davis-Cup für Deutschland und rangiert aktuell auf Platz 53 der Weltrangliste. Ich persönlich kann mich übrigens noch sehr gut an beide, Dimitrov und Struff, erinnern, da ich damals die Ehre und das Vergnügen hatte, die Siegerehrung durchzuführen. Beide sind mir als sympathische Menschen und faire Sportler in Erinnerung geblieben.

Sieht entspannt aus, wenn da nicht der drohende Shutdown wäre

Die erneute Provokation Nordkoreas löste Dienstag früh rund um den Globus verstärkte Verkäufe in einem bereits nervösen Börsenumfeld aus. Zu dieser Abgabewelle gesellte sich ein erneuter Schwächeanfall des US-Dollars. In der Summe waren beide Impulse stark genug, um den  apano-Stimmungsindex kurzzeitig auf den tiefsten Stand seit über einem Jahr zu drücken. Nachdem jedoch eine erneute (verbale) Eskalationsspirale ausblieb, kehrte unser Index schnell wieder in seine zuversichtliche Bewertung der Gesamtlage zurück. Das globale Bild ist jedoch bereits seit einiger Zeit nicht mehr harmonisch rosarot: Industrierohstoffe haussieren und sowohl Aktien als auch Anleihen der Schwellenländer bewegen sich auf Mehrjahres-, teilweise sogar auf Allzeithochs. Auch die großen amerikanischen Aktienindizes bestechen weiterhin mit lässiger Robustheit. Aber die Unternehmen aus Euroland und Japan ächzen bereits seit etlichen Wochen unter ihren immer festeren Währungen. Nicht ohne Grund stand der DAX kurzzeitig am Dienstag 1000 Punkte unter seinem Hoch vom Mai.

Wachstum motiviert zum mutig sein

Wie geht es nun weiter? Kritische Beobachter sagen, dass das insgesamt recht lustlose Geplänkel der letzten Monate der Auftakt zu einer größeren Korrektur ist. Optimistischere Stimmen halten dagegen, dass sich die Börsen im kalendarisch bedingten Sommerloch doch gar nicht so schlecht geschlagen haben – da gab es schon ganz andere August-Monate. Die Konjunktursignale sind ordentlich, aus allen Regionen der Welt wird schönes Wachstum gemeldet. Ein Zinsanstieg größeren Ausmaßes ist nicht in Sicht. Abgaben an den Börsen – insofern nicht unternehmensspezifisch bedingt – werden sehr schnell wieder aufgeholt: es scheint genügend Liquidität an der Seite zu stehen. Es könnte an der Zeit sein, wieder etwas offensiver zu werden. Das energische und erfolgreiche Abwehren des „Satzballs“ am Dienstag dürften nun die Bullen in ihrer Meinung bestärken und mutiger machen. Wir interpretieren die schnelle Rückeroberung wichtigen Terrains im apano-Stimmungsindex so, dass wir in dem von uns betreuten Fonds apano Global Systematik die Aktienquote nach einigen Monaten relativer Zurückhaltung nun über mehrere Tage verteilt sukzessive wieder erhöhen.

Ein Shutdown steht kurz bevor

Natürlich darf der Ende September drohende „Shutdown“ in den USA – dabei geht es um die wieder einmal anstehende Anhebung der Schuldenobergrenze – nicht ignoriert werden. Die Fronten scheinen verhärtet, weil Präsident Donald Trump unbedingt das Budget für die Mauer nach Mexiko dort implementiert sehen will. So ganz Vollgas geben im Vorfeld dieses drohenden Events wäre sicher leichtsinnig. 2011 brach der S&P während eines Shutdowns um 11% ein. Freilich kamen damals mehrere schwer gewichtige  Komponenten zusammen. So grassierte u.a. die Furcht vor einem „Double Dip“, also dem nochmaligen Rückfall in die globale Rezession (nach 2008/2009). So schlimm wird es also sicher nicht wieder kommen. Aber etwas Pulver werden wir uns für die heiße Phase der Shutdown-Diskussion trocken halten. Zudem denken wir über derzeit recht günstig erhältliche Absicherungsinstrumente nach. Es klingt vielleicht unlogisch, aber wegen der besonderen Eigendynamik einiger Absicherungsmechanismen kann es durchaus wirtschaftlichen Sinn machen, während des Septembers einerseits die Aktienquote zu erhöhen und andererseits das Depot teilweise und auf kurze Zeit begrenzt abzusichern.

Falsch gespart ist schon verloren!

Sie alle haben Ziele und Wünsche. Manche sparen darauf hin. Einige nutzen dafür Banksparpläne, um das Geld für den Zweck dann langsam aber sicher zusammen zu sparen.

In Zeiten ohne Zinsen funktioniert das nicht so gut. Was heute für das Studium der Kinder reicht, genügt in 17 Jahren vielleicht gerade für den Führerschein. Wie kommt es, dass der Wert des gesparten Geldes heimlich still und leise schmilzt und alles immer teurer wird?

Das muss so sein! Anders geht es leider gar nicht.

Staaten und private Haushalte haben in den letzten Jahren Schulden ohne Ende gemacht! Wahre Schuldengebirge türmen sich auf und werfen dunkle Schatten auf Euroland. Wenn alle ihre Schulden tilgen würden, hätten Sie übermorgen kein Problem.

Allerdings: Ärgerlicherweise nehmen es nicht alle mit der Zahlungsmoral so genau. Griechenland, Italien, Spanien und Portugal geben seit Jahren mehr aus, als sie einnehmen. Und auch mit Zinszahlungen und Schuldentilgung hapert es ganz gewaltig.

Weil die Staaten keine natürlichen Personen sind, fällt das Eintreiben von Rechnungen schwer. Mario Draghi und seine Fachkollegen haben als Sofortmaßnahme am Unfallort auf eine ebenso einfache wie seit 1971 genutzte Idee zurückgegriffen: Um Zinsen und Tilgungen zu leisten, wird einfach neues Geld in Umlauf gebracht. Und das wirkt!

Ist Geld nichts mehr wert?
Statistisch belegt ist, dass es noch nie so viel Geld wie heute gab. Und damit wird dieses Geld ganz automatisch immer weniger wert. Bei Ihren wöchentlichen Einkäufen merken Sie das nur, wenn Sie sehr aufmerksam sind. Aber wer führt schon ein Haushaltsbuch?

Wenn Sie hingegen eine Immobilie kaufen möchten, Ihr Aktiendepot aufstocken möchten oder sich vielleicht den langgehegten Traum vom Mercedes-Oldtimer erfüllen möchten, dann merken Sie sehr deutlich, was Inflation bedeutet.

Hier sind die Preise in den letzten Jahren sehr deutlich gestiegen.

Statt der Geldschöpfung ein Ende zu machen, kommt täglich lawinenartig neues Giralgeld hinzu. Leider hat dieses geldpolitische Experiment „Problemlösung durch Geldschöpfung“ nachweislich noch nie, wirklich noch nie, funktioniert.

Früher oder später – aller Voraussicht nach überraschend – wird es den einen oder anderen Kollaps geben, denn so geht es nicht weiter.

Die Verlierer stehen jedoch bereits jetzt mit Sicherheit fest: Papiergeldbesitzer. Papiergeld hat historisch belegt schon sehr oft zu seinem (Material-) Wert zurückgefunden. Leider haben die Deutschen noch immer über 80 Prozent ihres Vermögens in reinen Geldforderungen wie Bankkonten, Sparprodukten oder Lebensversicherungen. Das ist gefährlich, und es kann sehr teuer für Sie werden.

Was können Sie tun?
Denken Sie um. Am besten noch heute. Noch ist es nicht zu spät, von Papiergeld in Realgeld umzusteigen! Gold behält historisch belegt seinen Wert! Und: Anders als Papiergeld ist Gold nicht beliebig auf Knopfdruck vermehrbar.

Neben gesunden Sachwerten soll Gold ein stabiler Faktor in Ihrem Vermögensbestand sein. Wie Sie es ca. 19 % günstiger kaufen, und wo Sie es sicher vor Einbrechern, Politikern und spielenden Kindern lagern sollten, das sind Fragen, die wir Ihnen gern in einem persönlichen Telefonat beantworten. Sie erreichen uns kostenfrei aus allen deutschen Netzen unter 0800 – 66 88 900. Oder bestellen Sie einfach hier Ihr persönliches Informationspaket: Infopaket bestellen.

Sie wissen, es kommt erstens anders, zweitens als man denkt und drittens, wenn man denkt!

Auf der Lauer

Hier in Luxemburg gibt es das Fest der Echternacher Springprozession. Dabei kommt der Pilger nur äußerst mühselig voran, weil er nach jeder Vorwärtsbewegung erst einmal ein paar Schritte nach links und rechts und gelegentlich sogar rückwärts absolvieren muss. So ähnlich starten die Märkte in das Jahr 2017. Es hat den Anschein, als dass die großen Impulse fehlen. Dies ist aber natürlich nicht der Fall. Denn die Berichtssaison hat ja gerade erst angefangen. Außerdem werden allein in dieser Woche mit Theresa May, Mario Draghi und Donald Trump gleich drei wichtige Protagonisten der Weltbühne ihre eigenen Ziele weiter vorantreiben.

Europa tritt auf der Stelle
Nach den ersten beiden Handelswochen hier eine erste kleine Bilanz: die Börsen in China und Japan zeigen deutliche Ermüdungserscheinungen, Europa tritt auf der Stelle und in den USA steigen zwar die Indizes etwas an, aber ohne überzeugende Marktbreite. Munter weiter klettern hingegen die Aktien der Minenbetreiber – und mit ihnen die Kurse in Australien und Brasilien. Zudem präsentieren sich mit dem  TecDAX und dem Nasdaq auch die Indizes der Technologieaktien robust. Die Renditen der Anleihen haben sich noch nicht für eine Richtung entschieden. So steigen die Kurse von deutschen Anleihen und auch die der meisten Schwellenländer, andererseits fallen aber die Kurse der Anleihen in Spanien und Italien. In den USA stehen nach einer Achterbahnfahrt nun die Kurse der festverzinslichen Wertpapiere wieder fast dort, wo das Jahr begonnen hat. Die Bewegungen im US-Dollar kamen zuletzt fast zum Erliegen, er scheint sich vorerst bei 1,06 einzupendeln.

Kein großer Verkaufsdruck
Insgesamt lässt sich sagen: sobald innerhalb eines Tages mal sporadisch Dynamik an den Märkten hoch kommt, so wird diese meistens am Folgetag von einer entsprechenden Bewegung in die Gegenrichtung wieder ausradiert. Kein Wunder also, dass auch die Risikogradmesser (Volatilitäten und Kreditabsicherungskosten) weiter völlig entspannt vor sich hinschlummern. Solange die Volatilitäten aber so niedrig bleiben, so lange verharren auch die Absicherungskosten für bestehende Portfolios auf äußerst preiswertem Level. Wenn aber Absicherung so billig ist, dann haben die institutionellen Großanleger diese auch implementiert und müssen deshalb auch nichts verkaufen, wenn die Märkte sich doch plötzlich stärker nach unten bewegen sollten. Deshalb ist bis auf weiteres an den Börsen nicht von großem Verkaufsdruck auszugehen, insofern nicht irgendwoher ein schwarzer Schwan – also ein unvorhersehbares, schwerwiegendes Ereignis – auftaucht. Im apano-Stimmungsindex spiegelt sich diese Marktverfassung wider: seit Jahresanfang pendelt er zwischen stabil neutral und leicht zuversichtlich. Dies bedeutet für unsere beiden Fonds apano HI Strategie 1 und apano Global Systematik, dass wir überwiegend die Füße still halten. Wir sind knapp unter Zielgewichtung investiert. Denn ein bisschen Pulver halten wir trocken, falls eine etwas ausgeprägtere Tagesschwäche uns eine Chance zum gezielten Zukauf eröffnet.

Frohe Weihnachten und ein glückliches und gesundes Jahr 2017

Das Jahr 2016 liegt fast hinter uns. Und es hatte es wahrlich in sich. Wie so oft, sind die Erinnerungen von der Nachrichtenlage geprägt – und die waren vor allem negativer Natur. Kriege und Anschläge rund um den Globus, katastrophale Unglücke, wie das Zugunglück in Bad Aibling und zumindest gefühlt mehr Prominente und Berühmtheiten als sonst, die für immer von uns gegangen sind. Darunter unterschiedlichste Charaktere, die uns medial die letzten Jahrzehnte begleitet haben wie Muhammad Ali, Roger Willemsen, Peter Lustig, Guido Westerwelle, Prince, Bud Spencer, Walter Scheel, Manfred Krug, Leonard Cohen, Fidel Castro und David Bowie, um nur eine kleine Auswahl zu nennen.

Auch politisch ein bewegendes Jahr

Auf politischer Ebene hat uns im Sommer das Referendum in Großbritannien zum Brexit und zuletzt die US-Präsidentschaftswahl auf Trab gehalten. Während es die Konsensmeinung war, dass Hillary Clinton gewinnen würde und zudem die Wahl zu Gunsten Donald Trumps als sehr negativ für die Kapitalmärkte prognostiziert wurde, überraschte die Wahl letztlich doppelt. Das Ergebnis fiel zu Gunsten von Donald Trump aus und noch mehr überraschte die Reaktion der Märkte.

Neue Produkte bei apano

Wir bei apano haben 2016 dazu genutzt, Ihnen zahlreiche Produktinnovationen zugänglich zu machen, u.a. das Star AI-Portfolio, dass einige der weltweit besten Long-Short-Manager miteinander kombiniert oder zuletzt die Gelegenheit, in Wasser-Infrastruktur-Anlagen mit 5,5% jährlichem Ausschüttungsziel (die Zeichnungsphase wurde gerade bis zum 25.01.2017 verlängert) zu investieren. Auch bieten wir seit Kurzem die Möglichkeit, in physisches Gold oder Silber zu investieren.

Wir möchten Ihnen an dieser Stelle vielen Dank für Ihr Vertrauen aussprechen und uns allen ein frohes und besinnliches Weihnachtsfest sowie ein gesundes und erfolgreiches Jahr 2017 wünschen, zu dem uns in einem Jahr lauter positive Ereignisse beim Jahresrückblick einfallen.

2001-2016: 15 Jahre apano

Anlässlich unseres heutigen Firmenjubiläums von apano möchte ich mich gemeinsam mit Ihnen erinnern. Es ist jetzt 15 Jahre her, dass wir unser Unternehmen zum Leben erweckt haben – im Jahre 2001, inmitten der größten Finanzkrise, die wir seit der großen Depression 1933 gesehen haben. Über 3 Jahre dauerte der Abschwung, der Aktienkurse rund um den Globus halbierte. Erinnern Sie sich noch an den „Neuen Markt“? 90% Kursverlust. Die Performance des „Nemax“, des Marktes für neue Börsengänge, war so desaströs, dass der Name vollständig vom Kurszettel der Börse verschwand.

Die Geburt von „anders denken zahlt sich aus“

Als wir uns seinerzeit während dieser historischen Baissephase auf den Weg gemacht haben, wollten wir das Thema Geldanlage von einer anderer Perspektive aus betrachten. Wir dachten darüber nach, auch von fallenden Kursen profitieren zu können. Unsere Firmenphilosophie „anders denken zahlt sich aus“ war geboren. Und das sorgte damals, mitten in der noch tobenden Finanzmarktkrise, für Aufsehen. Geld verdienen, wenn andere Kursverluste erleiden. Damals sprachen wir über Trendfolger – eine spezielle Form von Hedgefonds. Über Hedgefonds – oder wie diese Assetklasse nach Franz Münteferings Interview in der Bildzeitung auch genannt wurde: „Heuschrecken“ – wurde damals intensiv geschrieben. Viel Missverständliches aber und oft war der Diskurs sogar unfair. Und doch haben wir uns immer der öffentlichen Debatte gestellt. Es mündete in persönlichen Highlights wie eine Diskussion mit dem damaligen Vorsitzenden der evangelischen Kirche Deutschlands, Nikolaus Schneider, sowie auch einer Fernsehdebatte über Spekulanten bei Anne Will u.a. zusammen mit dem damaligen Bundeswirtschaftsminister Rainer Brüderle.

Viele damals vertraute Dinge haben Platz gemacht für Neues

Aber auch abseits der Aktienmärkte war es eine bewegte Zeit. Der Beginn dieses Jahrtausend stand im Zeichen großer technischer Veränderungen. Vor allem das Internet entwickelte sich rasant. Unternehmen wie Facebook, die heute aus vieler Leben nicht mehr wegzudenken sind, existierten damals zu unserer Firmengründung nicht. Das deutschsprachige Wikipedia ist gerade mal 5 Tage älter als unser Unternehmen apano. Natürlich erinnern Sie sich auch an die D-Mark. In dieser Währung haben wir damals unser Stammkapital eingezahlt. Viele vertraute Dinge haben sich geändert und haben Platz gemacht für Neues.

Transparenter und regulierter als früher

Auch wir haben uns verändert. Anfangs investierten unsere Kunden über Genussscheine bermudianischer Offshore-Gesellschaften in unsere Global Futures Funds-Produktserie. Damals war es wegen der Finanzmarktvorschriften nicht möglich, solche Fonds vor unserer Haustür zu gründen. Zu Beginn war es zeitgemäß, einmal im Quartal über die Handelsgeschehnisse zu berichten. Heute ist alles sehr viel transparenter und weitaus besser reguliert. Jederzeit verfügbare Realtime-Informationen und tägliche Preisfeststellungen sind heute in vielen unserer Produkte der Standard.

Viele dieser Veränderungen sind durch die letzte Finanzmarktkrise 2008 entstanden. Viel hat sich in den letzten Jahren zum Besseren gewendet aber viele Fragen sind auch offen geblieben. Wenn auch die Finanzmarktkrise selbst langsam in unserer Erinnerung verblasst, so sind einige Folgen noch heute im Tagesgeschehen präsent. Die Rettungsaktionen der Notenbanken führte zu einer nie zuvor gesehenen Negativzinsphase, die wir alle spüren.

Bei all diesen Veränderungen und Entwicklungen blicken wir gemeinsam mit unseren rund 30.000 Kunden, die wir in den letzten Jahren betreuen durften, auf 15 ereignisreiche Jahre zurück. Es war und ist uns eine Freude mit unseren Kunden so stabil die überwiegend guten aber auch die schwierigeren Jahre gemeistert zu haben.

Antworten auf geänderte Märkte und Kundenbedürfnisse

Die Herausforderungen bleiben uns indes auch für die Zukunft erhalten.  Märkte und Kundenbedürfnisse haben sich geändert. Null- und Minuszinsen zwingen allerorts Investoren dazu, über neue Wege der Kapitalanlage nachzudenken. Also müssen sich auch die Antworten auf diese neuen Fragestellungen ändern. Gestartet sind wir vor 15 Jahren mit einer Antwort, nämlich dem Trendfolgesystem AHL, gemeinsam mit unserem Produktpartner Man Investment in London. Heute haben wir eine deutlich erweiterte und exquisite Produktpalette gestückt mit den besten Antworten weiterer erstklassiger Investmenthäuser.

Wir werden nicht müde werden und in den kommenden Jahren alles geben, um Ihr Geld sicher anzulegen. Dabei werden wir trotz aller Veränderung wie gewohnt abseits der ausgetretenen Börsenpfade fündig werden. Was früher und Morgen noch zählen soll ist: „Anders denken zahlt sich aus“.

Vielen Dank für Ihr Vertrauen. Auf die nächsten Jahre!

Deutliche Stimmungsaufhellung an den Märkten

Gerade zwei Wochen ist es her, dass die Märkte kurz vor der Kapitulation standen. Erstmals seit Beginn unserer Messungen im Jahr 2013 registrierte der apano-Stimmungsindex am 11. Februar 2016 eine pessimistische Marktverfassung. Diese währte aber nur zwei Tage. Bereits nach dem anschließenden Wochenende agierten die Marktteilnehmer sichtlich besonnener. In meinem Blog „Erster Matchball abgewehrt“ vom 15. Februar habe ich die Hintergründe der Erholung beleuchtet. Die weiter voranschreitende Marktstabilisierung kommentierte ich am 22. Februar in dem Blog „Erholung der Vorwoche setzt sich fort“. Genauso frühzeitig, wie der apano-Stimmungsindex Anfang Dezember vor einem Stimmungseinbruch warnte – wir hatten dies im Blog vom 4. Dezember „EZB enttäuscht!“ kommuniziert – hat er in den letzten Wochen die graduelle Stimmungsaufhellung wahrgenommen. Deshalb stellt der heutige Wechsel in das erstmals in 2016 konstatierte „zuversichtliche“ Szenario für uns keine Überraschung dar.

Erholung der Rohstoffpreise und Rückgang der Volatilität entscheidend

Überraschend ist jedoch, dass ohne aktuellen Nachrichtenhintergrund ein so deutlicher Kurssprung wie der gestrige an den Weltbörsen stattfand. Dessen Auswirkungen strahlten heute in Fernost weiter aus, was dem Stimmungsindex die entscheidenden Impulse brachte, um einen Level höher zu gelangen. Haupttreiber der Stimmungsaufhellung während der letzten beiden Wochen waren der Rückgang der Kursschwankungen („Volatilität“) der Märkte und die Erholung der Rohstoffpreise. Gerade Letzteres war immens wichtig. Denn die Kreditausfallrisiken insbesondere für Schulden der Ölförderindustrie und der vom Rohstoffexport abhängigen Schwellenländer wurde zur immer stärkeren Belastung für die globale Grundstoffindustrie sowie für die Kredit gebende Finanzindustrie.

Noch keine Entwarnung für die Zukunft

Wenngleich das Schlimmste an den Märkten überstanden scheint, völlige Entwarnung bedeutet das keineswegs. Erstens sind die Öllager weiterhin brechend voll. Es kann deshalb jederzeit eine neue Baissespekulation losgetreten werden. Zweitens sind die Erwartungen an die Notenbanken vielleicht zu hoch (mehr dazu in meinem Blog vom Montag „Die Märkte bekommen die Stützräder abgenommen“). Da sich aber alle Indikatoren im apano-Stimmungsindex in den letzten Tagen breitflächig aufgehellt haben, scheint der gestrige Kurssprung gut unterstützt, was die Wahrscheinlichkeit erhöht, dass es mehr war, als eine Eintagsfliege. Es könnte ein Fehler sein, zu verkaufen und auf deutlich tiefere Kurse zum Wiedereinstieg zu warten.

apano HI Strategie 1 und apano Global Systematik gut aufgestellt

In unseren beiden vom apano-Stimmungsindex gesteuerten Fonds, dem vermögensverwaltenden Mischfonds apano HI Strategie 1 und dem Aktienfonds mit Wertsichrungskonzept apano Global Systematik haben wir nach Durchschreiten des Stimmungstiefs vor zwei Wochen unsere bis dahin defensive Haltung teilweise aufgegeben und antizyklisch Aktien gekauft. Dies haben wir kontinuierlich weiter fortgesetzt, so dass kaum weiterer Handlungszwang besteht. Wir werden im apano Global Systematik die Quote der Aktien-ETFs noch geringfügig auf 80% von derzeit 75% anheben. Der apano HI Strategie 1 weist seit Tagen eine Aktienquote von 25% auf, was nahezu seinem oberen Limit entspricht. Wir sind dort derzeit dabei, Wandelanleihen und „netto long“-ausgerichtete Zielfonds aufzustocken und im Gegenzug die Anleihequote Richtung 0% abzusenken.

Die Märkte bekommen die Stützräder abgenommen

Am Wochenende kamen Notenbanker, IWF und die Finanzminister der 20 global wichtigsten Volkswirtschaften in Shanghai zu einem Gipfeltreffen zusammen. Die Resultate waren derart banal, dass sich so gut wie kein Presseartikel dazu findet. Das einzige konkrete Ergebnis war eine gemeinschaftliche Absichtserklärung, Versuche zu unterlassen, die eigene Währung abzuwerten , um Wettbewerbsvorteile zu erlangen. Bereits heute früh konterkarierte China diese Aussage, indem es den Yuan erneut abwertete, wenngleich auch garniert mit einer leichten Reduzierung der Mindestreserveanforderungen für Banken. In Anbetracht der brisanten geopolitischen Themen wie Syrien, Europas bedrohter Einigkeit durch die Flüchtlingswelle, der realen Gefahr eines Brexit und den näher rückenden Präsidentschaftswahlen in den USA, scheint es, dass die politisch Verantwortlichen derzeit andere Sorgen und Schwerpunkte haben als die Fortsetzung der arg ins Stocken geratenen Börsenhausse zu stimulieren. Sicher liegt die Zurückhaltung auch darin begründet, dass den Staatshaushalten schlichtweg das Geld fehlt, um großzügige Konjunkturprogramme anzuschieben.

Ölpreis stabilisiert sich

Gut und schlecht gleichzeitig: der für die aktuelle Desinflation „schuldige“ niedrige Ölpreis stabilisiert sich derzeit deutlich. Deshalb kann es sein, dass die intern zerstrittene EZB auf diesen Effekt verweist und damit einen Grund findet, um am 10. März entgegen der Hoffnung etlicher Marktteilnehmer die weit geöffneten Geldhähne nicht noch weiter zu überdrehen. Denn die extreme Zinspolitik der EZB stößt außerhalb der Börsensäle mittlerweile überwiegend auf deutliche Kritik. In der Breite fielen die Unternehmensnachrichten für das abgelaufene Quartal nicht schlecht aus. Auch Konsum- und Geschäftsklima halten sich vor dem Hintergrund der geopolitischen Spannungen überraschend gut. Andererseits fehlt mir die positive Fantasie: woher soll bei dem derzeitigen Nachrichtenumfeld der Impuls kommen, der den Märkten den nötigen Schub verleiht, um sich aus ihrem inzwischen fast 1-jährigem Abwärtstrend befreien zu können?

Zinserhöhung im März?

Die Rohstoffmärkte präsentieren sich weiterhin robust, was beruhigend auf die angespannten Kreditmärkte ausstrahlt. Der Rückgang der globalen Volatilität bei Aktien, Rohstoffen und High Yield- Anleihen ist der wichtigste Grund, warum der apano-Stimmungsindex weiterhin stabil im neutralen Bereich verharrt. Akute Gefahr für das Stimmungsbild könnte jedoch bald vom US-Rentenmarkt drohen. Denn die für die US-amerikanische Notenbank relevanten Konjunktursignale von Arbeitsmarkt und Inflation sind ausreichend positiv, eigentlich könnte die FED die Zinsen im März weiter anheben. Der Blick auf den Devisenmarkt zeigt, dass die Marktteilnehmer aktuell von weiter divergierenden US- und Euroland-Zinsen ausgehen. Das für die Börsen schlimmste Szenario wäre eine Erhöhung der US-Zinsen im März und keine Aktion seitens der EZB. Ich glaube nicht, dass die sich zaghaft stabilisierenden Börsen bereits wieder genügend Selbstvertrauen aufgebaut haben, um damit umgehen zu können. Die Stützräder abgenommen zu bekommen ist eine Sache, gleich dann aber einen steilen Abhang hinunter zu müssen, eine andere. Das wahrscheinlichste Szenario in diesem Fall wäre eine Bauchlandung.